


一年卖货数千亿美元,大宗贸易为何只赚1%?

产联社编辑|开蓉蓉
图片由AI生成
2025年,全球大宗商品贸易巨头出现一个反差:货卖得更多,利润却未必增长。
据路透社报道,维多全年营收3430亿美元,同比增长3.6%,净利润却从约83亿美元降至45亿美元;托克营收约2403亿美元,净利润约26.7亿美元,同比下降约3%。两家合计营收近6000亿美元,净利率却只有1%左右。
一艘油轮改变目的地,一批铜精矿跨越半个地球,一船煤炭经过混配后身价变化。这些场景连接起矿山、港口、船舶、仓库、银行和终端客户。
很多人以为这行靠押注价格涨跌赚钱,但真正的问题在于:这些贸易商究竟靠什么,把数千亿美元的货流变成利润?
物流、套利与融资,正是理解这门生意的三把钥匙。
一、千亿营收,薄利经营:大宗贸易的利润真相
大宗商品贸易商从全球采购石油、金属、矿产和农产品,再销售给炼油厂、冶炼厂、电厂和制造企业。由于商品质量、交货地点和客户需求不同,大量实物交易通过场外双边合同完成,期货和远期市场则帮助贸易商管理价格风险。
这门生意的基本逻辑并不复杂:在满足客户要求的前提下,尽可能降低采购、运输、仓储和融资成本,从中获得利润。
举个例子。假设中东某种原油采购价为每桶70美元,欧洲市场同等质量原油的销售价格为75美元。如果运输、保险和融资等费用合计3美元,理论上就有2美元的交易空间。贸易商不一定需要判断油价未来是否上涨,只需尽可能锁定采购、销售和运输条件,就可能获得这笔价差。
但交易远比计算差价复杂。油轮可能延误,运费可能上涨,客户可能调整交货要求,交易对手也可能违约。即使通过期货对冲部分价格风险,贸易商仍须管理现货与期货之间的基差、信用和流动性风险。
财务数据反映了这种高周转、低利润率的特点。2025年,维多净利率约1.3%,托克约1.1%,摩科瑞(Mercuria)约1.1%,Centalion(原Gunvor)约0.4%。嘉能可(Glencore)营销业务的息税前利润率约为1.3%,但与其他企业的净利率并非同一统计口径。这些数字仅代表部分企业在特定年份的情况。
薄利并不意味着利润始终稳定。2022年,俄乌冲突叠加此前疫情造成的供应链扰动,改变了全球能源贸易流向。地区供应失衡和运输瓶颈扩大了部分商品的交易价差。维多当年净利润达到150亿美元,托克约70亿美元,均明显高于2025年的水平。
拥有全球货源和物流网络的贸易商,更有机会在市场错配时重新安排商品流向。但随着供应渠道恢复、运输路线调整,原有价差也可能收窄。2022年的高利润未能持续,说明大宗贸易的盈利仍然受到市场周期和突发事件的显著影响。
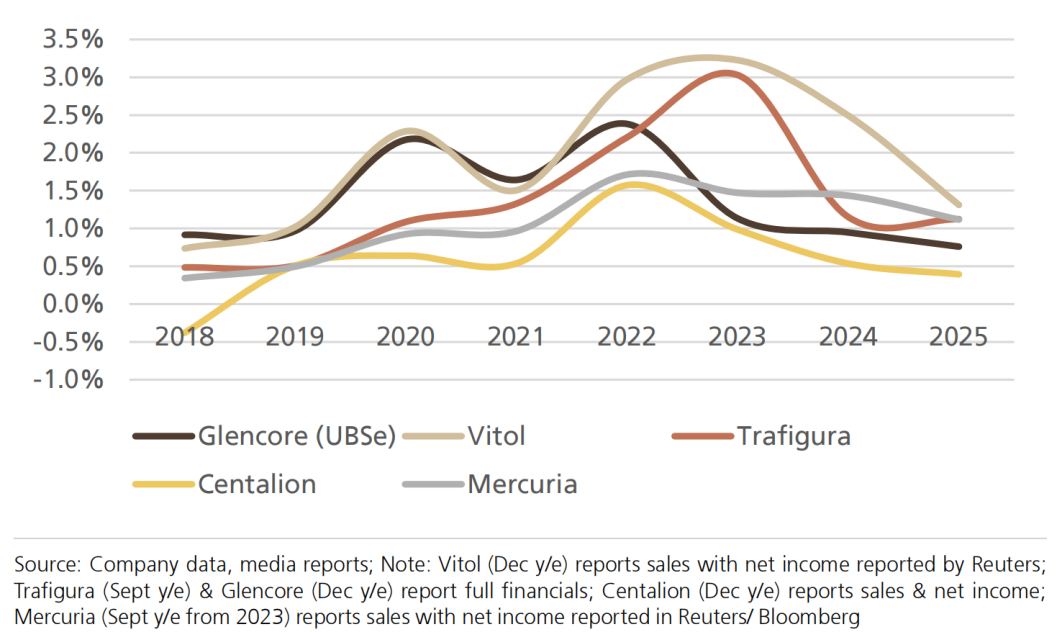
注:2022年主要贸易商盈利明显上升,此后逐步回落。
图:全球主要大宗贸易商利润率变化
来源:UBS
二、一批铜精矿的旅程:从矿山到工厂
一批铜精矿从智利矿山出发,最终进入中国冶炼厂,看似只是一笔采购订单,实际涉及货源、运输、仓储、融资和交付等多个环节。
首先是锁定货源。大型贸易商不一定拥有矿山,也能通过长期采购协议、预付款或包销合同获得稳定供应。例如,一家矿企需要扩建资金,贸易商可以提前支付部分采购款,换取未来一定时期的产品供应权。矿企获得资金,贸易商锁定货源。
但预付款也意味着资金被提前占用。矿山生产、货物运输和最终销售可能持续数月,没有足够的银行授信,即使交易存在利润空间,也未必能够完成。
接下来是运输。矿山可能远离港口,铜精矿需要先通过公路、铁路运至港口,再装船出口。贸易商要协调不同运输方式,减少装卸、等待和仓储成本。
海运通常以租船为主。期租是在约定期限内租用船舶,程租则按约定航次承运货物。前者有助于保障运力,后者便于灵活安排具体运输任务。港口、仓库和储罐同样重要,谁能稳定使用关键物流节点,谁就更可能降低成本、提高交付效率。
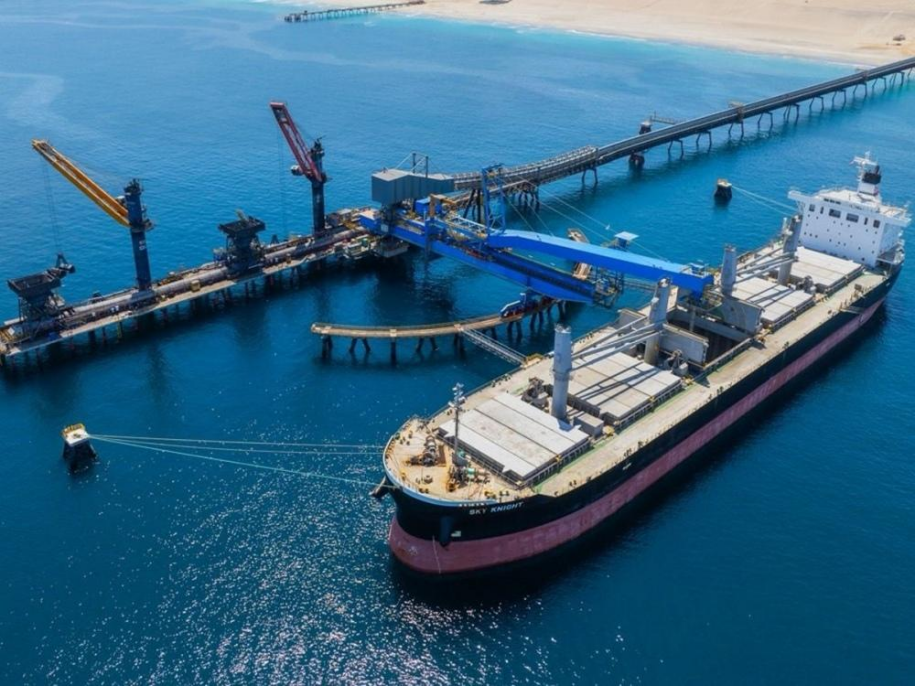
注:港口装卸能力是铜精矿跨境运输的重要环节
图:2025年4月,智利安加莫斯港铜精矿装船设施投入运营
来源:MundoMaritimo
货物进入仓库后,还可能需要质量检验、分类储存和混配。不同矿山的铜精矿在铜含量和杂质水平上存在差异;铁矿石的品位、煤炭的热值和硫含量也各不相同。贸易商需要根据客户的生产要求组织货源。
以煤炭为例,电厂对热值和硫含量有明确标准,贸易商可以在符合质量要求的前提下,将不同品质的煤炭按比例混合。如果低品质原料折价较大,而混配成本可控,就可能获得额外收益。但采购价格、损耗和配比限制也可能抵消利润。
融资贯穿整个交易过程。银行可通过信用证、短期贸易融资或以货物和应收账款为基础的融资安排提供资金。信用证是银行在符合约定单据条件时作出付款承诺的结算工具。商品销售回款通常是偿还融资的重要来源,但仍存在信用和履约风险。
资金成本究竟有多重要?假设贸易商为一批价值1亿美元的商品融资90天,按一年360天、简单利息计算,年化利率6%对应利息150万美元;如果利率降至5%,利息就降至125万美元。
仅1个百分点的融资成本差异,90天便可节省25万美元。这是假设测算,不代表实际交易,也未计入手续费等成本。对于利润率较低、交易规模庞大的企业,融资能力直接影响最终收益。
因此,一批铜精矿从矿山运到工厂,背后不仅是商品买卖,更是物流、资金和风险管理的协同。大型贸易商的优势,在于把这些环节组织得更高效。
三、哪里有价差,哪里就有机会
物流是大宗贸易的基础,套利则是贸易商获取收益的重要方式之一。所谓套利,就是利用商品在不同地区、不同交货时间或不同品质之间的价格差异,在扣除相关成本后获取收益,主要分为三种。
第一种是地理套利,把商品从价格相对较低的市场运往价格较高的市场。
2022年俄乌冲突后,欧洲能源供应格局变化,原有的石油、天然气和煤炭贸易流向受到冲击,部分地区之间的价差扩大。拥有多地货源、船舶运力和客户网络的贸易商,可以通过寻找替代供应商、调整运输路线或交付地点参与新的贸易流向。
但发现价差不等于赚到利润。贸易商还要考虑合同限制、运费、保险和融资成本。只有尽可能锁定买卖价格及相关成本,才可能形成相对确定的交易收益。
第二种是时间套利,利用不同交货日期之间的价格差。
2020年疫情冲击期间,全球石油需求骤降,部分原油远期价格明显高于现货价格。拥有储油设施和融资能力的贸易商,可以买入现货、持有库存,同时锁定未来销售价格,尝试利用远期升水获利。
关键在于远期升水能否覆盖仓储、保险和融资成本。假设半年后的价格比现货高出每吨30美元,但持有成本达到60美元,这笔交易仍然不划算。
金属市场也存在类似机会。2008年金融危机后,全球铝需求走弱,市场库存增加。2009年前后,伦敦金属交易所铝远期价格相对现货价格出现较大幅度升水,为部分贸易商开展库存融资和仓储套利创造了条件。不过,交易能否盈利,仍取决于远期价差能否覆盖仓储、融资等持有成本。
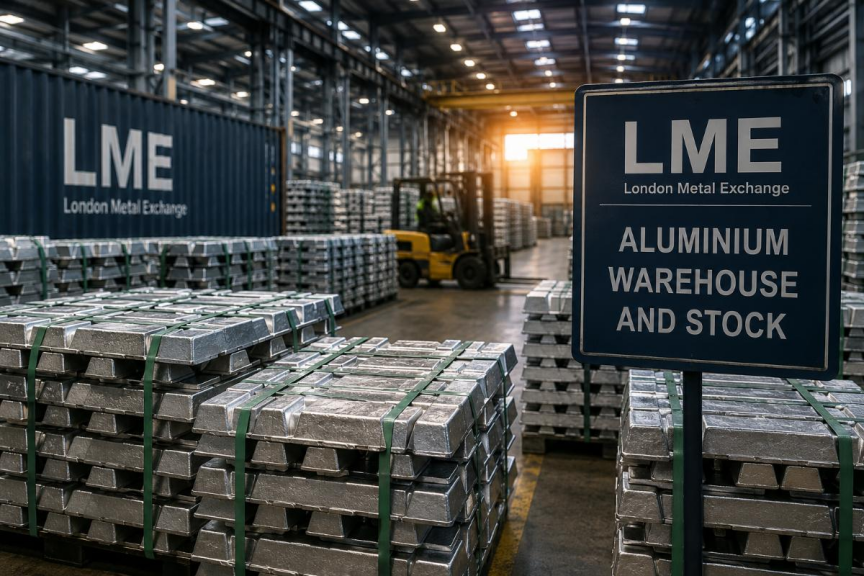
注:金属库存、远期升贴水及资金成本共同影响仓储套利的经济性
来源:AL Circle
第三种是产品套利,利用不同品质商品之间的价差。
铁矿石是典型例子。高品位矿石通常具有一定溢价,低品位或杂质较高的矿石则可能面临折价。贸易商可以采购不同品质的矿石,通过合理混配,形成符合钢厂要求的产品。
类似机会也存在于煤炭、原油和部分金属精矿市场。但品质价差扩大并不意味着混配利润一定增加,高品质原料成本、损耗和客户技术要求都会影响最终收益。
除物流和套利外,部分大型贸易商还会利用市场信息优势进行自营交易,主动承担商品价格方向风险。这可能增加收益,也可能带来损失。由于企业通常不完整披露相关收益占比,外界难以准确衡量其贡献。
无论哪种套利,机会都不会长期存在。当更多企业将商品运往高价市场,或者通过库存调整缓解供需失衡,原有价差就可能收窄。能够持续盈利的,不只是发现价差的人,更是能以较低成本完成交易的人。
四、谁在调度全球商品流动?
全球大宗贸易市场并非由少数企业完全控制,但在能源和金属矿产领域,维多、托克、摩科瑞、Centalion和嘉能可等企业占据重要位置。农业贸易领域则有嘉吉、ADM、邦吉和路易达孚等大型企业。
这些企业的商业模式并不完全相同。维多以能源实物贸易为核心,同时布局炼油、能源零售和基础设施;托克覆盖能源、金属与矿产,并通过物流和产业资产支持贸易;嘉能可同时经营资源生产与商品营销,将矿山供应与全球销售网络结合起来。
2025年,维多原油及石油产品日均交易量约800万桶,长期资产投资组合规模超过130亿美元。托克能源业务营收约1670亿美元,金属与矿产业务营收约733亿美元。这些规模背后,是跨地区采购、运输、仓储和销售的持续协调能力。
国际贸易商的优势不仅是掌握货源,更在于能够根据不同市场的价格、库存和需求调整商品流向。从某种意义上说,它们像全球商品流通体系中的“管道工”:当某地供应紧张、运输受阻或库存积压时,通过重新组织货源和物流,推动商品流向需求更迫切的市场。
这种能力建立在对市场信息的持续跟踪之上。海运费、地区价差、期货升贴水、铁矿石品位溢价、原油品种价差和成品油裂解价差,都是贸易商关注的指标。但价差扩大不必然意味着收益增加,还需要扣除运输、仓储、融资和对冲成本。
风险也贯穿交易全过程。价格波动可能影响库存价值,运费上涨可能改变交易收益,融资收紧可能推高资金成本,交易对手违约则可能直接造成损失。因此,大型贸易商的竞争力不仅体现在交易规模上,也体现在融资渠道、物流网络和风险管理能力上。
注:全球大宗贸易需要持续跟踪价格、运输及供需变化
来源:Trafigura
五、真正的门槛:长期组织全球商品流通的能力
中国庞大的制造业和原材料消费市场,为建发股份、厦门象屿、物产中大、厦门国贸等供应链企业提供了产业客户基础。
与部分国际独立贸易商更强调全球商品调配不同,中国大型供应链企业通常从服务国内制造业和流通企业起步,逐步向海外采购、国际物流、属地分销和产业链服务延伸。
建发股份2025年进出口及转口业务总额约426亿美元,其中境外业务总额突破140亿美元,同比增长约40%。截至2025年末,公司拥有超过80家境外公司和办事处,其中28家为具备区域辐射能力的境外平台公司。
厦门象屿2025年国际业务货量超过9700万吨,业务总额约273亿美元,同比增长23%。公司在东南亚围绕不锈钢、铝、钢铁等产业链提供供应链服务,在非洲拓展矿产资源供应链,并在拉丁美洲深化矿产品、农产品及能源贸易合作。
这些数据表明,中国供应链企业正从海外采购向海外物流、属地经营和跨境产业链服务延伸。不过,建发股份的境外业务总额、厦门象屿的国际业务总额,与维多、托克的集团营收并非相同统计口径,不能直接比较市场份额和盈利能力。
中外企业真正值得比较的,是全球资源配置能力。国际头部贸易商经过数十年积累,建立了连接生产商、消费市场、物流设施和金融机构的交易体系;中国供应链企业则依托国内产业需求,逐步扩大海外货源、物流节点和本地化服务能力。
这意味着,中国企业要进一步提升全球竞争力,不能只依靠采购规模和资金投入,还需要建立稳定的海外货源关系、长期物流安排、跨境融资渠道和适应不同市场的风险管理体系。
一个港口设施需要稳定货量支撑,一项长期包销协议需要生产商持续履约,一家海外贸易平台需要熟悉当地法律、税收和金融环境。这些能力需要长期积累,难以通过短期扩张迅速复制。
回到最初的问题,为什么部分净利率只有1%左右的大宗贸易商,能够支撑数千亿美元的交易规模?
因为它们经营的不只是商品买卖,而是一张连接矿山、油田、港口、船舶、仓库、银行和终端客户的全球供应链网络。价格差异创造交易机会,物流和融资决定交易能否完成,风险管理则影响利润能否最终留下。
真正难以复制的,不是发现一次价差,而是长期以较低成本组织全球商品流通的能力。
信息来源说明
数据来源:维多(Vitol)2025年经营回顾;托克(Trafigura)2025财年报告;建发股份2025年年度报告;厦门象屿2025年年度报告。
机构报告:UBS Global Research《Commodity Trading 101》,2026年10月8日。
报道来源:路透社,2026年关于维多、托克2025年业绩的报道;其他相关公司公告及公开披露信息。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。