


136%!一则数据拽住尾盘
10月15日的A股,收盘前半小时半导体又把指数往回拽了一把。
中芯国际从盘中99.10元的低点爬回,收涨1.84%报104.44元,翻红收官。北方华创收610元涨3.95%,全天探到566元。华海清科涨6.07%,中微公司涨0.89%。
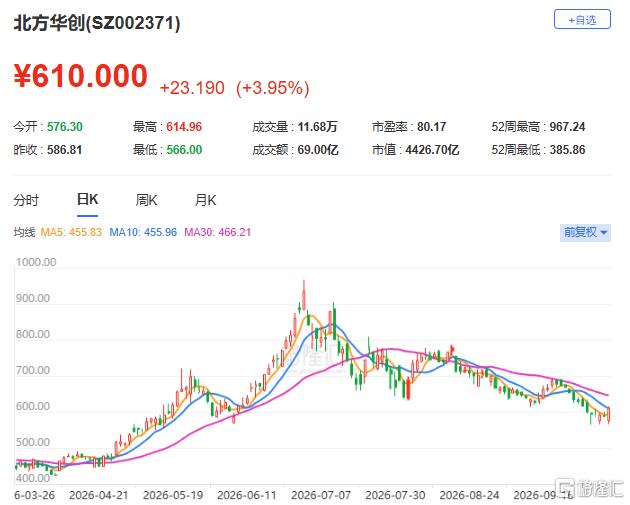
(北方华创股价走势;格隆汇)
半导体设备这条线,是尾盘资金发力的方向,背后有消息支撑。
台积电开了三季度法说会。三季度营收1.494万亿新台币,折合467.2亿美元,同比增长50.9%,落在指引区间上限之上;净利润7630.6亿新台币,同比增长68.7%。
它把2026年全年资本支出从520亿到560亿美元上调到600亿到640亿美元,全年营收增速指引也从略高于40%抬到约44%。敢在年中上调资本开支,等于给下游需求投了一张信任票。
第四季度的销售额指引给到523亿到543亿美元,高于市场预估的503.5亿美元。先进制程需求旺盛,台南要新建一座3纳米晶圆厂,亚利桑那第二座晶圆厂2027年三季度量产,A14芯片2028年量产。
管理层提到,AI智能体的CPU需求正在增长,仍远超现在的供应能力。上游的订单和资本开支一松,设备端的空间就跟着打开了。
另一条消息来自海关数据。
南华早报报道,9月中国集成电路出口额同比增长136%,达到450亿美元,超过了今年前九个月108%的累计增速,海关总署的口径是449.51亿美元。集成电路是9月增速居前的产品类别之一。
数量本身倒说明不了什么。9月中国出口集成电路327亿个,同比只增长1%,出口金额却增长136%。价升是金额大增的直接原因,价格上行的根源,指向全球人工智能基础设施建设热潮引发的存储芯片短缺。
从前三季度看,中国累计出口集成电路2752亿个,总价值接近3020亿美元,量稳价升的轮廓已经很清楚。
把这条线放回更大的盘子里,分量更重。9月中国整体出口同比增长36.3%,总额4471.8亿美元,半导体的增速远快于整体。
人工智能迅猛发展,推动全球算力投资建设提速,对算力终端设备及制造所需中间产品的需求持续扩张;大型计算设施运行,也推高了全球对电力设备的需求,带动中国发电、输电、储能产品出口。
前三季度,计算机零部件出口同比增长2.1倍,固态硬盘等存储部件增长1.3倍,服务器等数据处理设备增长7.2%,AI眼镜和智能仿生机器人也在持续出海。进口端同样热,前三季度存储器进口同比增长150%,集成电路进口增长56.6%。
从产业链往上看,上游晶圆代工产能偏紧,存储、CPU、功率、模拟、MCU的涨价正在逐个环节落地。
机构在9月电子月报里提到,2026年全球9大云厂商合计资本支出已上调至8867亿美元,同比增速抬到90%,半导体的供需格局预计继续偏紧,存储与代工的业绩兑现还在途中,本轮AI带动的半导体制造链机遇仍可看。
今天盘面的调整,基本面没有出问题。不必过度解读尾盘那几笔买单,也不必为跌势着急。
9月出口和社融不难看,成交额却一直上不来,情绪一直冷着。成交冷到这个份上,更像是在等一个能确认底部的机会。缩量下跌和放量下跌是两回事,后者才是资金在跑。
跌势还没有停下,眼下不是急着进场的时候。手里有票的朋友,先把仓位和心态都放稳。
尤其半导体这条主线,材料、设备、存储、代工的涨价与业绩仍在往上走,中国在供应链里的位置更稳、更难被替代。
真正值得等的信号,是成交额重新放大、科技线连续几天放量走出来。反反复复的行情,消磨的主要是持仓的耐心,机会属于等得起的人。
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。