


美国CPI公布后金价先跌后涨 摩根士丹利称美债收益率上升未必利空黄金

产联社编辑|开蓉蓉
图片由AI生成
美国通胀升温引发黄金价格调整,市场重新评估高利率对金价的影响。
10月15日,国际金价在前一交易日下跌后回升。此前一天,美国9月消费者价格指数(CPI)同比涨幅高于预期,推动市场提高对美联储进一步加息的押注。10月14日,纽约商品交易所10月黄金期货结算价跌至每盎司4084.80美元;15日亚洲交易时段,金价重新回升至4100美元上方。
摩根士丹利和瑞银近期分别发布黄金研究观点。摩根士丹利认为,央行购金、黄金交易所交易基金(ETF)资金流入及财政风险担忧,可能削弱高收益率对黄金的压制;瑞银则认为,黄金短期仍面临实际利率和美元压力,但结构性需求有望支撑后续价格修复。
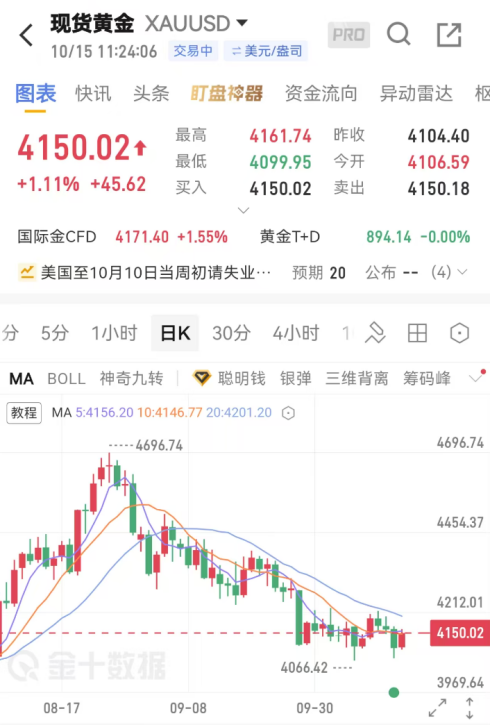
通胀升温,金价先跌后涨
美国劳工统计局10月14日公布的数据显示,9月CPI环比上涨0.6%,同比上涨3.7%,高于8月的3.4%,其中同比涨幅超过市场预期的3.6%。汽油价格环比上涨9.1%,贡献整体CPI月度涨幅的一半以上;能源价格指数上涨5.2%。剔除食品和能源后的核心CPI环比上涨0.3%,同比上涨2.6%,显示价格压力并不局限于能源领域。
数据公布后,市场提高对美联储进一步加息的押注,美元和美国国债收益率走高,黄金价格承压。较高的实际收益率增加持有不生息黄金的机会成本,美元走强则提高非美元投资者购买黄金的成本。尽管10月15日金价反弹,但尚不足以证明货币政策压力已经缓解。
瑞银10月12日发布的市场观点认为,美国实际收益率上升和美元走强,可能推动黄金再次测试每盎司4000美元附近,但黄金ETF持仓及央行储备多元化需求有望提供支撑。该行预计,金价可能在2026年末至2027年恢复上涨。不过,这一判断形成于最新CPI公布之前,通胀超预期使市场重新评估加息风险,后续价格修复仍需经济数据确认。
购金需求支撑,高利率影响分化
美国实际利率上升通常对黄金形成压力,但近期金价与实际利率之间的关系出现阶段性偏离。摩根士丹利10月13日研报指出,如果将2026年3月至7月黄金与美国10年期实际收益率之间的统计关系延续至当前,金价本应低于每盎司3000美元,而实际价格仍维持在4000美元以上。需要注意的是,这一测算属于历史统计关系的外推,并不代表黄金的合理估值。
摩根士丹利认为,央行购金和ETF需求是黄金抵御高利率压力的重要因素。世界黄金协会数据显示,2026年第二季度全球央行净购金约289吨,上半年合计约345吨,显示央行购买仍具有一定规模,但季度间节奏存在波动。
ETF资金流向同样反映出配置需求。世界黄金协会10月7日发布的报告显示,第三季度全球实物黄金ETF净流入约310亿美元,创季度纪录,持仓增加211吨。其中,9月净流入约100亿美元,持仓增加67吨,但当月金价仍下跌8.5%。同期,美国10年期国债收益率上升约53个基点,美元指数上涨约2%。这表明利率和美元仍对金价形成压力,但部分投资者的黄金配置需求并未减弱。
摩根士丹利指出,美债收益率上升对黄金的影响取决于驱动因素。如果收益率上升主要来自美联储收紧货币政策,黄金持有成本通常提高;但如果长期收益率上升更多源于财政可持续性担忧及期限风险溢价增加,投资者可能增加黄金配置,以分散主权债务风险。
世界黄金协会也注意到,第三季度英国黄金ETF资金流入与英国国债期限溢价上升同时出现,认为财政风险担忧可能是影响因素,但尚不能确认直接因果关系。因此,财政风险带来的配置需求能否抵消实际利率上升的不利影响,仍取决于市场环境。
机构看好后市,反弹仍待确认
摩根士丹利10月13日研报将黄金列为大宗商品首选标的,目标价为2027年第二季度每盎司5000美元。该行认为,央行购金和ETF流入正在抵消部分宏观压力。未来如果美债收益率回落,黄金持有成本有望下降;如果收益率上升主要反映财政风险,黄金仍可能获得配置需求。
瑞银则更关注货币政策预期变化。根据其10月12日公开观点,高实际收益率和强美元仍可能使金价短期承压,但央行储备多元化、公共债务风险及ETF需求有望支撑中期走势。该行认为,黄金在4000美元附近可能获得买盘支持,但这一水平并非确定性底部。
两家机构均关注结构性购买需求,但并未确认黄金已经形成持续上涨趋势。摩根士丹利强调财政风险可能改变黄金与美债收益率的传统关系,瑞银则重视货币政策预期缓和后的价格修复条件。
美联储将于10月27日至28日召开议息会议。最新CPI数据显示通胀压力仍然存在,后续利率决策及美元、美债收益率走势,将继续影响黄金短期表现。中期而言,央行购金、ETF资金流向及收益率变化的驱动因素,仍是观察黄金配置需求能否延续的重要变量。
信息来源说明:美国劳工统计局10月14日CPI报告、世界黄金协会2026年黄金需求及ETF报告、《华尔街日报》10月14日黄金行情报道、摩根士丹利10月13日研报公开报道及瑞银10月12日官方市场观点。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。