


双节后鸡蛋生猪价格同步走弱 供需格局阶段性转松

产联社编辑|开蓉蓉
图片由AI生成
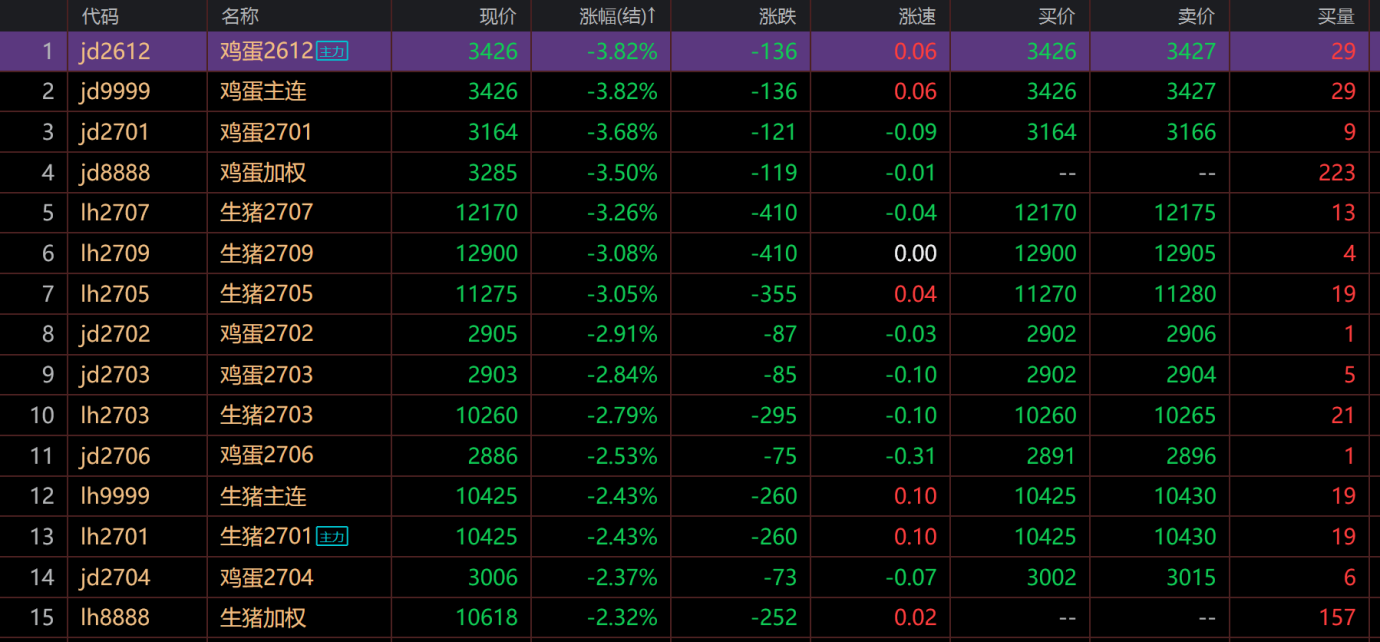
节日消费提振效应消退,养殖市场重新面临供应端的压力。10月14日,国内商品期货市场鸡蛋主力jd2612合约收报3426元/500千克,跌幅3.82%;生猪主力lh2701合约收报10425元/吨,跌幅2.43%。生猪远月lh2707、lh2709合约分别下跌3.26%、3.08%,跌幅均超过主力合约。
现货市场同样承压。鸡蛋价格自9月中旬高位持续回落,生猪价格徘徊在10元/公斤附近。随着节日集中采购结束,需求支撑减弱,而养殖端供应尚未明显收缩,供需矛盾进一步显现。
两大品种的供应压力来源有所不同:鸡蛋主要受到产蛋率恢复、节后库存增加影响;生猪则面临出栏供应增加、出栏体重偏高及产能调整尚未充分传导等多重压力。
需求转弱,蛋价持续承压
9月中旬以来,鸡蛋价格明显回落。卓创资讯监测显示,截至10月9日,全国主产区鸡蛋日均价4.06元/斤,累计下跌24.25%;10月12日进一步降至3.92元/斤,主销区均价4.14元/斤。节前集中备货结束后,终端采购谨慎,销区周度销量较9月中旬减少5.45%。
库存同步增加。Mysteel数据显示,10月10日生产环节库存1.44天、流通环节1.58天,10月12日分别升至1.53天和1.81天,流通环节增加明显。在需求转弱阶段,库存回升可能促使养殖户降价出货。
供应端呈现存栏下降与产蛋率恢复并存。多家期货机构报告显示,9月全国在产蛋鸡存栏环比下降,但不同机构统计结果存在差异。随着气温下降,蛋鸡逐步摆脱高温影响,产蛋率恢复,部分抵消存栏降幅。卓创资讯分析师刘旭指出,10月新开产蛋鸡对应6月补栏鸡苗,预计新开产数量略有减少。当前蛋价承压主要源于节后需求减弱、产蛋率恢复及库存增加,而非新增产能大幅释放。
成本端相对平稳,10月12日全国玉米均价2136.64元/吨,豆粕回落,饲料成本波动有限。刘旭预计10月蛋价月均价约4元/斤,养殖盈利空间可能进一步收窄,后续能否企稳取决于老鸡淘汰节奏及库存消化情况。
生猪供应压力仍存,产能去化滞后
相比鸡蛋,生猪市场供需矛盾更为复杂。卓创资讯数据显示,10月12日全国生猪出栏价格10.04元/公斤,环比下降0.18元/公斤。节后规模养殖企业恢复正常出栏,终端消费未同步增长,供大于求格局延续。
出栏体重是影响猪肉实际供应的重要因素。涌益咨询数据显示,截至10月8日当周,全国生猪出栏均重129.18公斤,环比增加0.31公斤,其中集团企业增加0.34公斤,散户减少0.92公斤。整体出栏均重仍处高位,在出栏头数保持一定规模的情况下,市场需消化更多猪肉供应。前期压栏及二次育肥猪源的释放,也可能增加阶段性供应压力。
更深层次的矛盾来自产能调控与生产效率提升之间的关系。2026年5月,农业农村部将全国能繁母猪正常保有量由3900万头调整至3750万头左右。截至二季度末,全国能繁母猪存栏3780万头,同比下降6.5%,相当于正常保有量的100.8%,处于绿色区域。但母猪存栏减少,并不意味着商品猪供应同比例下降。随着育种技术和生产管理水平改善,单头母猪对应的商品猪产出能力增强,一定程度上对冲了母猪数量下降带来的供给收缩。
养殖利润方面,广发期货援引涌益咨询数据称,截至10月8日当周,50头以下母猪规模自繁自养肥猪出栏利润为每头亏损218.31元,5000至10000头规模为每头亏损236.40元,外购仔猪育肥为每头亏损170.52元。不同模式均处亏损状态,但从养殖亏损到实际产能退出仍存在时间差,能繁母猪存栏下降尚未充分转化为当期商品猪供应收缩。后续仍需关注规模企业出栏节奏、二次育肥及出栏体重变化。
猪肉价格拖累CPI,四季度走势待观察
鸡蛋与生猪价格同步走弱,也可能对后续居民消费价格产生影响。
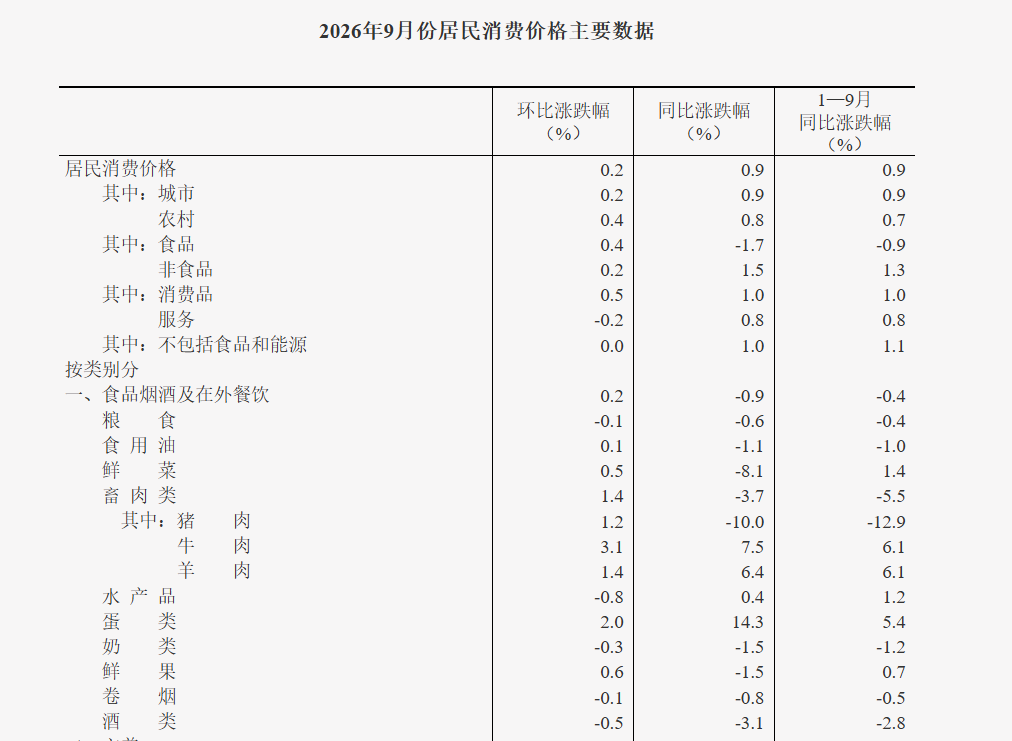
国家统计局10月14日公布的数据显示,2026年9月全国CPI同比上涨0.9%,食品价格同比下降1.7%。其中,猪肉价格同比下降10.0%,蛋类价格同比上涨14.3%,两者走势分化。环比来看,猪肉价格上涨1.2%,蛋类价格上涨2.0%,反映出节前需求对肉蛋价格形成一定支撑。
来源:国家统计局
进入10月后,随着集中采购结束,养殖端价格重新承压。但生猪出栏价格、鸡蛋产区价格与居民消费端价格并不完全一致,期货价格变化也不能直接等同于CPI走势,后续影响仍需观察。
展望四季度,鸡蛋市场重点关注老鸡淘汰、新开产规模及库存消化情况;生猪市场则需跟踪规模企业出栏计划、二次育肥猪源释放及产能调整效果。后续节日备货可能带来阶段性需求改善,但能否形成持续反弹,仍取决于实际供需变化。
总体来看,双节后鸡蛋与生猪价格同步走弱,反映出节日需求退潮后,市场重新回归供应基本面。短期价格能否企稳取决于供应释放节奏,而持续改善仍需要供给调整与终端需求恢复形成配合。
信息来源说明:国家统计局、农业农村部、卓创资讯、Mysteel、涌益咨询、广发期货等机构公开资料。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。