


“中国私募之王”抄底恒大物业,从200亿砍到66亿
产联社编辑|丛日昕
图片由AI生成
恒大物业将易主了?
今年10月以来,有市场消息称,亚洲投资机构太盟投资集团(PAG)正与中国恒大清盘人,就收购恒大物业51.016%的股权进行独家谈判,双方还没公布最终交易价格。若交易达成,许家印留下的这块物业资产,可能迎来新主人。
消息一出,恒大物业股价应声响动。10月9日恒大物业的收盘价为1.205港元,涨了1.26%,总市值约130亿港元。若按51.016%的持股比例折算,这笔交易涉及的市值金额高达66亿港元。
敢在恒大一团乱麻的时候出手收购,太盟投资集团到底什么来头?
太盟投资被称为“亚洲小黑石”。截至2026年6月30日,太盟管理资产规模超过600亿美元。太盟掌舵人单伟建,曾以5亿美元抄底韩国第一银行,用600亿元拿下万达商管控制权,再联合腾讯、京东等吞下48座万达广场。如今,他又用同样的方式出现在恒大残局里。
太盟为什么总能在别人焦头烂额时找到机会?单伟建又有怎样的投资逻辑?
恒大物业为什么仍有人抢?
恒大物业股权出售的事,可谓是“一波三折”。
早在2024年1月,香港法院向中国恒大发出清盘令。债务危机之下,清盘人的任务是处置资产、尽可能提高债权人的回收率。所以,在2025年,清盘人聘请瑞银和中信证券寻找买家,恒大物业的股权出售流程正式启动。
到了2026年4月,广东旅控曾打算接盘恒大物业,与卖方进入排他性谈判,但因为在尽调和价格上没谈拢,两个月后,恒大物业就宣布相关谈判终止。
直到9月30日,恒大物业再次披露控股股东已经在与一名选定投标人签订排他性协议,几天后,媒体就将这名潜在买家指向太盟,排他期截至10月27日。
其实早在2021年,合生创展就曾计划用约200.4亿港元,收购恒大物业50.1%的股权,但交易最终未达成了。
到了2026年10月9日,恒大物业股价为1.205港元,总市值约130亿港元,按照持股比例简单折算,51.016%的股权对应市值就剩约66亿港元了。相比于之前的200亿港元拟收购价,可以说是“打骨折”。
为什么资方仍认为恒大物业有吸引力?经营数据是其中一个原因。
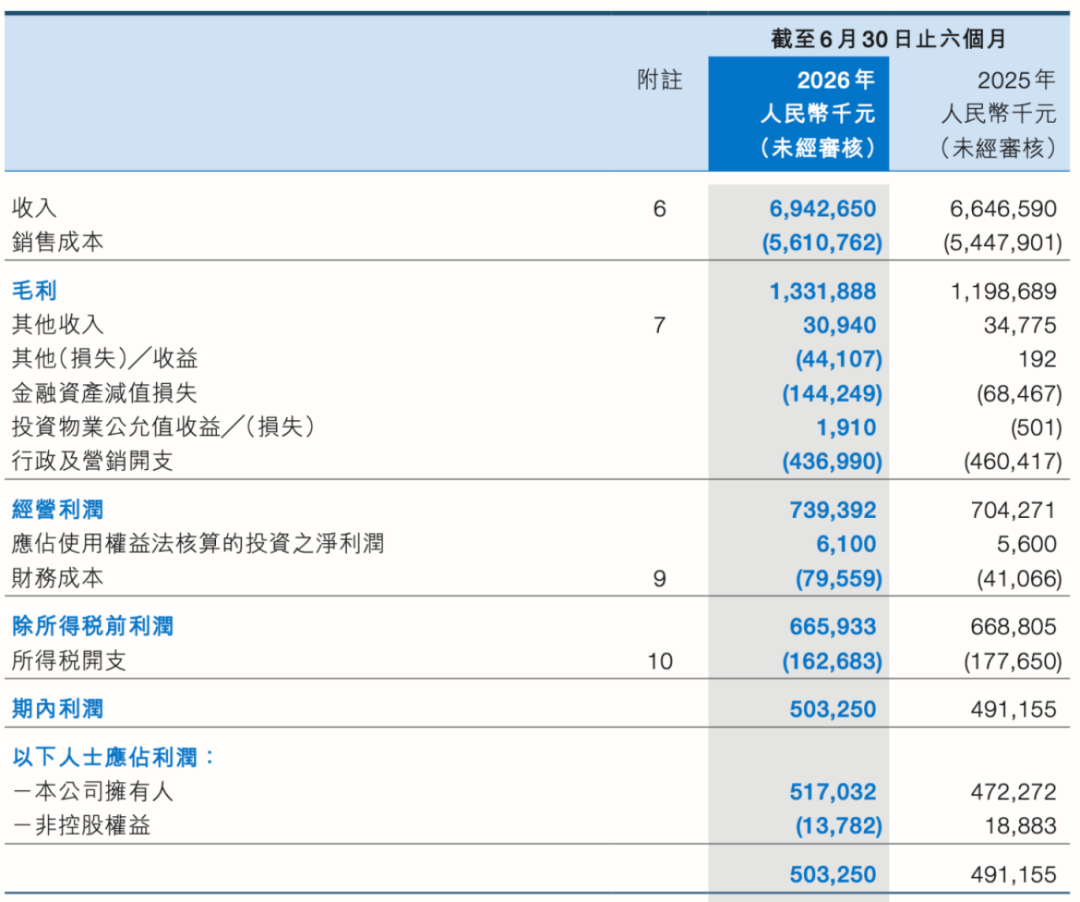
图:恒大物业财报
2026年上半年,恒大物业营收约69.43亿元,同比增长4.5%,归母净利润约5.17亿元。也就是说,尽管母公司恒大陷入清盘,物业公司仍保有相当规模的业务。
并且“去恒大化”的程度也很彻底。同期,在管面积高达约6.03亿平方米,稳居行业前三,第三方收入占比近100%。
那此次的收购计划为什么太盟能接?
因为它是纯私募,没有漫长的审批链,出价灵活,折价容忍度高,背后LP又多是养老金、主权基金等长期资本,对回报周期也很有耐心。
而且这对于太盟来说,不仅是一笔高性价比的财务投资。如果顺利将6亿平方米的物业管理面积收入囊中,太盟便能将手中的万达商管商业运营体系,与恒大物业对接,拼出“商管+物管”闭环,复刻华润万象生活的模式,为自己在港股上市再加筹码。
不过,恒大物业也有难处。2021年,中国恒大利用存单质押方式挪用的134亿元资金,截止6月份只追回了950万。2026年中报显示,关联方应收款约20.89亿元已全额计提减值,全集团减值拨备约32.44亿元,看来后续追偿远未达到能够轻描淡写带过的程度。
过去的资金往来如何厘清、潜在责任如何划分、经营现金流能否持续,将直接决定这轮收购到底以多少钱签约,还是重演过往告吹的剧本。
单伟建与太盟的资本棋局
如果要理解太盟为什么能逆风抄底,就一定绕不开创始人单伟建。
单伟建号称是“中国私募之王”,但他的人生起点却与金融相去甚远。1953年出生于北京,小学毕业就遇上上山下乡的时代,不到16岁的单伟建被分到内蒙古戈壁滩,在零下十几度的寒冬里开荒种地、挖沟烧砖,生活了六年。
从内蒙回来后,进入北京对外贸易学院学习,1980年赴美深造,并取得旧金山大学工商管理硕士学位,成为旧金山大学史上第一批中国留学生,又先后获得加州大学伯克利分校硕士、博士学位,师从后来成为美国财政部长的耶伦。
毕业后,他曾在宾夕法尼亚大学沃顿商学院任教,也曾任职于摩根大通,担任执行董事。
1990年代后期,单伟建转向私募股权投资,进入新桥资本,并在亚洲银行业重组中积累声望。此后,他担任TPG(前新桥投资集团)亚洲业务的重要负责人。
2010年,他决定离开TPG,来到太平洋联盟集团创立私市股权业务,担任董事长兼CEO,同年,太平洋联盟、Secured Capital Japan等投资业务整合为多策略平台,2011年就将太平洋联盟改为“太盟”,以PAG品牌重新亮相。
也就是说,太盟并不是单伟建一个人从零搭建的单一业务公司,而是由不同投资业务逐步整合而成。如今,太盟的投资领域覆盖私募股权、不动产和信贷等板块。
截至2026年6月30日,太盟管理资产规模超过600亿美元,服务对象包括全球养老金、主权财富基金、保险机构等长期投资者。知名的项目包括腾讯音乐、奈雪的茶、%Arabica、万达商管、宝钢气体、国药集团、博锐生物、乐信金融等。
这类机构和普通投资者最大的不同,是它不只考虑买什么,还要考虑买多少、如何控制、怎样改造,以及最后如何退出。
单伟建曾在投资理念中强调,投资关键在于判断,而不是一味勤奋。放到收购业务里,这意味着不能因为一家企业价格跌了,就认定它便宜,必须判断它的经营基础是否还在,困境究竟是暂时的,还是商业模式已经失效。
因此,太盟的系列操作遵循的规律就是:识别价值—获取控制权—改善经营—寻找退出机会,也就是Buy-out(控制权收购)。收购后,凭借精细化的投后改造,把濒死企业救活后再卖出高价。
那太盟为什么会如此看重控制权?
因为少数股权投资,往往需要等待上市或其他股东安排来实现退出,一旦上市失败,资金就可能被长期锁住。控股型收购则不同,买方可以更深入地参与董事会、管理层和经营决策,决定企业如何调整、何时出售资产、采取什么退出路径。
太盟的优势,在于它有跨周期的资本和专业团队,能参与复杂的股权、债务重组。它不需要每笔投资都追求快速上市,也不必把企业的市场故事讲到最漂亮才肯出手。
单伟建说自己既不是“白衣骑士”,也不是“野蛮人”:“我只不过是看到了一个机会,我觉得能给投资者赚钱,就去做。”太盟不创造机会,只在别人的危机里寻找机会。
5亿美元买银行,600亿控万达
单伟建投资生涯中最有代表性的案例之一,是韩国第一银行。
1998年亚洲金融危机期间,韩国第一银行深陷泥潭,亏损高达10亿美元。单伟建率领新桥资本参与收购这家问题银行,并于1999年以约5亿美元获得51%股权。对新桥来说,关键不只是买到了一家低价银行,而是取得了重整经营的主动权。
团队参与重组和管理调整,推动银行重建风控体系,将其转型为零售银行,银行经营也随之改善,仅用一年时间便扭亏为盈。最后在2005年,以33亿美元卖给渣打银行,斩获5倍回报。
深圳发展银行也是单伟建在新桥时期的重要案例。新桥于2004年入股深发展,复用韩国第一银行那套打法,参与其治理和资产质量改善,最终将股份出售给平安,从而全身退出。
再往后,太盟投资版图还涉及盈德气体、戴德梁行等业务,以及与丰树集团联合投资香港高银金融国际中心等项目。它们横跨银行、工业气体、商业服务和不动产,看上去并非同一个赛道,共同点却都是需要通过交易结构和经营管理来释放价值。
近两年,真正把太盟推向聚光灯的,还是万达商管。
2021年,珠海万达商管为冲刺上市,引入多家战略投资者,太盟出资约28亿美元参与上市前融资,这也是它在中国最大的一笔投资。当时,上市进程与回购安排绑定:如果未能按约定时间完成上市,万达就面临较大的股权回购压力。
后来,珠海万达商管未能如期上市,原有投资协议带来的压力立马显现出来。对万达来说,需要的是一笔足够大的资金,既缓解回购风险,又尽可能维持商业管理业务运转;对太盟及其投资伙伴来说,原有投资已无法只靠等待IPO来兑现。但太盟并没有选择退出,而是再加码。
2024年3月,太盟牵头联合中信资本、Ares旗下基金、阿布扎比投资局相关机构和穆巴达拉等投资者,注资600亿元成立了大连新达盟,投资方合计持股60%,万达商管持股比例从70.15%降至40%,太盟也因此拿下了全球最大商业地产管理平台的控制权。
这笔安排确实缓解了万达当下压力,却也让王健林失去了对新达盟的绝对控制权。
资金进来之后,投资者的影响力也随之进入管理体系。太盟合伙人黄德炜后来进入相关商业管理平台的核心管理层,意味着资本方从出资人开始延伸到治理和运营。
此后,交易不再局限于商管平台。2025年,太盟相关投资方联合其他机构,推进收购万达旗下48座广场相关公司的股权,交易金额约500亿元。截至2026年,万达全国529座万达广场中,超470座产权已易主,王健林自持仅剩60余座。
万达案例给恒大物业提供了参照,但并不意味着两笔交易可以照搬。万达商管拥有品牌、招商能力、租户关系和商业项目运营体系;恒大物业的价值则来自社区服务、在管面积、物业费和第三方拓展能力。两者都需要稳定经营,但改善路径并不相同。
假如太盟最终收购恒大物业控股权,可能会补强其不动产相关业务:一端是商业综合体的运营管理,另一端是体量庞大的社区物业服务。但“商管+物管”能否真正形成协同,仍取决于客户、团队、系统与成本能否整合,而不是把两家公司放进同一张组织架构里,就自然产生出价值。
这也是太盟面对的现实。恒大物业的经营指标不错,不等于所有历史问题都能自动消失。控股股东可以改变治理结构,却不能让旧的资金纠纷凭空归零;投资者可以注入资本,但能否提升服务、留住客户、扩展第三方项目,仍要靠经营能力证明。
参考文章:
《太盟投资:隐身许家印与王健林身后的机会主义者》,观点
《再访单伟建:白开水与金钱风云》,暗涌Waves
《380亿暂不用还了,“拯救”王健林的太盟,啥来头》,澎湃新闻
《单伟建谈并购深发展跌宕往事 “传奇”难复刻》,财新
《恒大物业股权出售谈判终止 公司股价暴跌》,财新
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。