


超强厄尔尼诺来了,糖、橡胶、棕榈油、铜为什么“分期到账”?

产联社编辑|开蓉蓉
图片由AI生成
超强厄尔尼诺来了,大宗商品却没有齐涨。
10月9日,国家气候中心确认2026年9月已形成超强厄尔尼诺事件,Niño3.4指数7至9月均值2.54℃。
但市场反应远比天气复杂。
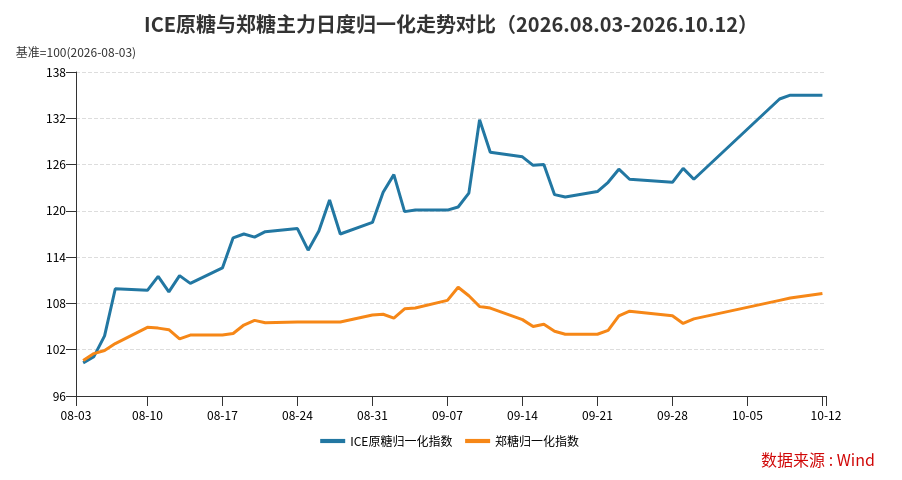
国庆假期国内休市,纽约原糖持续走强。10月9日ICE原糖结算价20.25美分/磅,较8月初涨近四成。节后郑糖开市,10月12日报5546元/吨,较节前仅涨约3.9%。外盘行情,国内几乎没接住。
同期沪胶创近九年新高,棕榈油明显弱于橡胶,库存升至351.09万吨历史高位。铜库存降至六周低位,洋山铜溢价升至135美元/吨,铜价却未单边上涨。
同一场气候事件,四个品种四种反应。为什么糖内外盘差这么多?为什么橡胶涨、棕榈油弱?为什么铜库存低、价格却不动?
答案不只在天气,更在产业链。
一、糖:国际市场提前交易减产,国内市场仍受库存约束
在四个品种中,国际糖价对厄尔尼诺减产预期的反应最为直接。印度、泰国和巴西等主要产糖国的天气变化,会影响甘蔗生长、制糖比例以及全球食糖出口供应。其中印度既是全球主要食糖生产国,也是国际贸易格局中的重要变量,其产量变化和出口政策往往对国际糖价产生较大影响。
据路透社10月8日报道,美国农业部海外农业局下调了印度2026/27榨季食糖产量预测,从此前的3360万吨降至2950万吨,降幅约12.2%。国际糖业组织此前发布的2026年8月季度市场展望,也已将2026/27榨季全球食糖供需平衡初步预测为小幅缺口。
但天气风险向食糖供应缺口的转化并非一步完成。降雨偏少首先影响甘蔗生长和单产预期,此后市场还需要观察实际收割量、糖厂开榨进度、食糖与乙醇之间的原料分配,以及印度政府的出口政策。
尤其是出口政策,决定了一个产糖国的减产风险最终会在多大程度上影响国际可贸易糖源。因此,国际糖价当前反映的不仅是已经发生的产量变化,也包含市场对未来供应收紧的提前定价。
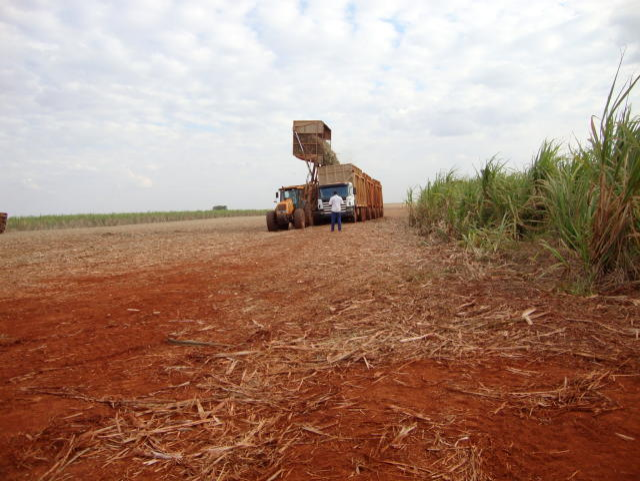
图:甘蔗收割作业
来源:Embrapa Soils
国内白糖市场却有另一套约束条件。虽然国际原糖上涨会抬高进口糖成本,但国内糖价还受到本土甘蔗产量、工业库存、进口节奏和终端消费的共同影响。招商期货此前研报指出,国内白糖市场面临较高库存和新榨季增产预期压力,内外市场供需格局存在差异。国际原糖上涨需要经过进口成本变化、进口利润调整和国内库存消化等环节,才能进一步影响国内现货和期货价格。
从当前市场关注点看,纽约糖交易的是印度的天气,郑糖面对的是国内的库存。前者关注未来全球可出口糖源是否收缩,后者必须回答国内当前供应是否真正趋紧。两种价格表现之间的差异,既是区域供需差异,也是市场定价时间的差异。
二、橡胶:供给弹性不足,天气风险更容易传导至产业链
如果说食糖市场的分化体现的是国际减产预期与国内库存之间的时间差,那么天然橡胶则展示了另一种传导机制:当供给难以迅速调整时,天气风险更容易被市场提前定价,并进一步传导至下游成本。
10月9日,上期所天然橡胶主力合约RU2701盘中最高触及20775元/吨,创近九年新高。10月12日,沪胶盘中进一步触及21000元/吨上方,价格波动明显加剧。
橡胶上涨并非完全由厄尔尼诺驱动。东南亚主产区的降雨、割胶活动、原料供应、全球橡胶树种植周期以及轮胎行业需求,都在影响供需平衡。但厄尔尼诺带来的天气不确定性,进一步强化了市场对未来供应收缩的担忧。
天然橡胶与许多工业品不同:即使价格上涨,生产端也很难迅速增加有效产能。橡胶树从种植到正常割胶需要多年,新增种植面积无法短期形成产量,已有胶园也受树龄、劳动力、天气和胶农收益等因素约束。一旦主要产区出现持续天气扰动,市场可迅速增加的供应相对有限,价格因此更容易对潜在减产作出反应。
更值得关注的是,橡胶涨价已开始向下游产业传导。据报道,9月以来,已有60余家轮胎企业发布70多份涨价函,主流提价幅度约2%至5%,国庆假期期间多家企业集中调整报价。这意味着天然橡胶的价格上涨不再只是期货市场的交易预期,已经开始影响轮胎企业的经营决策。
但发布涨价函不等于成本压力能够完全转嫁。轮胎企业存在原料采购库存,成本变化与实际生产之间有时间差;终端汽车需求、替换胎市场竞争和渠道折扣,也会限制实际提价幅度。如果原料涨幅快于轮胎售价,企业利润仍可能受挤压。
涨价函可以迅速发出,能否真正落地还要看终端需求。橡胶市场当前同时交易两件事:一是未来供应可能收紧,二是下游能否消化已经上涨的原料成本。这也是橡胶与食糖的重要区别:食糖仍需要等待国际减产预期传导至国内供应,而橡胶的价格变化已经开始进入产业链成本环节。
三、棕榈油:未来可能减产,但当前库存更有定价分量
但供给弹性不足,并不意味着价格一定上涨。同样是多年生经济作物,棕榈油面临的现实条件截然不同:较高库存正在抵消市场对未来减产的担忧。
10月12日,马来西亚棕榈油局公布的9月供需报告显示,马来西亚棕榈油库存升至351.09万吨,较修订后的8月库存281.91万吨增长约24.54%,达到历史高位。当月产量约211.70万吨,环比增长16.48%;出口约112.04万吨,环比下降12.13%。产量增加、出口偏弱、库存累积,是当前棕榈油市场的主要矛盾。
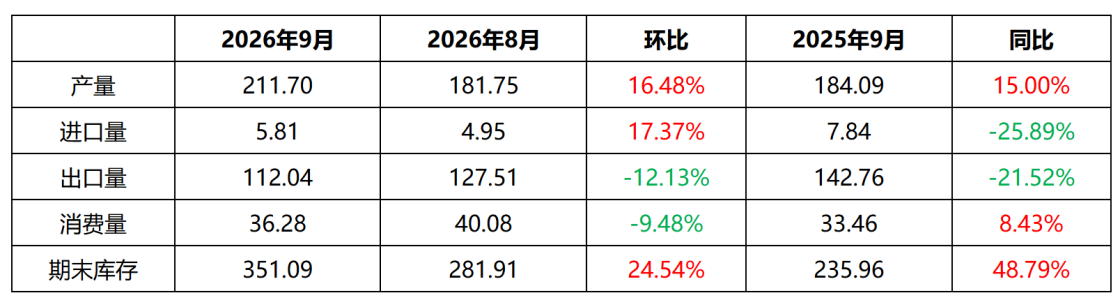
图:马来西亚棕榈油供需数据(2026年9月)
来源:MPOB
此前市场已开始关注厄尔尼诺对东南亚棕榈油生产的影响。但天气对油棕产量的影响需要经过花序发育、果串形成和成熟等环节,通常不会在天气异常出现的当月就全部体现。换句话说,厄尔尼诺可能影响未来几个季度的供应,但减产预期不等于当前库存会立即下降。
库存不会因为减产预期而消失。市场可以提前为未来减产支付溢价,但在库存持续攀升的情况下,买方并不急于补库,现货紧张程度也未必与天气预期同步。马来西亚棕榈油库存已超过350万吨,即使后续产量回落,市场仍需观察库存是否真正进入下降通道。
因此,判断棕榈油价格不能只看天气,还必须看库存消化速度。如果产量下降、出口改善,库存可能逐渐回落,天气风险才更容易转化为持续的价格支撑。反之,较高库存仍可能限制价格上涨空间。此外,豆油、菜籽油等替代油脂价格,以及印度、中国等主要进口国需求、印尼生物柴油政策,都可能影响棕榈油的消费和贸易流向。
橡胶的市场焦点是潜在供应收缩,棕榈油则必须先回答现实库存何时见顶。两种商品都面临气候风险,但库存条件不同,价格反应自然不会一致。
四、铜:供应风险正在累积,价格仍受宏观需求牵制
棕榈油说明,库存可以延缓天气风险向价格的传导。铜市场则进一步表明,即便部分现货指标趋紧,宏观需求仍可能成为决定价格方向的关键变量。
与前三个品种相比,铜受到厄尔尼诺影响的路径更加间接。铜矿主要集中在智利、秘鲁等地,极端降雨可能影响矿区道路、港口运输和电力供应,持续干旱也可能约束部分矿山的水资源利用。但这些影响具有明显的区域性和条件性。厄尔尼诺发生,并不意味着全球铜矿一定减产,更不能据此直接推导出铜价上涨。
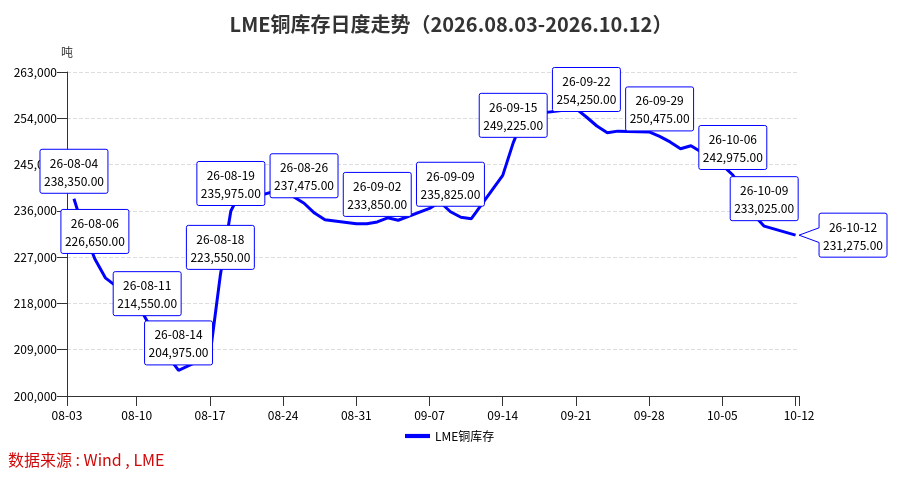
铜市场当前已有其他供应信号。据路透社10月9日报道,LME注册仓库铜库存降至233025吨,为六周低位;洋山铜溢价升至每吨135美元,达到约四年高位。库存下降与进口溢价走高,反映出部分地区现货供需趋紧,以及中国进口铜需求改善。但上期所铜库存较9月底增加约2万吨至58744吨,显示不同市场库存变化并不一致。单一交易所库存下降,不等于全球铜供应全面短缺。
与此同时,智利Centinela铜矿的劳资谈判与罢工风险也引发关注。但这一风险主要涉及劳资关系,与厄尔尼诺造成的天气扰动并非同一回事,应分别评估其影响范围和持续时间。
对于铜价而言,供应端只是定价体系的一部分。全球制造业景气度、房地产投资、电网建设、新能源和人工智能基础设施资本开支,以及美元走势和宏观金融条件,都会影响铜需求与价格预期。即使部分矿山减产,如果全球需求预期同步走弱,铜价也未必持续上涨。反过来,如果制造业和电网投资需求改善,即便天气扰动有限,铜价也可能因需求扩张而走强。
铜的气候风险,更像供需矛盾的放大器,而不是单独决定价格方向的开关。与食糖、橡胶和棕榈油相比,铜市场的定价还要经过更复杂的宏观需求和金融条件检验。
五、同一场厄尔尼诺,为什么会出现不同行情?
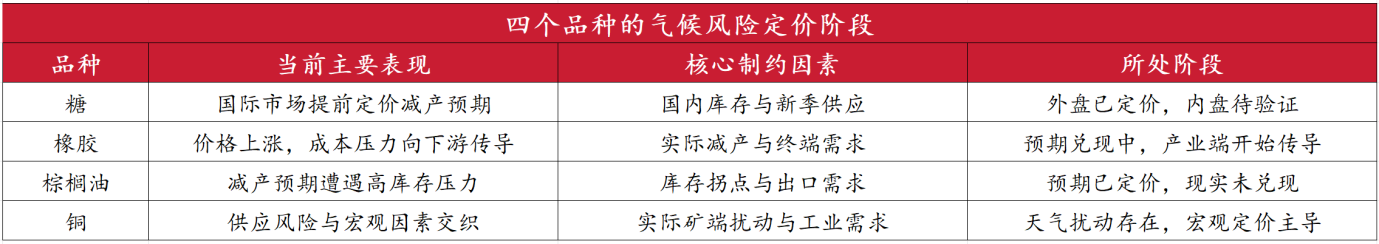
把糖、橡胶、棕榈油和铜放在一起,气候事件对商品价格的影响并没有统一的时间表。
所谓“分期到账”,不是说四个品种依次补涨,也不是说每笔账最终都会到。它真正表达的是:同一种气候风险,经过不同产业链的供给、库存、贸易和需求环节,传导到价格上的速度和程度各不相同。
其中,三个因素尤为重要。
供给弹性决定市场是否提前反应。天然橡胶和棕榈油都是多年生经济作物,新增种植面积很难迅速转化为有效产量;食糖受种植周期、产区分布及出口政策影响;铜矿新增产能则需要更长时间的投资建设。供给越难在短期内调整,市场越容易对潜在减产风险提前作出反应。但供给弹性并不能单独解释价格走势,棕榈油同样缺乏短期增产弹性,却仍受到高库存约束。
库存决定短期冲击能否被吸收。库存是连接未来供应预期与当前现货市场的重要缓冲。库存较高时,市场即使担忧未来减产,也可能先依靠现有库存满足需求;库存偏低时,新增供应扰动则更容易放大现货紧张。棕榈油9月库存创351.09万吨历史新高,正是“高库存挡住天气溢价”的典型样本。橡胶对供应扰动预期较为敏感;铜还需结合区域库存与现货升贴水判断。
需求和政策决定风险最终能转化成多少价格。食糖受到印度出口政策和乙醇生产安排影响;天然橡胶需要轮胎产业链承接原料涨价;棕榈油受到生物柴油政策及替代油脂市场影响;铜则更加依赖全球工业需求和宏观金融条件。同样的天气冲击,落到不同产业链上,最终会产生完全不同的价格结果。
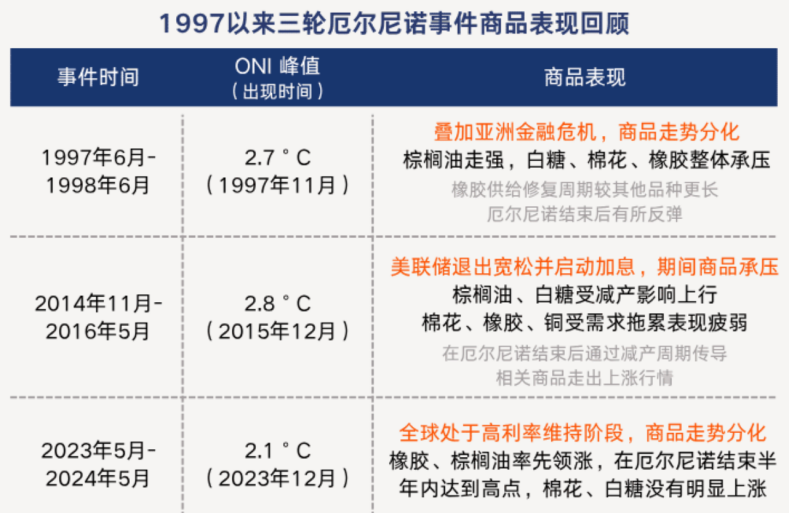
来源:东方财富期货
接下来,市场需要关注的不是厄尔尼诺指数本身,而是各条产业链是否出现真正的供需变化。国际食糖市场,要看印度、泰国和巴西产量预测是否继续调整,以及全球可贸易糖源是否收缩。天然橡胶市场,要看东南亚实际割胶情况、进口到港和国内库存,同时观察轮胎企业提价能否真正落实。
棕榈油市场,要看马来西亚库存何时见顶、季节性减产是否出现,以及主要进口国需求能否改善。铜市场,则要看矿山供应风险是否转化为实际减产,同时跟踪全球制造业和工业投资需求变化。
超强厄尔尼诺已经形成,但它并不意味着所有大宗商品都将进入同一轮上涨行情。
对于国际食糖市场,关键在于减产预期能否转化为全球可贸易供应的实际收缩;对于天然橡胶,关键在于主产区供应变化能否持续,以及轮胎企业能否消化原料涨价;对于棕榈油,关键在于高库存何时出现拐点;对于铜,则需要观察矿端扰动是否真正影响产量,以及全球工业需求能否形成支撑。
这些变量决定了气候风险最终会在何时、以何种程度反映到价格之中。所谓“分期到账”,并不是四个品种依次补涨,而是同一种外部风险,在不同产业结构中经历了不同的传导过程。
天气决定风险从哪里出现,产业结构决定风险如何传导,库存和需求最终决定风险能否成为价格。
信息来源说明:
数据来源:国家气候中心、ICE、郑州商品交易所、上海期货交易所、LME、上海有色网(SMM)、马来西亚棕榈油局(MPOB)、卓创资讯。
机构报告:
美国农业部海外农业局(USDA FAS),《糖业半年报告》,2026年10月5日
国际糖业组织(ISO),《Quarterly Market Outlook》,2026年8月
招商期货,白糖市场研报,2026年10月
报道来源:
路透社,《India sugar production view slashed as El Niño hits, USDA says》,2026年10月8日
路透社,《Copper price heads for a weekly gain on mine supply risks, China demand》,2026年10月9日
《证券日报》,《天然橡胶价格持续上涨 超60家轮胎企业集中提价》,2026年10月10日
《每日经济新闻》,《轮胎原料大涨价:橡胶达九年高,炭黑创六年新高;超20家公司假期集中调价》,2026年10月10日
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。