


95后少东家大婚,接棒600亿“钴业帝国”
产联社编辑 |沈潇
图片由AI生成
一场百万婚礼,让华友钴业再次走进公众视野。
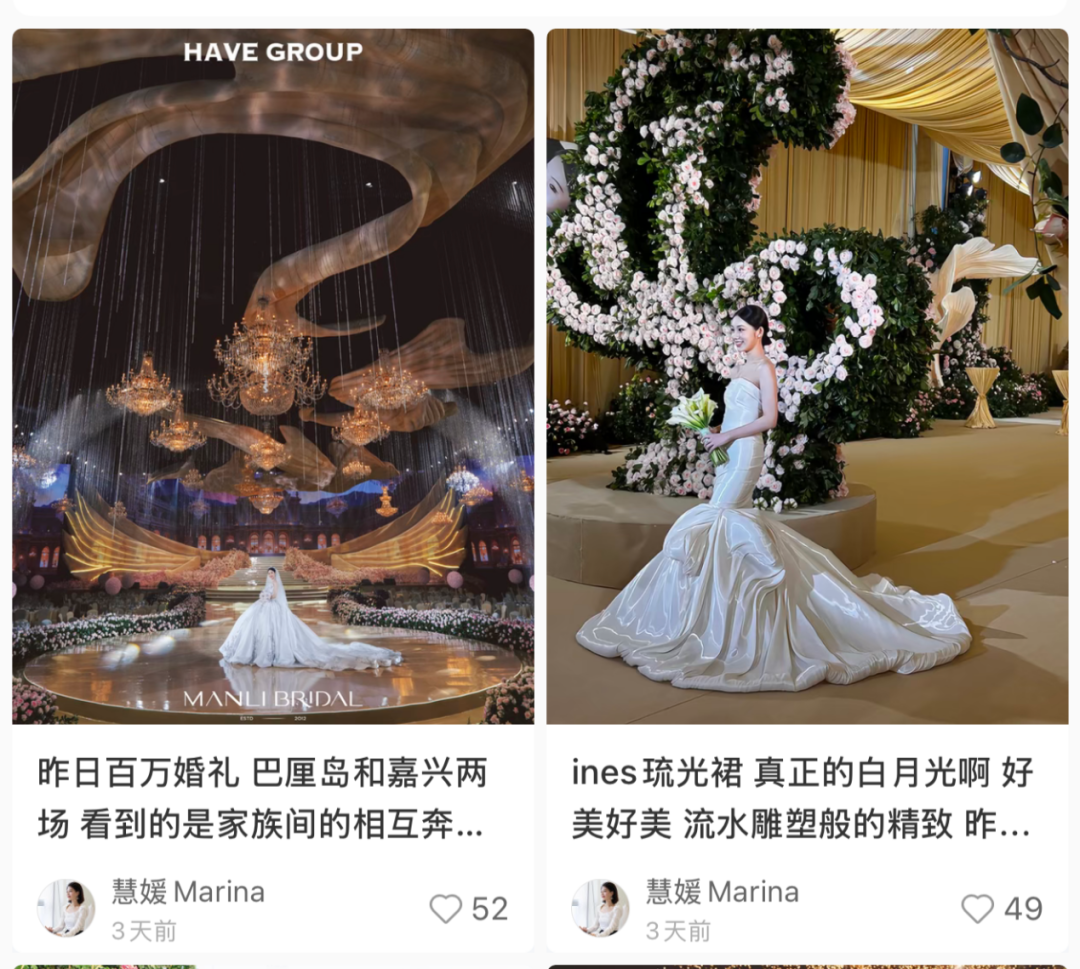
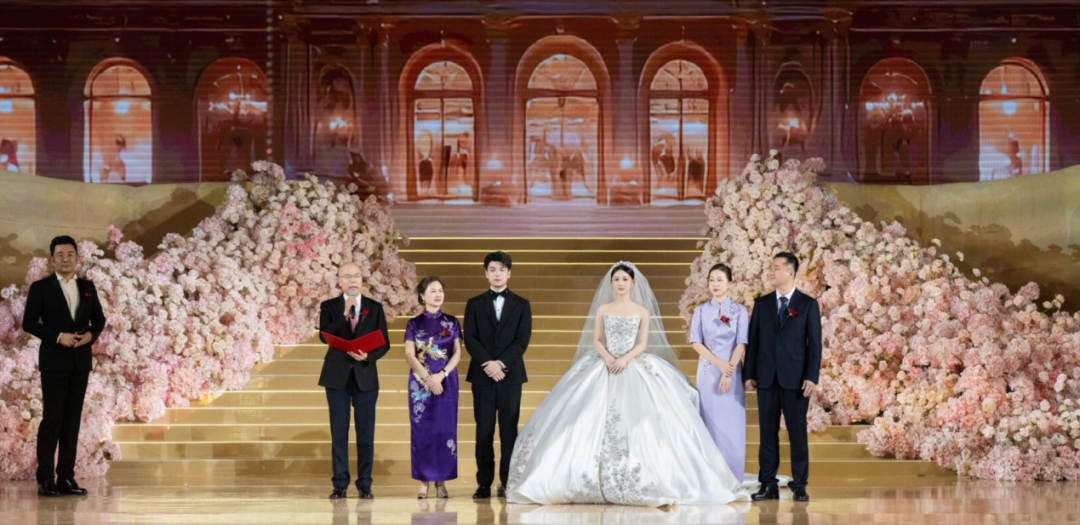
国庆假期,全球钴龙头华友钴业少东家陈晓军,举办了一场盛大婚礼。婚纱品牌创始人在小红书发文,称这场婚礼耗资百万,陈晓军父亲陈雪华婚礼致辞的照片,也在社交平台广泛传播。
图源:小红书
图源:小红书
1995年生的陈晓军,是华友钴业二代接班的核心人选,他的父亲陈雪华今年65岁,早年靠卖豆芽起家,在2026年《胡润全球富豪榜》以250亿元身家位列第1297名,业内人称“中国钴王”。
如今,这家市值超600亿元的“钴业帝国”,正迎来权力交接的关键时刻,陈家二代已逐渐走到台前。陈晓军在控股集团和新能源材料业务中历练多年,姐姐陈晓琳也已担任华友控股集团副董事长、友山科技董事长。
今年上半年,华友钴业的营收、净利润双双创历史同期新高,但二季度净利润环比下降近六成。截至10月9日,华友钴业总市值约674亿元,相较今年1月26日1546亿元的高点,市值缩水过半。
一边是婚礼上的热闹,一边是经营上的起伏。对陈家姐弟而言,这场接班大考,才刚刚拉开序幕。
少东家大婚,二代姐弟渐入权力中心
这场婚礼的主角陈晓军,是外界关注的二代接班人。公开资料显示,2018年,主修经济学的陈晓军从加拿大西安大略大学毕业,听从父亲安排回到桐乡进入华友钴业。陈晓军曾坦言,当时自己在锂电行业完全是新手小白,面对父亲安排的职业道路,也曾有过抗拒。
但抗拒归抗拒,陈晓军的历练一点没打折扣。他从检测中心化验员做起,仅两个月就考取化验员中级工;住普通职工宿舍,扎根广西玉林锂电项目工地,在一线项目里摸爬滚打。在2022年的采访中,陈晓军称自己“是创二代,更是拼二代”,并表示当时谈接班尚且为时过早。
几年过去,陈晓军的职责逐渐加重,现任华友控股集团副总裁,并在友山科技等新能源材料业务中承担管理工作。
友山科技是华友系布局磷酸铁锂业务的重要平台,2026年上半年磷酸铁锂出货量达到14.1万吨,客户包括宁德时代、比亚迪、亿纬锂能、中创新航等头部电池企业。
不止陈晓军,姐姐陈晓琳同样在家族企业中打拼多年。陈晓琳出生于1988年,现任华友钴业非独立董事、华友控股集团副董事长、友山科技董事长。
与陈晓军更多参与业务经营不同,陈晓琳在控股集团和新能源材料业务中承担管理职责。姐弟二人分工互补,弟弟执掌核心业务线,姐姐坐镇董事会与控股集团平台,形成一套家族治理搭配。
姐弟俩逐渐进入核心位置,但陈雪华并没有简单地把公司经营管理权直接交给下一代。
2026年4月,华友钴业完成董事会换届,陈红良接任董事长兼总裁。陈红良于2002年加入公司,长期担任管理职务,曾任董事、总裁。陈雪华卸任董事长后,仍留在董事会,并继续参与公司治理;新任副董事长则是2026年加入公司的谢国平。
这样的安排,更像是一次分阶段的交接:有经验的职业经理人继续负责上市公司的日常经营,二代则在控股平台和具体业务中积累经验。家族接班并非一纸任命就能完成,如何让下一代逐步承担责任,同时保持公司经营稳定,才是真正的考验。
从卖豆芽到“钴王”的逆袭
姐弟二人接手的这份产业,是父辈历经40余年打拼搭建起来的“钴业帝国”。2026年,华友钴业位列全球新能源企业500强第22位,创始人陈雪华也以250亿元身家跻身《胡润全球富豪榜》。
而陈雪华的起点其实并不高。1961年,陈雪华出生于浙江嘉兴一个农村家庭,初中毕业就被迫辍学。早年尝试过养鸡、养鸭、长毛兔、水貂,几番尝试都没能赚到钱。从16岁起,他开始卖豆芽,凌晨备货、早起出摊,一做就是10年,靠着吃苦攒下创业的第一桶金。
1993年,原先任职的化工厂倒闭,陈雪华邀约亲友筹资接手厂房,靠着几间平房、几口铁锅起步创业。经过数年经营,工厂生产的氧化镍产品逐渐打开市场,还远销美国。
改变陈雪华事业方向的,是对新能源产业的判断。2002年,他预判锂电池将逐步替代镍氢电池,创办华友钴镍材料,也就是华友钴业的前身。
钴资源是行业根基,但国内钴储量稀缺,对外依赖度极高。陈雪华曾提到:2003年起他就在思考,华友深耕钴产业,而国内缺少钴矿资源,如果原料问题无法解决,企业迟早会面临“无米下锅”的困境。
于是,陈雪华开始把目光投向海外。2003年6月,陈雪华带上借来的翻译,奔赴非洲实地考察。他曾形容,在当地办企业如同 “在月球做生意”,生活物资几乎全部依靠进口,条件极其艰苦。但也正是这次考察,让陈雪华坚定了向上游资源延伸的决心。
2008年全球金融危机期间,钴行业遭遇冲击,一些企业收缩海外业务,陈雪华却选择逆势布局。他斥资约2.64亿元,从西部矿业手中收购 MIKAS 75% 股权,并拿下 COMMUS 等矿山公司控制权,成为当年国内最早一批手握刚果(金)钴矿开采权的民企,“钴王”之名由此而来。
2015年1月29日,华友钴业登陆A股。到2017年,华友已是国内最大钴化学品生产商,成为LG、三星等国际巨头的核心供应商。如今,华友已经搭建起资源、冶炼到锂电材料的完整产业链,跻身全球新能源材料龙头;在2026全球新能源企业500强榜单排第22位,较上一年提升13位。
陈雪华当年押注钴资源打下产业根基,而陈晓军姐弟将要接手的巨轮,如今要在成本、海外配额与行业周期的风浪中艰难穿行。
姐弟俩面临行业大考
华友钴业2026年半年报显示,上半年实现营业收入555.68亿元,同比增长49.39%;归母净利润35.07亿元,同比增长29.38%,营收、净利均创历史同期新高。
新能源材料业务是推动业绩增长的重要力量。上半年,华友钴业三元正极材料出货量达到7.63万吨,同比增长约93%;三元前驱体出货量达到8.08万吨,同比增长约94%。随着下游客户需求增长,材料业务在公司收入中的重要性不断提升。
但半年报的数字亮眼,并不意味着所有业务都一帆风顺。今年一季度,华友钴业归母净利润为24.97亿元;二季度则降至约10.1亿元,环比下降约59%。压力来自印尼项目:镍冶炼生产需要硫磺,年初硫磺价格约550美元一吨,到6月暴涨至1250美元,价格翻倍。
成本一涨,印尼产线跟着承压。华飞镍钴从5月1日起让一半产线临时停产检修,到9月初还没完全恢复。公司一边升级工艺,一边布局自有硫资源项目,但新项目要到2027年才能逐步顶上,今年很难缓解成本压力。
此外,海外政策风险也在持续加剧。印尼已经确定,从2027年1月1日起,铁合金出口要由DSI全面接管,新的计价公式把铁、钴、铬都算进去,基准价只会更高。刚果(金)方面,2026年钴出口总配额定在9.66万吨,全球资源争夺依旧激烈。
但华友也没闲着,仍在持续布局新资源项目。非洲津巴布韦锂矿配套的5万吨硫酸锂项目,已经在2026年一季度试产;加纳的Ewoyaa锂矿预计2026年12月完成交割,华友将持有约87%权益。欧洲方面,匈牙利的三元正极材料项目已经进入产线调试,LGES和亿纬锂能的长期订单也提前锁定了。
另一个不能忽视的方向,是合规与技术标准,这也是陈晓琳在董事会层面重点推进的方向。上半年华友研发投入11.21亿元,同比增长109%,累计主导、参与16项标准制定,其中包含一项国际标准,实现公司在国际标准领域零的突破。在全球市场竞争里,掌握标准制定权,就意味着掌握行业话语权。
如今,陈雪华打造的钴业帝国,正处在一个微妙节点。一代创始人步入花甲之年,二代姐弟已经就位核心岗位。只是接班人面对的,不是现成的财富盛宴,而是原材料价格剧烈震荡、海外政策多变、技术路线快速迭代的行业战场。
参考资料:
《600亿华友钴业公子大婚,背后“钴王”老爸正交棒姐弟二人》,野马财经;
《浙商好故事 | 陈晓军:这位95后“创二代”,未来不可“钴”量》,嘉兴市工商联;
《华友钴业公子陈晓军大婚!公司市值近700亿元》,金融界;
《净利暴涨47%,华友钴业为何“越赚越不分红”?》,浙商杂志;
《产业覆盖“矿采—冶炼—材料—回收”全链条 华友钴业:新能源材料领跑者的成长密码》,杭州日报;
《开放嘉兴 | 从作坊小厂到世界级领军企业》,嘉兴市商务局。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。