


轮胎厂越涨价越亏,钱被谁赚走了?

产联社编辑|开蓉蓉
轮胎厂今年一直在涨价,但利润越来越薄。
原材料在涨,轮胎出厂价也在涨,但出厂价的涨幅远远跟不上成本涨幅。卓创资讯的调研数据显示:59家全钢轮胎工厂中,83%安排了停产放假,平均放假7.55天,比去年多了2.71天。隆众资讯的数据同样指向减产。截至9月30日当周,全钢胎产能利用率降至48.68%,环比下降近10个百分点;半钢胎降至52.60%。
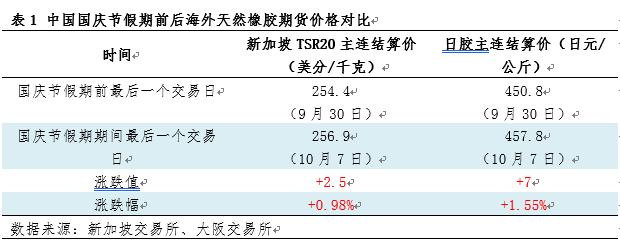
10月8日节后首个交易日,20号胶主力合约收于17410元/吨,涨幅2.05%,盘中最高触及17550元/吨,创上市以来新高。国庆假期期间外盘已经先涨了一波。截至10月7日,新加坡TSR20主连结算价涨至256.9美分/千克,日胶主连结算价涨至457.8日元/公斤,泰国杯胶收购价涨至78.5泰铢/公斤。
要说明的是,轮胎厂生产用的天然橡胶约80%是20号胶,成本逻辑锚定20号胶(NR),不是沪胶(RU)。
价格在涨,工厂在减产。钱到底被谁赚走了?
一、轮胎厂拿不到便宜货,是因为可交割的货太少了
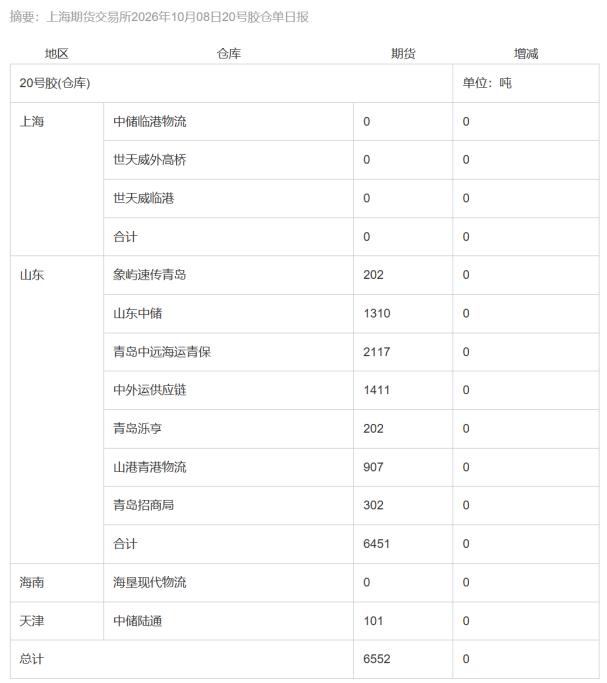
中国有110万吨橡胶库存,但期货市场能用来交割的20号胶,只有约6600吨。
社会库存和仓单是两回事。仓单是已经进了交易所仓库、验收合格、能直接拿来交割的货。社会上的货再多,没注册成仓单,就没法用来交割。轮胎厂拿的是流通货,但期货市场的定价锚,20号胶,锚的是那6600吨仓单。
银河期货10月8日报告显示,能源中心NR合约仓库仓单仅0.66万吨,厂库仓单0.08万吨,合计约0.74万吨。截至9月27日,中国天然橡胶社会库存109.6万吨。两者相差超过140倍。青岛保税区库存仅5.87万吨,能注册成仓单的更少。
来源:99期货
轮胎厂拿不到低价货,不是因为市场上没货,而是能进交割环节的货太少了。
这缺口是怎么来的?得从海外说起。
20号胶的交割主力是印尼标胶。今年印尼苏门答腊岛碰上了典型的厄尔尼诺干旱,南苏门答腊6到8月降雨同比降幅最高达92%。印尼1到7月天然橡胶出口比去年同期少了约14.5万吨。
印尼的减产不是短期现象。树龄老化加上干旱,大量种植户改种油棕榈。新种橡胶树要5到7年才能开割,短期扭转不了产能收缩的方向。印尼减的是交割品的主力供给,这是趋势性的。
泰国的情况正好反过来。7月到9月上旬,东北部反常地持续降雨,树干潮湿没法割胶。9月下旬,泰国东部四府约2.3万公顷橡胶园受灾,涉及种植户7,679名。但泰国的问题是雨太多割不了胶,不是干旱减产。中信期货的判断是,泰国“南减北增”,东北部胶园还在贡献增量,实际产量有可能温和上修。
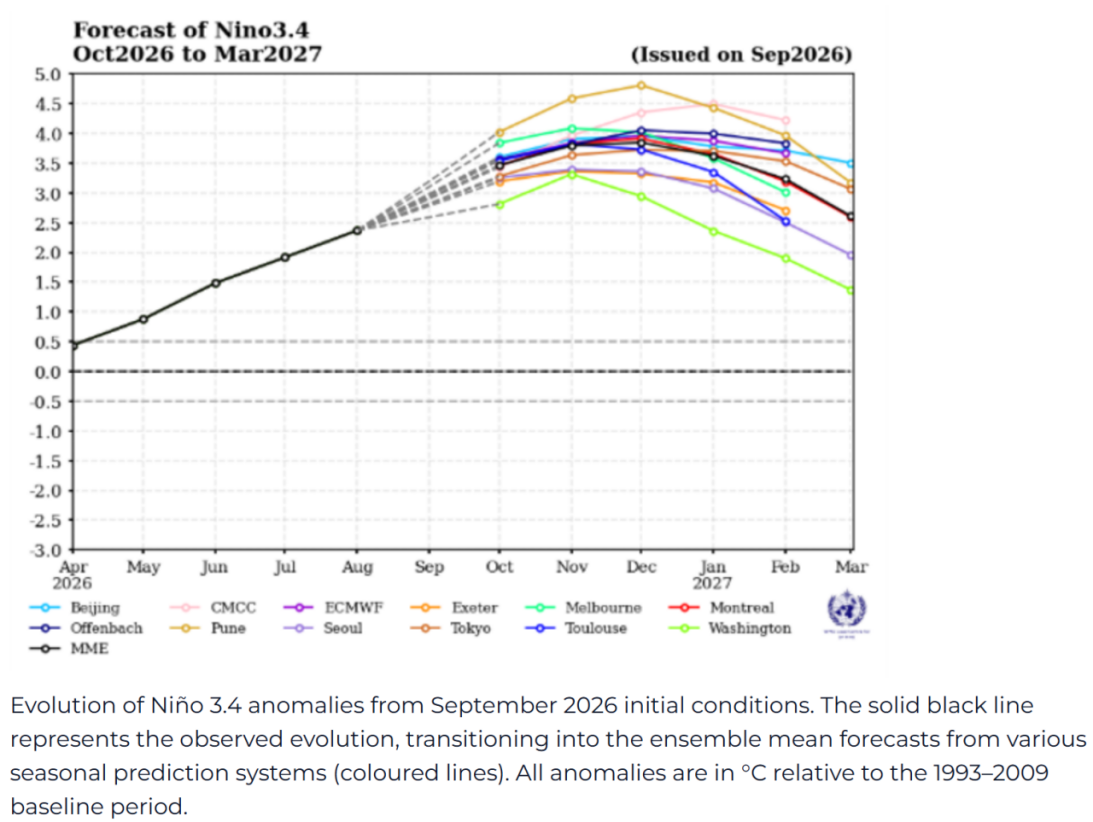
厄尔尼诺对供给的冲击不是均匀的减法。印尼减的是交割品主力,趋势性的;泰国减的是短期节奏,阶段性的。世界气象组织1把峰值时间更新到了12月前后,Niño 3.4海表温度距平预计达到约+3.7°C,为有观测记录以来最高。
来源:IRI(国际气候与社会研究所)
但轮胎厂拿不到便宜货,不只是因为海外减产。更直接的原因,是内外价差倒挂,把交割通道堵死了。
二、内外价差倒挂,把交割通道堵死了
厄尔尼诺推高了海外原料成本,但国内盘面价格跟涨幅度有限,两者的价差成了仓单注册的障碍。
今年泰国标胶进口交割利润大幅下降。南华期货数据显示,9月下旬泰国STR20加工利润参考-445至-547元/吨,处于持续亏损状态。即便海外有货,贸易商也没有动力运到国内做成可交割仓单。中国8月天然橡胶进口48.6万吨,同比下降6.7%,为6年同期最低。
贸易商面对的是一个两难:海外有货,但运回来注册仓单要亏钱;不注册,又面临下游客户的采购需求。货不是没有,只是合格交割货源很难流进交易所仓库。仓单的低位不是市场失灵,是参与者在亏损面前的理性选择。
这个选择的后果,直接传导到了轮胎厂。如果内外价差不倒挂,贸易商有动力把海外货拉回来注册仓单,现货市场的流通量也会增加,轮胎厂就有更多议价空间。价差倒挂堵住了这条通道,轮胎厂只能在更窄的供给池里竞争,成本自然被推高。
贸易商亏在注册仓单,轮胎厂亏在成本传导。两者的困境同源。
那盘面上的资金在赚谁的钱?这个问题,要从那6600吨的仓库仓单说起。
三、一亿多资金就能锁死交割端,轮胎厂在车间里买单
极低的仓单意味着近月合约交割端筹码高度集中。按当前盘面价格粗算,这6600吨仓单,货值不过一亿出头。即便把保证金、交割费用、仓储和资金成本全部算进去,撬动全部可交割货源的资金需求,也不到一亿五千万。这个量级,对盘面来说不算大钱。
资金面也在配合。据此前龙虎榜数据,高盛、摩根大通、瑞银曾在20号胶上重仓做多,摩根大通期货以5533手净多排行榜首。内资机构空翻多,空头实力明显弱于多头。
但需要明确边界。社会库存并不枯竭,109.6万吨的现货层面不存在大范围断货。这是结构性博弈,不是供需全面反转。国泰君安期货指出,节后NR到港情况面临不确定性,仓单短缺情绪仍在,但下游对高价抵触情绪较强,节后很难出现集中备货行情。
盘面博弈的受益者是上游和资金。
上游的数据已经出来了。华泰期货9月27日周报数据显示,泰国STR20生产毛利已从此前的持续亏损转为正值,参考+46元/吨,较前一周改善256元/吨。海南橡胶2026年上半年归母净利润亏损1.30亿元,但同比减亏4556.78万元。
下游的数据正好相反。中国橡胶工业协会对386家会员企业的统计显示,上半年行业销售收入2737.70亿元,同比增长5.64%,利润总额却只有96.84亿元,同比下跌23.99%,销售收入利润率从8.02%降至5.82%。增收不增利,整个产业链的利润在向上游转移。
盘面价格是现货报价的锚。20号胶盘面涨,贸易商的现货报价跟着涨,轮胎厂的采购成本自然水涨船高。但轮胎的终端售价跟涨速度远慢于原料。轮胎厂面对的不是“能不能拿到货”的问题,而是“拿到货之后能不能赚到钱”的问题。
四、原材料涨了三成,轮胎出厂价只涨了1%
轮胎厂的原料成本压力来自三个方向。天然橡胶因厄尔尼诺和产能周期而系统性抬升,合成橡胶因地缘冲突和丁二烯供应收紧而共振上涨,炭黑价格也突破近十年新高。
生意社10月1日数据显示,炭黑基准价报11692.86元/吨,同比上涨约59.74%;顺丁橡胶基准价报16220元/吨,同比上涨39%;丁苯橡胶基准价报16175元/吨,同比上涨约36%。中国橡胶工业协会指出,9月炭黑行业预计全行业亏损额度超1.2亿元,多数企业仍处于亏损或微利状态。
成本压力已经在数据上有所体现。隆众资讯数据显示,截至9月30日,半钢胎原材料成本指数为16310.95,同比上涨27.86%;全钢胎原材料成本指数为15514.93,同比上涨29.08%。
仓单博弈放大了价格波动,但即便没有逼仓行情,原料成本的系统性抬升也足以压缩轮胎厂的利润空间。仓单博弈的作用是让价格在短期内更加陡峭,让轮胎厂的成本压力来得更急、更猛。
更关键的是成本传导的断裂。中橡协轮胎分会公布的数据显示,进口烟片胶(RSS3)周度均价从1月首周的18320元/吨涨到8月末的23770元/吨,涨幅29.75%;而同期山东市场全钢胎(12R22.5-18PR)出厂价从840元涨到850元,涨幅仅1.19%。成本端涨了近三成,售价端只涨了1%多一点。
进入10月,国内轮胎行业年内第四轮集中涨价潮正式进入执行期,头部企业对全品类产品价格上调2%至5%。但卓创资讯轮胎行业分析师郭娟在接受《证券日报》采访时指出,从工厂到终端的传导链条太长,每传导一个环节就被稀释一分,“工厂公布提涨三四个点,实际可能只涨两个点,到终端可能只剩一个点”。
头部企业可以通过海外产能、长单锁价、套期保值对冲成本冲击,但中小企业没有这个能力。证券时报数据显示,上半年玲珑轮胎归母净利润同比下滑88.13%,扣非净利润仅555万元;森麒麟下滑37.47%;三角轮胎下滑14.11%。而赛轮轮胎凭借海外产能布局,实现了归母净利润21.60亿元、同比增长17.97%;贵州轮胎增长44.23%;通用股份增长114.84%。
8家A股轮胎上市公司上半年合计营业收入897.57亿元,同比增长7.09%,但归母净利润合计61.01亿元,同比下降3.96%,净利率从7.58%降至6.80%。协会统计的23.99%利润跌幅,和上市公司合计的3.96%跌幅,差距很大,因为协会样本包含更多中小企业。
山东轮胎产业集群中,部分中小工厂已经主动选择停产放假、控产去库。这不是周期性的利润波动,而是结构性的利润转移。
五、轮胎厂明年最大的风险:补库踩错节奏
当前橡胶市场的核心特征是“预期先行、增仓驱动”,盘面在产业数据尚未证实之前就完成了大部分定价。
中信期货判断四季度更可能是一场“预期验证”而非“预期落空”。四季度产量未必看到现实减量,甚至可能有一点供应压力。减产影响显性化窗口在2027年一季度停割季。
三个观察窗口值得盯住。10月下旬,看深色胶到港能否兑现。11至12月,看厄尔尼诺峰值期是否有增量信息落地。明年一季度,看停割季减产是否显性化。国泰君安期货认为,真正的趋势行情要等明年上半年减产兑现。
对轮胎厂来说,明年的考验比今年更复杂。减产如果兑现,胶价继续上行,成本压力只会更大,负反馈可能从“缓慢走弱”转为“骤然崩塌”。减产如果证伪,胶价回调,轮胎厂的新增采购成本压力缓解,这对下游是利好。但前期在高位建立原料库存的企业会面临存货减值,而且胶价下行可能让下游观望、推迟采购,需求端反而更弱。
两种情景下,轮胎厂面临的都不是“成本高低”的问题,而是“什么时候补库、补多少”的节奏问题。补早了怕跌,补晚了怕涨,而市场给不了确定的方向。
2015至2016年超强厄尔尼诺期间,橡胶价格在2016年初见底,随后开启一轮持续到2017年初的上涨。但轮胎厂真正的困境出现在2017年上半年,胶价见顶回落,前期高价囤货的轮胎厂面临存货减值,而终端需求同步转弱,行业利润被两头挤压。减产兑现与否,从来不是轮胎厂能否盈利的决定性变量。决定性的变量,是补库的节奏踩没踩对。
这个结构性利润转移会不会逆转,只看两件事:深色胶到港能不能在10月下旬兑现,内外价差什么时候修复。在这两件事发生之前,轮胎厂无论看涨还是看跌,都很难做出从容的补库决策。中小企业可能是最先扛不住的那一批。
仓单的稀缺不会永远持续。到港补充和价差修复,终将把这条堵塞的通道重新打通。但每一次交割通道的堵塞,都在提醒市场:期货价格信号与产业真实流通之间,存在一条需要被认真审视的缝隙。
而在这条缝隙的两端,一端是仓库里那不到一万吨的20号胶仓单,一端是生产线上那些还在等原料的轮胎厂。中间站着的,是不赌天气、只赌明天开工之后还能不能赚到钱的产业人。
信息来源说明
数据来源: 上海国际能源交易中心、银河期货、隆众资讯、卓创资讯、中国橡胶工业协会、华泰期货、南华期货、世界气象组织、中信期货、国泰君安期货、生意社、中橡协轮胎分会、中国海关总署
研报来源:
银河期货,《早盘观察:三胶仓单一致去库》,2026年10月8日;
国泰君安期货,《橡胶周报:震荡偏强运行,谨防回调》,2026年10月7日
华泰期货,《化工周报:期货仓单继续回落》,2026年9月27日;
南华期货,《橡胶日报》,2026年9月21日至22日
中信期货,《农业2026年四季度策略报告(橡胶类):预期先行,验证定音》,2026年9月24日;
报道来源:
卓创资讯,轮胎行业分析师郭娟接受《证券日报》采访,2026年6月29日;
证券时报,《轮胎上市公司上半年盈利冷暖不均》,2026年8月31日;
生意社,炭黑及合成橡胶价格数据,2026年10月1日
免责声明: 本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。