


年入1.41亿!瘦西湖文旅要上市,女掌门曾是导游
产联社编辑 |沈潇
图片由AI生成
扬州游船生意要上市了。
10月7日,江苏瘦西湖文化旅游股份有限公司(以下简称“瘦西湖文旅”)正式通过港交所上市聆讯。从2017年登陆新三板,到冲刺港股,这家依靠湖面游船起家的地方国企,距离敲钟只剩最后一步。
招股书显示,瘦西湖文旅手握231艘游船,依托高毛利的水上观光业务,2025年年营收突破1.4亿元,净利润5199万元;截至2026年上半年,公司毛利率仍达到63.85%。
而公司背后的掌舵人徐顺美,从导游干成上市公司女掌门。她亲手打造的“瘦西湖船娘”,是瘦西湖文旅最核心的文旅IP。
但这门看似悠闲的生意,也有自己的烦恼:收入结构单一、业务高度依赖扬州本地水域,还有特许经营权到期的潜在压力。靠着一条小小的游船,瘦西湖文旅究竟能否在港股市场站稳?
231艘船,撑起1.41亿营收
作为扬州唯一持牌水上游船观光运营商,瘦西湖文旅拥有极强的本地资源壁垒。
公司持有蜀冈—瘦西湖风景区20年独家水上运营权,有效期至2035年;古运河区域则享有无期限水上专营资格。
截至2026年中期,瘦西湖文旅船队合计231艘,包含36艘摇橹船、121艘自驾船、74艘主题船,规模化船队最多可单日接待3.7万人次游客。
在这套庞大的船队支撑下,瘦西湖文旅收费形式多样,例如摇橹船包船服务价格约1000元,自驾船每小时租金从120元到200元不等,主题船票价则从50元到2000元不等。
各类船票收入,共同撑起了亿元级营收。2023年至2025年,瘦西湖文旅营收分别为1.09亿元、1.11亿元与1.41亿元,净利润分别达到4643万元、4288万元和5199万元。2026上半年,公司收入8322.7万元,毛利5314.4万元,毛利率63.85%,期内净利润3676.9万元。
不过,这份看起来稳当的船票生意,盈利能力正在持续承压。
瘦西湖文旅收入高度依赖游船观光业务,这是最直观的短板。2023至2025年以及2026上半年,水上游船观光板块收入占比依次为87.2%、86.2%、83.7%、86%,观光车、景区托管两项业务合计贡献不足15%。
业务结构的局限性,也在利润端有所体现。近几年瘦西湖文旅运营、营销投入增加,推高固定成本与销售成本,公司净利率也随之走低,从42.6%回落至34.25%。
除此之外,文旅业务天然存在强烈的淡旺季分化,五一、十一两大旺季贡献全年四至五成营收,淡季营收占比不足两成,这对现金流管理与人力成本调节带来了持续的压力。
即便受限于地域、业务结构等先天约束,瘦西湖文旅依然能跑出亿元营收,打造出标志性的“船娘”IP,这一切离不开从基层导游成长起来的掌舵人徐顺美。
导游干成女掌门,打造出“瘦西湖船娘”
瘦西湖文旅能走向上市,离不开女掌门徐顺美的多年布局。
徐顺美出生于1970年,毕业于南京师范大学,最初担任景区导游,之后历任瘦西湖公园秘书处处长、瘦西湖管理处副主任、办公室主任。2011年出任瘦西湖文旅总经理,2019年升任董事长,全程主导瘦西湖5A级景区创建与运营升级。
在徐顺美掌舵期间,最有辨识度的商业创新当属“瘦西湖船娘”品牌。 这支年轻化的船娘队伍,除掌握摇船、应急安全技能外,还能提供景区讲解、演唱扬州小调,部分船娘还具备英语接待能力。
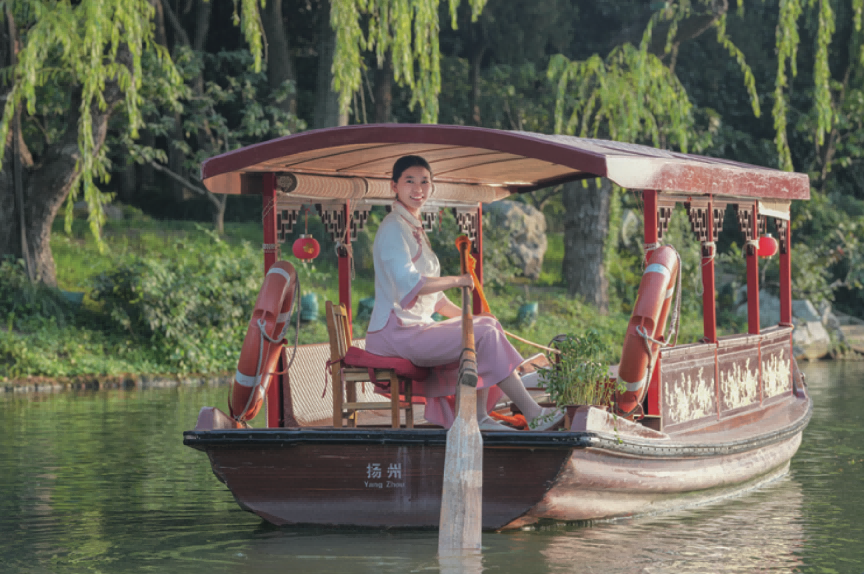
图源:招股书
船娘手摇双桨、伴着歌声行船,已经成为瘦西湖标志性文化名片。过去几年,仅“瘦西湖船娘班”就接待了超83万名摇橹船游客。
瘦西湖文旅的前身,是2006年成立的扬州市古运河旅游有限责任公司,2016年完成股改,2017年挂牌新三板。
从股权结构看,瘦西湖文旅是股权集中的地方国有文旅企业。控股股东扬州旅游发展集团、全域旅游公司合计持股约89.99%,实控人为扬州市政府;江苏省大运河(扬州)文旅基金持股10%。
在徐顺美的主导下,公司一步步扩张业务版图:2012年大规模增资,开发“乾隆水上游览线”、古运河夜游;2015年拿下蜀冈—瘦西湖20年独家水上运营权;
2022年再取得景区观光车20年独家经营权,同时向外输出景区托管服务,落地高邮清水潭度假区项目,试水轻资产模式;
2024年10月推出行进式游船演艺《大运扬州》,融合灯光、数字叙事打造古运河夜游产品,带动夜间客流增长超110%。
国资背景为瘦西湖文旅带来稀缺的特许经营资源,这也是竞争对手难以复制的护城河。依托这份独家授权,瘦西湖文旅坐稳扬州唯一持证水上观光运营商的位置,也支撑起游船业务的基本盘。
文旅IPO热潮之下,瘦西湖仍面临考验
瘦西湖文旅赴港IPO,折射出地方国资盘活存量文旅资产的诉求。
近年来,国内景区、演艺资产扎堆冲击资本市场。2025年12月22日,印象大红袍登陆港交所,公开发售部分认购倍数高达3397.48倍;2026年1月6日,陕西旅游在上交所挂牌,开盘上涨63.04%,收盘市值102.08亿元;清明上河园6月15日递表,地中海度假集团8月28日递表。
这批标的共性突出:大多从新三板起步、背靠地方国资,手握稀缺景区资源或特色IP。对地方而言,把优质景区、演艺资产打包上市,既能拓宽融资渠道,也能兑现品牌价值。
不过热闹的资本化浪潮之下,港股对于文旅景区标的估值标准十分严苛。传统景区资产重、季节性极强、业务地域绑定深,增长天花板明显,很难拿到高估值。
弗若斯特沙利文数据显示,2025年瘦西湖文旅在江苏省水上游览市场市占率18.5%,位居省内第二;但放到全国市场,市占率仅1%,业务高度扎根扬州本地。
为打破地域局限与增长瓶颈,瘦西湖文旅计划将本次IPO募资投向水上文旅综合平台转型:开发瘦西湖沉浸式夜游项目、开辟小秦淮河等新水上游览线路,持续拓展高邮清水潭这类景区托管轻资产业务。
事实上,2024年10月推出的《大运扬州》夜游巡演项目已初见成效,2025年贡献收入2948.9万元,占比提升至20.9%,有效拉动夜间客流、抬升客单价。
只是短期的项目亮点,尚不足以抵消业务潜藏的长期风险。蜀冈—瘦西湖的20年独家水上运营权将于2035年到期,倘若未来特许协议调整为收入分成模式,将直接冲击瘦西湖文旅的利润水平。与此同时,异地托管这类轻资产扩张尚处在起步阶段,收入占比微乎其微。
坐拥独特水域资源与“瘦西湖船娘”IP,这家扬州游船企业已经站在港股门前。但敲钟之后,瘦西湖文旅能否把船桨划向更广阔的市场,仍有待业绩检验。
参考资料:
瘦西湖文旅招股说明书;
《瘦西湖通过港交所聆讯,上半年营收超8322万,拥有231艘游船》,独角兽早知道;
《瘦西湖文旅冲刺港股:盈利能力承压,超八成收入依赖游船业务》,新京报;
《一位女导游要IPO敲钟了》,投资界;
《瘦西湖文旅冲刺港交所上市 靠“划船”年入亿元》,每日经济新闻;
《超长13天:游客挤景区,景区挤港交所》,融资中国;
《瘦西湖文旅通过上市聆讯:上半年营收8323万 净利3677万》,雷递网。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。