


白糖期货节后跳涨 内外价差扩至历史高位

产联社编辑|开蓉蓉
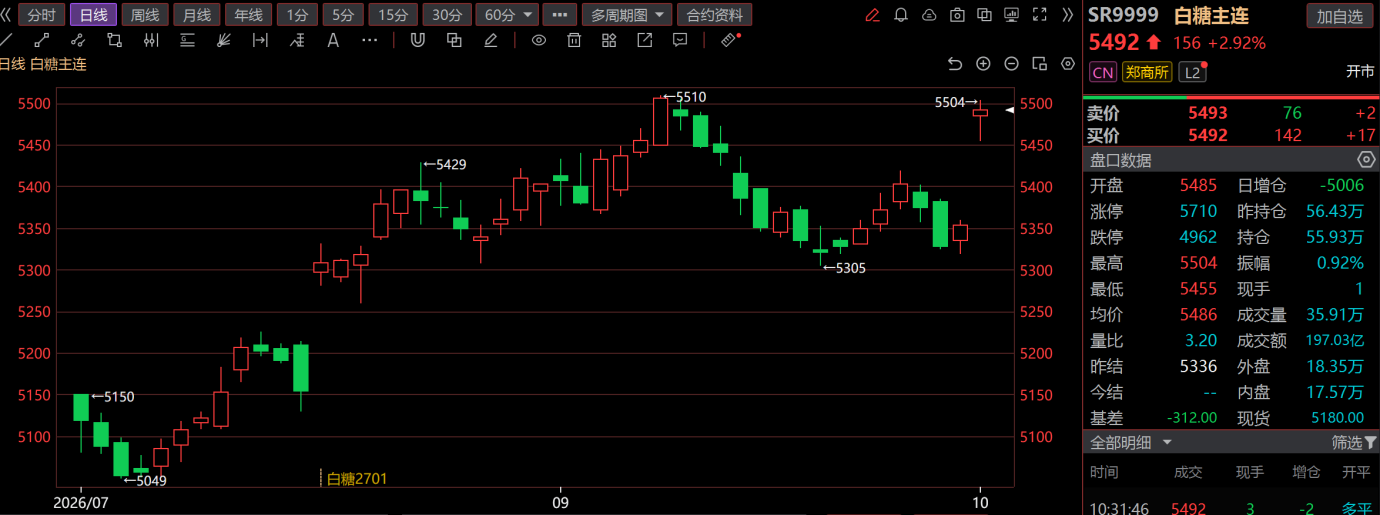
原糖飙涨带动郑糖节后补涨,进口成本倒挂加深。10月8日,国庆长假后首个交易日,郑州商品交易所白糖期货大幅走高。此前国庆假期期间,ICE原糖期货累计涨幅超过10%,主力合约一度升至21美分/磅上方,创2024年12月以来新高。
巴西中南部主产区突发减产、印度与泰国产量前景恶化,叠加厄尔尼诺气候风险持续发酵,全球糖市供给预期由“过剩”迅速转向“短缺”,推动国际糖价飙升,并通过进口成本传导路径向国内市场传递涨价压力,但国内供需偏宽松格局制约跟涨幅度。
巴西减产超预期
本轮国际糖价上涨的核心驱动来自全球主要产糖国供给端的集中收缩。据巴西农业和畜牧业部10月1日公布的数据,9月上半月巴西中南部地区食糖产量为212万吨,同比下降41.6%;同期甘蔗压榨量为3016万吨,同比下降34.2%。降雨持续拖累甘蔗收割与糖厂压榨作业,导致当期原料处理量大幅缩减。
从榨季累计数据看,截至9月中旬,巴西中南部2026/27榨季累计压榨甘蔗4.4371亿吨,同比下降1.5%;累计生产食糖2607万吨,同比下降14.4%。同期,糖厂在糖醇比分配上继续提高乙醇生产比例,乙醇累计产量达到229.4亿升,同比增长8.7%。
图:甘蔗收割作业
来源:Embrapa Soils
其他主产区同样面临供给压力。泰国糖业协会预计,2026/27榨季泰国糖产量可能降至1000万吨以下,较上一榨季约1200万吨的产量至少下降17%,木薯收益更高导致的改种分流进一步加剧减产幅度。
印度方面,截至9月30日,2026年季风累计降水量较长期平均水平低12.6%,印度全国食糖贸易商协会预计新榨季产量将降至2790万吨,低于约2850万吨的国内年消费量,出现多年来首次产不足需。欧盟甜菜单产亦被预计低于五年平均水平。
国际糖业组织9月报告将2025/26年度全球食糖过剩量从220万吨下调至110万吨,同时预计2026/27年度将出现20万吨供应短缺,全球产量预计同比下降1%至1.801亿吨。
原糖破20美分
在上述供给收缩预期推动下,ICE原糖期货自8月初至9月底累计涨幅超过30%,进入国庆假期后涨势加速,突破20美分/磅关键关口。截至10月6日,ICE原糖3月合约收盘报20.87美分/磅,较节前上涨2.25美分/磅,涨幅12.08%。10月7日盘中,该合约一度触及21.24美分/磅,创2024年12月以来新高。伦敦ICE白糖期货主力合约同步大涨,假期累计上涨9.99%至557.2美元/吨。
汇率层面,10月初巴西雷亚尔兑美元汇率维持在5.20至5.22区间,较年初累计升值约7%。雷亚尔走强降低了巴西糖厂以美元计价的出口收入,抑制其出口意愿,客观上收紧了国际市场即期供给。
据五矿期货10月8日研报测算,按当前原糖价格预估,中国配额外巴西进口加工糖成本将达到约6600元/吨,较国内现货价格高出逾千元/吨,进口利润倒挂幅度显著扩大。
资金面方面,据洲际交易所公告,到期的10月合约原糖交割量为28,574手,即145万吨,丰益国际为全部交割量的唯一接收方,巴西交易商BTG Pactual Commodities为最大交付方,交付47万吨。
内外价差创新高
与国际市场供给趋紧形成对比的是,国内食糖市场仍处于供需偏宽松格局。2025/26榨季国内食糖产量达1295万吨,较上一榨季的1116万吨增加179万吨,创近年新高。2026/27榨季国内食糖产量预计仍将维持高位,进口量预测虽下调至480万吨,但常规与非常规进口渠道仍维持较高水平,甜菜糖仓单结构性问题尚未解决。
消费端表现平稳,2026/27年度国内食糖消费量预计为1573万吨,较上年度仅增加3万吨。高产量叠加高库存,使得国内糖价面对外盘大涨时呈现被动跟涨、涨幅受限的特征。
国泰君安期货10月8日研报指出,基本面内弱外强格局下,内外价差已扩大至历史高位,内外联动将逐渐加强。9月30日广西制糖企业现货报价为5130至5180元/吨,与配额外进口成本倒挂幅度逾1400元/吨。
机构对后市判断分化
多家机构对后市走势的判断存在分歧。广发期货研究员刘珂认为,ICE原糖大涨将通过成本传导和情绪带动提振国内市场,但内盘涨幅将显著弱于外盘,呈现外强内弱格局;国内结转库存充裕、新榨季产量预期稳定、下游无集中补库需求,外盘大涨难以带动国内糖价单边暴涨,更多是抬升中枢、驱动震荡偏强。
南华期货在四季度展望中则表示,26/27榨季减产预期将成为四季度糖市最核心的交易叙事,当前糖价处于历史相对低位,上行为大概率事件,国内糖价可能上行10%至15%。
市场人士表示,后续需跟踪下游食品饮料企业补库力度,同时持续监测ICE原糖非商业净多持仓变化及巴西糖厂远期套保进度,警惕投机资金减持多头带来的外盘回调风险。
信息来源说明:巴西农业和畜牧业部官方产量报告、国际糖业组织9月供需报告、泰国糖业协会产量预估、印度气象局季风监测数据,以及国泰君安期货、五矿期货、广发期货、南华期货等机构研报和《期货日报》相关报道。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。