


全球最大镍矿贸易商今日上市,净利润预增54%从哪来?

产联社编辑|开蓉蓉
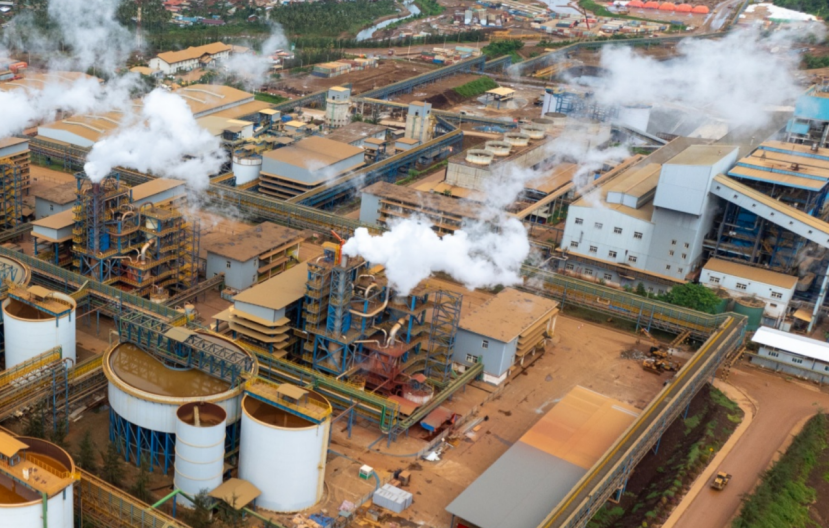
力勤资源9月30日完成A股IPO,发行价21.23元/股。A股收盘报65.09元/股,较发行价上涨206.59%,盘中最高触及84.85元触发临停。同日港股力勤涨近6%。
据公司招股书,预计2026年前三季度归母净利润31.5亿至32.5亿元,同比增长54%至58.89%。
这个增长是在什么背景下实现的?
2026年1至5月,力勤硫磺采购均价较2025年全年上涨98.81%,湿法冶炼每金属吨测算成本较2025年全年平均上升26.42%。4至5月,力勤自己的HPAL(高压酸浸湿法冶炼)项目也曾短暂减产,到中报才恢复满产。
成本涨了,自己也减过产,利润还是预增了54%。这个增长靠什么支撑?
一、贸易价差、生产剪刀差、新产能释放,三笔钱撑起54%预增
要理解力勤的利润,得先看清楚它的业务结构。
力勤不是纯粹的镍生产商,也不是纯粹的贸易商。它是中资印尼镍企中同时拥有大规模贸易业务和冶炼产能的企业。
贸易端,2024年镍产品贸易量全球市占率10.4%,国内市占率35.8%,是中国最大的镍矿贸易商。生产端,印尼奥比岛HPAL(高压酸浸湿法冶炼)项目设计年产能12万吨镍钴化合物,RKEF(回转窑-矿热炉火法冶炼)项目设计年产能28万吨镍铁,Obi项目已全面达产,具备年产40万吨金属镍的规模化生产能力。
2026年上半年,公司营收253.64亿元,同比增长39.8%;归母净利润27.38亿元,同比增长91.9%;毛利率25.4%,较去年同期的19.7%大幅提升。分业务看,镍产品生产收入161.68亿元,占比63.72%;镍产品贸易收入76.54亿元,占比30.18%。
客户横跨两条主线。青山控股、宝钢德盛、POSCO(韩国浦项制铁)采购镍铁和不锈钢原料;宁德时代子公司(湖南邦普、宁德邦普、宁波邦普)、容百科技、格林美采购硫酸镍和MHP(混合氢氧化物沉淀,三元电池前驱体原料)。
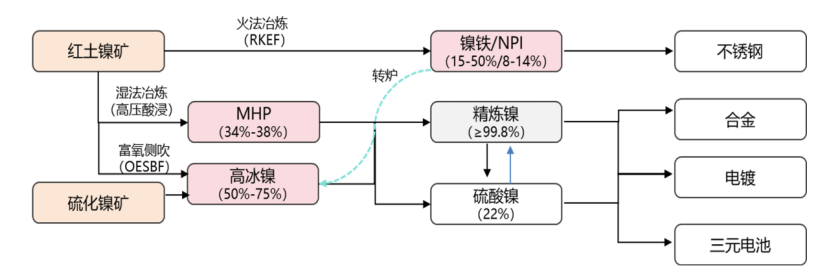
图:镍产业链概况
来源:SMM、国贸期货研究院
力勤的利润来自三个层面。
贸易端赚的是价差。镍价波动越大,矿端和冶炼端之间的价差空间越大,贸易业务的利润弹性越明显。2026年上半年,力勤红土镍矿贸易收入同比增长73.36%。这部分利润不依赖HPAL的生产成本,不受硫磺冲击影响,相当于一个利润缓冲垫。
生产端赚的是销售价格减去生产成本。HPAL项目用红土镍矿生产MHP,MHP销售价格与LME镍价挂钩。镍价上行时销售价格上涨,但生产成本同时受矿价和硫磺价格影响。力勤湿法产品单位毛利率仍高于2025年,说明销售价格的涨幅超过了成本涨幅。
长协锁矿和新产能释放提供了额外支撑。力勤与印尼合作伙伴签有20年红土镍矿长协,锁价低于现货。HPM(印尼镍矿基准价格)新政推高现货矿价时,长协采购价格的调整存在时间滞后。KPS二期12条RKEF产线2026年5月全线达产,8月1日全面达产,这批产能2025年尚未完全贡献产量,2026年才进入满产状态。
力勤用贸易缓冲垫扛住了生产端的成本压力。但这块缓冲垫的厚度,取决于外部变量。
二、印尼用配额和HPM,把镍产业链利润从冶炼端收回矿端
2026年,印尼打了一套组合拳,核心只有一个:把镍产业链的利润从冶炼端重新分配给矿端。
先看配额。RKAB(印尼镍矿年度工作计划与预算,即采矿配额)从2025年的3.79亿湿吨砍到2.6亿至2.7亿湿吨,降幅超过30%。印尼冶炼厂镍矿刚性需求约3.4亿至3.5亿吨,缺口在8000万吨以上。全球最大镍矿韦达湾的配额从4200万吨骤降至1200万吨,降幅约71%。但据SMM(上海有色网)独家消息,WBN(韦达湾镍矿)已获批2026年下半年新增约2500万吨湿吨RKAB配额。不过该消息随后被印尼能矿部否认,称2500万吨只是企业提交的申请量。
再看HPM。4月15日起,1.6%品位镍矿修正系数从17%上调至30%,钴、铁、铬首次纳入计价体系,其中钴和铁的修正系数均设定为30%,铬设定为10%。但9月15日,印尼能矿部第363号部长令生效,将1.2%品位镍矿的镍修正系数从26%下调至14%,钴系数从30%下调至17%,新HPM为24.89美元/湿吨,较此前公式下的44.97美元/湿吨下降约45%。这次调整精准指向湿法矿,本质是给HPAL定向减负。
配额和HPM是慢性病,硫磺冲击是急性病。
印尼约76%的硫磺依赖中东进口。霍尔木兹海峡通航受阻后,硫磺CFR(成本加运费)印尼价格从年初约550美元/吨,5月飙升至1100至1250美元/吨。生产1吨MHP需消耗约11.8吨硫磺,硫磺在HPAL镍生产成本中的占比从26%飙至42%。到9月24日,硫磺价格已回落至960至970美元/吨。峰值过去了,但成本中枢没有回去,仍比年初高出约75%。
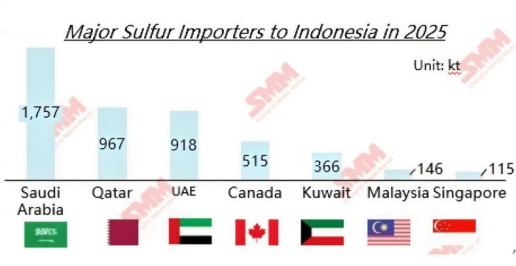
图:2025年印度尼西亚主要硫磺进口国
来源:SMM
配额、HPM、硫磺,三条线拧在一起,构成了中资镍企在印尼的共同处境:产能建成了,但矿在印尼手里,辅料在中东手里,定价权在别人手里。
三、中资镍企在印尼,有矿的和没矿的正在拉开差距
印尼投资与下游化部数据显示,近五年中国对印尼投资主要流向基础金属加工业,占比44%,集中在镍下游冶炼,累计投资额139亿美元。过去十年,中国对印尼镍产业链投资超过140亿美元,约合人民币963亿元。
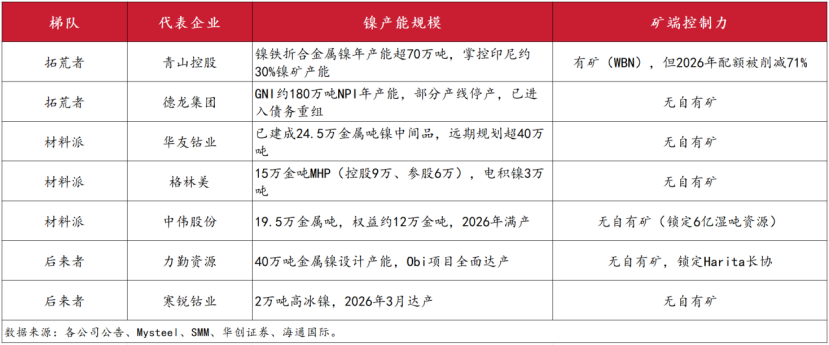
中资在印尼的布局可以分为三个梯队。青山控股和德龙集团是拓荒者,青山掌控印尼约30%的镍矿产能,打造了从矿山到不锈钢的产业集群。华友钴业、格林美、中伟股份是材料派,聚焦将红土矿转化为电池材料,但也是2026年受冲击最直接的群体,华友华飞减产50%就是例证。力勤、寒锐钴业、亿纬锂能是后来者,力勤的贸易加生产双轮结构构成差异化优势。
分化在于矿端控制力。青山有矿,华友、格林美、力勤没有。中资建成了全球最大的镍冶炼产能,但矿端控制权在印尼政府手里。产能越大,对印尼镍矿依赖越深,政策议价权反而越弱。
四、镍价的成本支撑在下移,力勤的缓冲垫也在变薄
截至9月29日,LME镍收16165美元/吨。全球镍显性库存485429吨,LME镍库存284898吨,9月以来持续累库,库存压力压制反弹空间。
这是一个上有高库存压制、下有成本支撑的价格结构,但成本支撑的位置正在发生变化。
HPM下调后,湿法路线的成本支撑在下移。方正中期期货9月28日的判断是,镍市的核心矛盾在“短期供应扰动”与“中线支持不足”之间拉锯。9月22日起IMIP(印尼莫罗瓦利工业园)减产一度点燃短线拉涨,但新增RKAB配额逐步获批,HPM新公式压低湿法矿价,矿端边际宽松,减产利多迅速被消化,镍价低位震荡、反弹受限。
对力勤来说,如果镍价继续下行,湿法端利润会被进一步压缩,贸易缓冲和长协保护才面临真正的压力测试。如果印尼配额收紧推动镍价上行,力勤的产能稀缺性将被重估。
高盛对镍价的预测经历了两次调整。2026年1月,高盛的基础情景预测为1.48万美元/吨,同时指出若印尼将镍矿开采配额下调至2.6亿吨,均价有望接近1.8万美元/吨。5月11日,高盛将2026年平均镍价预测从1.72万美元/吨上调至1.85万美元/吨。
有几个信号需要持续跟踪。印尼RKAB补充配额的最终批复量,WBN的2500万吨补充配额申请被官方否认后,其他矿山的补充申请是否同步释放,决定了矿端供应缺口是收窄还是扩大。IMIP减产是否持续,当前负荷降至30%至40%,后续取决于天气及供水情况。硫磺到港节奏和价格中枢,当前960至970美元/吨仍比年初高出约75%,印尼HPAL厂的硫磺库存通常仅能维持一至两个月,到港节奏决定湿法产出的修复速度。
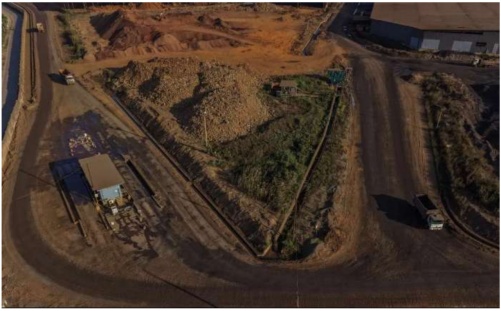
图:印尼莫罗瓦利工业园区资料照片(当地供水减少已影响园区部分镍冶炼厂生产)
来源:印尼商报网
五、力勤的“例外”取决于Harita的采矿配额
力勤IPO的A/H(A股/H股)定价裂谷,A股发行市盈率12.98倍,据Wind数据,以9月29日收盘价计算,H股对应市盈率(TTM,滚动市盈率)约6.5倍,处于港股原材料板块低位,而A股同行华友钴业市盈率区间为24至28倍。H股投资者更看重力勤湿法端正在承受的成本压力和印尼配额政策的不确定性;A股投资者更看重力勤的产能稀缺性和回A后的流动性溢价。
力勤的例外性在于,它有贸易端的利润来对冲生产端的成本。但这个例外性能持续多久,取决于一个核心问题:力勤的长协矿源,能否扛住印尼配额削减的冲击。
力勤的印尼合作伙伴是Harita Group(哈利达集团),双方在奥比岛通过合资公司运营湿法HPAL项目,Harita是控股方。矿的所有权和采矿配额掌握在Harita手中,力勤是锁定者而非拥有者。
招股书披露,力勤向印尼合作伙伴采购红土镍矿占用于生产业务的红土镍矿采购总额的比例从2023年的70.51%降至2025年的55.87%。这个下降,一部分反映力勤在主动拓展菲律宾等多元矿源,另一部分也反映Harita自身的供应能力可能受到配额约束。
如果Harita的采矿配额被进一步压缩,力勤从Harita体系采购的矿量将减少,长协锁价的实际保护覆盖范围同步缩小。届时,54%的利润增速将面临真正的压力测试。
中资在印尼的镍产业布局,已经走过了建产能的阶段,进入了保供应、控成本、应对政策的新阶段。镍价的走向,不再单纯由供需曲线决定,而是由印尼政策之手、中资减产博弈、硫磺地缘变量共同塑造。
力勤的上市,只是这场博弈的一个注脚。
信息来源说明
研报来源:五矿证券-《2026HPAL湿法项目成本优势分析:中资第三代湿法引领,1.1万美元/吨成本中枢确立》-2026年7月31日;
方正中期期货-《镍及不锈钢周度策略》-2026年9月28日;
高盛-《印尼下调镍矿开采配额或致镍价中枢明显上移》-2026年1月;
高盛-《上调2026年镍价预测至18500美元/吨》-2026年5月11日。
行业数据与咨询机构:Mysteel/隆众资讯-国际硫磺市场报告-2026年9月28日;
上海有色网(SMM)-印尼RKAB配额及HPM新政相关报道-2026年8月至9月;
Benchmark Mineral Intelligence-硫磺在HPAL镍生产成本中的占比数据-2026年。
政府及国际组织公开信息:印尼能矿部第144号部长令-2026年4月15日生效;
印尼能矿部第363号部长令-2026年9月15日生效;
印尼投资与下游化部-中国对印尼镍产业链投资数据。
公司公告:力勤资源-招股说明书;华友钴业-《关于华飞镍钴部分产线临时停产检修的公告》-2026年4月28日。
新闻报道:路透社-《中资印尼HPAL工厂减产报道》-2026年4月14日。
免责声明: 本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。