


橡胶期货夜盘至早盘续涨 泰国胶水报价升至83泰铢/公斤

产联社编辑|开蓉蓉
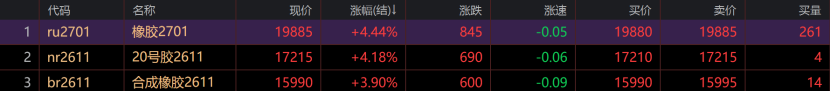
【产联社】橡胶系期货连续上涨。9月29日夜盘至30日早盘,20号胶、橡胶、合成橡胶主力合约先后涨超3%。其中夜盘交易中,合成橡胶主力合约收涨4.97%,20号胶收涨3.30%,橡胶收涨3.28%;30日早盘,上述品种主力合约涨幅约4%,橡胶主力合约盘中逼近20000元/吨。
据隆众资讯9月29日数据,泰国合艾市场田间胶水报价83泰铢/公斤,较前一交易日上涨0.5泰铢,涨幅0.61%;杯胶报75.5泰铢/公斤,下跌1泰铢,跌幅1.31%;泰三烟片报85.1泰铢/公斤。截至9月24日当周,泰国地区胶水、杯胶价格分别为80.0、75.5泰铢/公斤,环比前一周持平、上涨4.1%,同比分别上涨44.7%、48.6%;杯胶与胶水价差由前一周的7.5泰铢收窄至4.5泰铢。国内产区中,云南胶水进全乳厂报17600元/吨,环比持平;海南胶水制全乳报16400元/吨,环比下跌200元/吨,跌幅1.2%。
截至9月29日,20号胶期货仓单6552吨,环比持平,同比下降约85%,处历史低位;天然橡胶期货仓单148410吨,环比减少60吨。据隆众资讯9月27日数据,青岛地区天胶保税和一般贸易合计库存57.52万吨,环比减少1.01万吨,降幅1.73%,其中保税区库存5.87万吨,降幅3.77%;一般贸易库存51.65万吨,降幅1.49%。中国天然橡胶社会库存109.6万吨,环比下降1.3万吨,降幅1.2%。国内到港量维持偏低水平,RU及NR仓单同比处于低位。
截至9月24日,国内全钢轮胎样本企业产能利用率53.40%,较前一周回落6.49个百分点,同比低12.32个百分点;半钢轮胎样本企业产能利用率61.19%,环比回落3.75个百分点,同比低12.39个百分点。山东地区全钢胎开工负荷48.32%,较去年同期低超过16个百分点;半钢胎开工负荷59.34%,较去年同期低15.18个百分点。卓创资讯调研显示,59家半钢轮胎工厂中84.7%安排停产放假,平均放假天数6.86天,较去年同期增加1.48天;59家全钢轮胎工厂中83%安排停产放假,平均放假天数7.55天,较去年同期增加2.71天。隆众资讯调研显示,全钢胎样本企业中39.47%预判下一周期开工继续下调,半钢胎中46.67%看跌产能利用率。
泰国累计降雨量同比整体偏少,南部叻他尼、宋卡较去年同期偏低58%、43%。国家气候中心9月29日新闻发布会披露,9月以来赤道中东太平洋海温持续增暖,为有监测记录以来候和旬尺度海温指数首次突破3℃,预计海温指数峰值出现在11月前后,为3.2℃至3.5℃,将形成一次有监测记录以来最强的超强厄尔尼诺事件。
9月30日,国贸期货研究院能源化工研究中心经理叶海文认为,本轮天然橡胶价格上涨是多重利多因素共振的结果,原料胶水价格坚挺提供成本支撑,厄尔尼诺带来的四季度减产预期持续升温,仓单与库存均处低位,合成胶价格走强带动替代需求。
五矿期货9月27日报告指出,下半年胶价的整体规律是易涨难跌,主要利多包括仓单注销、显性库存下降预期、天气异常利多及需求利多预期等,同时提示RU2701合约在20000元/吨附近压力明显。光大期货9月30日指出,橡胶供应环比增加,需求节前控产降负,橡胶基本面供增需降,价格呈现高位震荡,注意节前控制风险。
信息来源说明:隆众资讯、上海期货交易所、卓创资讯、五矿期货、光大期货、长城证券及国家气候中心2026年9月29日新闻发布会数据。免责声明:本文仅供参考,不构成任何投资建议。
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。