


全球动力煤价格短暂回调后反弹 再度逼近每吨150美元

产联社编辑|开蓉蓉
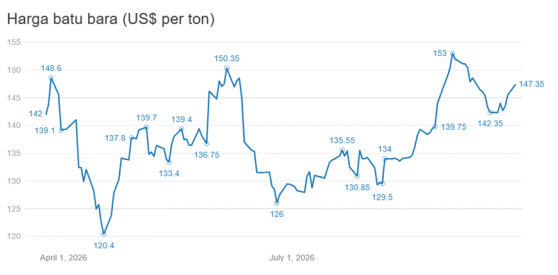
国际动力煤价格连续第二日上涨。9月28日,纽卡斯尔动力煤期货次月合约收于147.35美元/吨,环比上涨1.27%,连续两日累计涨幅2.6%,为9月14日以来最高收盘价。
国际能源署9月10日发布的《煤炭年中更新报告》将2026年全球煤炭需求预测上调至89.4亿吨,创历史新高,逆转了此前对需求小幅下降的判断。报告同时预计,2026年全球煤炭产量将下降0.7%,为连续多年增长后的首次年度下降。
短期支撑来自油价与中美贸易协议。布伦特原油周一触及每桶105美元。中美贸易关系出现阶段性缓和,白宫表示中国同意在2027年和2028年每年从美国进口至少1000万吨煤炭,作为双边贸易协议的一部分。除煤炭外,两国还同意从对方进口价值300亿美元的“非敏感”商品并享受优惠关税,减免范围涵盖美国煤炭和农产品,以及中国制造的玩具、汽车座椅和节日装饰品。
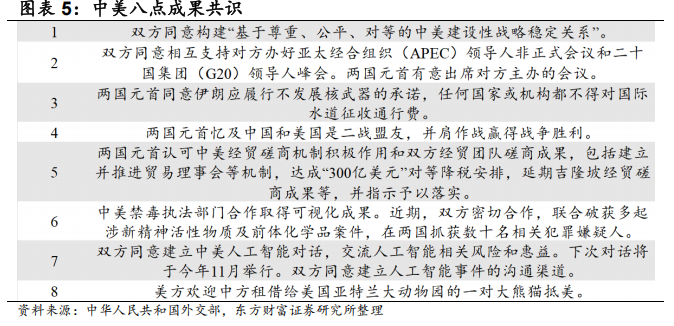
中国商务部表示,该协议将进一步稳定中美经贸关系,并为相关中国产品出口美国创造有利条件。从进口结构看,2026年1至8月中国自美煤炭进口基本为零,若按2024年煤种结构推算,协议执行后炼焦煤年进口量约850至880万吨。增加美国煤炭进口可为国内市场提供额外供应,同时为美国煤炭产业带来收入和就业机会。
供给端收紧更为持久。全球最大动力煤出口国印尼8月煤炭出货量同比下降23%,为五年来同期最低水平。出口下滑受多重因素叠加影响:政府生产配额审批延迟、资源民族主义政策推进,以及强厄尔尼诺带来的不利天气。自2026年6月起,印尼煤炭出口须通过指定国企统一管理,矿方在出口配额有限情况下不愿大幅让利。截至上周五,印尼3800卡动力煤FOB报价为每吨75.85至76美元,4600卡报价为95.9美元。俄罗斯方面,受西方制裁、铁路运费高企及物流瓶颈制约,库兹巴斯主产区产量持续下滑,行业危机可能在2026年下半年进一步加深。
需求端,印度燃煤电厂库存持续下降。印度电力部数据显示,截至9月19日,全印度燃煤电厂中约74座煤炭库存低于临界水平,较前一周的60座上升。总计190座燃煤电厂中约80座燃料储备处于临界状态。使用国内煤的电厂库存为1920万吨,使用进口煤的电厂库存为255万吨,预计仅够满足约八至九天需求。印度电力部表示,该国仍将依赖煤炭至2035年,以满足约50%的电力需求。
国内动力煤市场同步走强。截至9月28日,秦皇岛港5500大卡动力煤平仓价报988元/吨,周环比上涨17元/吨,较9月初累计上涨约85元/吨。一德期货动力煤分析师曾翔表示,5500大卡价格在千元大关附近,补库需求一旦释放,突破千元难度不大。展望四季度,国庆节后北方冬储将逐步启动,大秦线检修叠加东北供暖启动,中下游补库需求将对煤价形成支撑。但供给端能否有效响应仍存变数,晋陕蒙产能释放进度受安监政策制约,印尼出口新政过渡期内出口增量有限。
IEA强调,全球煤炭市场未来轨迹高度依赖中东运输中断的持续时间,若霍尔木兹海峡LNG运输持续受限,2027年全球煤炭需求或进一步攀升。
信息来源说明:路孚特、国际能源署《煤炭年中更新报告》、印度电力部、印度中央电力局、白宫、中国商务部、俄罗斯库兹巴斯煤炭工业部门、一德期货、东方财富证券。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。