


【企业家锦囊】固态电池入门指南:从原理到产业趋势
产联社研究员|于飞
近两年,如果您关注新能源板块,会发现“固态电池”这个词的出现频率明显上升。
要理解固态电池为什么忽然成了风口,得先看看它要取代的这位老前辈——液态锂电池——日子过得有多难。
液态锂电池战功赫赫。1991年前后实现商品化以来,它把手机从“大哥大”推进了智能时代,又把新能源汽车从玩具推成了支柱产业。
但这位前辈的三项核心指标,已经逼近天花板:能量密度再往上很难,安全性始终悬着,成本也很难再降。
同时,消费者要更长续航、更安全的电池,车企要差异化卖点,政策要新能源产业升级的新故事——三个方面像三把利剑,刺入锂电池的软肋。
而三方需求同时指向同一个方向——固态电池。
技术到了拐点,政策真金白银,资本排队进场。
三样东西同时凑齐,往往意味着一个行业要从“讲故事的阶段”进入“拼产品的阶段”。
一、动力电池是怎么工作的
先讲基本原理。
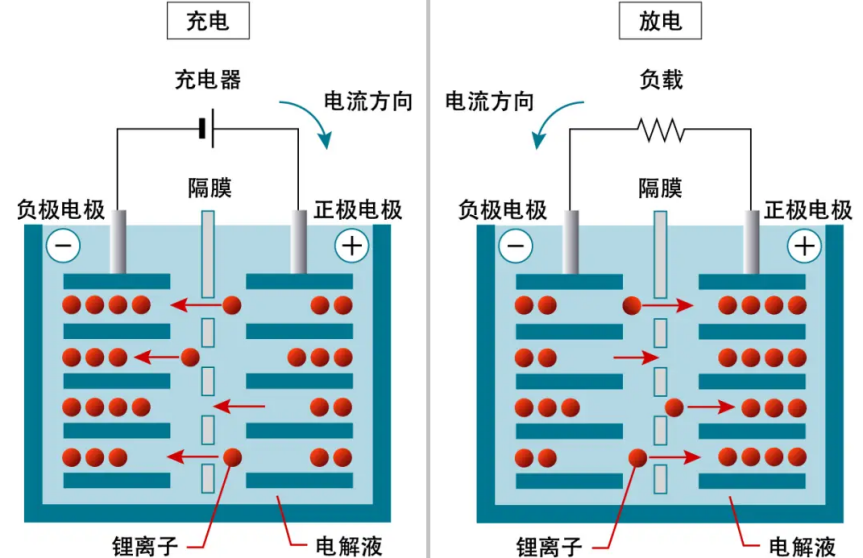
动力电池本质上是一个能量搬运装置:充电时把电能变成化学能存起来,放电时再变回来。拆开一块锂电池,核心就三样东西——正极、负极、中间夹着的电解质。
打个比方,正极和负极是两个仓库。充电时,锂离子从正极“搬家”到负极存放;放电时再搬回来。负责提供搬运通道的,就是中间的电解质。
这里有个常见的误会需要澄清:在电池内部跑的是锂离子,不是电子——电子走的是电池外面的电线,一内一外,才凑成一个完整的回路。
液态电池还有第四个重要零件:隔膜。一层带微孔的塑料薄膜,把正负极隔开防止短路,同时微孔允许锂离子穿行。相当于两个仓库之间砌了一堵墙,墙上有门,搬运工能过,正负极本身碰不到面。
图表:液态锂电池基本工作原理
衡量电池存储能力的关键指标叫能量密度,单位是Wh/kg,意思是每公斤电池能存多少电。
一度电等于1000Wh,现在的液态电池约300Wh/kg,也就是每公斤电池存0.3度电。
这个数字每提高一成,汽车的续航就实实在在多几十公里——所以全行业都在拼命往上够。
二、液态锂电池的三项核心瓶颈
液态电池的主要缺陷一共有三个方面。
缺陷一,易燃。
液态电解液是把锂盐溶在有机溶剂里,而易燃正是有机溶剂的天性。电池内部一旦短路、过热,就可能起火。
马路上那些新能源车自燃的新闻,追根溯源,很大一部分都要追到这瓶“油”上。
缺陷二,长刺。
充电太快或气温太低时,锂离子来不及规规矩矩地嵌进负极,就会在负极表面长出针状的结晶,学名“锂枝晶”。就像中老年人身体里容易长结石。
这根刺会越长越深,最终刺穿隔膜,正负极直接碰面——轻则电池报废,重则起火。
缺陷三,有天花板。
液态电解液不稳定,电压一高就分解,遇到金属锂更是水火不容。
这意味着,许多明明很优秀的材料——比如储电能力约为石墨十倍的金属锂负极——永远无缘上岗。能量密度被摁在300-350Wh/kg上下,卷了十几年,很难卷出这个数。
还有一笔账很少有人算:隔膜加电解液,合计占掉电芯相当大一部分重量,却是不发电的死重,纯占地方。
毛病尽人皆知,药方却只有一味——把电池里的液体整个换成固体。说来有趣,这味药并不是新方子,它比液态锂电池的年纪大得多。
三、一段比液态电池更老的历史
实际上,固态电池不是这十年才冒出来的新概念,它的历史要追溯到将近两百年前。
1831年至1834年,英国科学家迈克尔·法拉第发现了硫化银和氟化铅这两种固体能够传导离子——彼时电灯都还没有发明出来——这一发现奠定了“固态离子学”的理论基础。
此后一百多年,这门学问始终躺在论文里,直到二十世纪70年代,β-氧化铝等快离子导体被发现,固态电化学器件才开始走出实验室。
它第一次成功的商业化应用,出现在人体里:1972年,以锂碘电池为代表的固态一次电池被装入心脏起搏器——固态电解质不流动、不泄漏,安全性和寿命远超当时的其他方案,这成了固态电池早期最成功的应用。
真正的转折发生在2011年:东京工业大学的研究团队发现了硫化物固态电解质LGPS,其室温离子电导率首次追平液态电解液——这标志着固态电池在材料性能上,第一次具备了与液态电池正面对抗的物理基础。
企业端同样早有布局。丰田从20世纪90年代就开始研究固态电池,是全球最早系统性投入的车企。
据日经新闻与Patent Result统计,2000年至2022年初,丰田的固态电池专利达1331项,远超第二名松下的445项。
所以准确的说法是:固态电池这门手艺,已经沉淀了一百九十年;它今天的爆发,不是灵光乍现,而是厚积薄发。
2011年材料学上的那道坎被迈过去之后,剩下的全是工程账——工艺、良率、成本。而工程账,更是要花许多年去慢慢算。
四、固态电解质的三条技术路线
固态电池干的事情很明确:把液态电解液连同隔膜一并撤下(不同技术路线有所差异),换上固态电解质。
这东西一专多能——既负责搬运锂离子,又兼任隔开正负极的保安,最要紧的是,不可燃。
但是新问题随之而来:离子在液体里畅游无阻,在固体里怎么走?答案是跳格子——离子在晶体中从一个位置跳到下一个位置,跳得顺不顺,全看材料的格子设计得好不好。
所谓技术路线之争,争的就是这个格子。候选人有三位。
氧化物,像一位稳重老成的管家。
安全性无可挑剔,与现有产线也合得来,缺点是离子跳格子跳得不够快。它撑不起全固态的终局,却是半固态过渡期的不二人选。
聚合物,像一位手艺灵活的裁缝。
柔软好加工、成本低,可惜室温下几乎原地不动,只能承担柔性配套的辅助角色。
硫化物,是三人中天赋最高的。
室温离子电导率最接近液态电解液的水平——天生适配车载高能量密度与快充,是业内目前最被看好的主流方向。
但其工程难度也最高:硫化物怕水怕空气,暴露在潮湿空气里会产生有毒气体,生产工艺苛刻,成本高企,坎儿还没全迈过去。
市场上常有人把“半固态”与“全固态”混为一谈,需要分清楚:
市场所称“半固态”通常指仍含液态组分的固液混合电池——减掉一部分电解液、掺入固态材料的叫半固态,如今已有车在售;
一滴电解液不留的叫全固态,是终局方向,尚未量产。
二者在技术成熟度上存在明显代际差距。
五、固态电池的真实进展:优势明确,短板同样明确
其优势很明确,主要有两点。
一是安全。
固态电解质不可燃,热失控风险大幅下降,液态电池三大缺陷中的第一个很大程度上得以解决。
二是能量密度。
没有那层娇气的电解液,金属锂负极有望登场——储电能力约为石墨的十倍;高压正极也能一并上岗。
两头一凑,同样重量的电池能装的电近乎翻倍。业内对全固态能量密度的展望,能够看到500Wh/kg,而且这是主流保守估计值,并非“上限”。
难处也是明摆着的,而且一个比一个刁钻。
首先,固态电池制造的第一大难题,说穿了就是四个字:固固界面。两种硬邦邦的固体接触,真正贴合的面积远不如想象中大,离子在界面上排起长队,快充和寿命直接受拖累。
其次,陶瓷电解质由无数晶粒拼成,晶粒与晶粒之间是天然的导电堵点,好比一条大路上隔三岔五设一道关卡。
此外,枝晶问题并未解决——金属锂充放电时体积剧烈胀缩,日积月累,能把电解质层活活胀裂。
总而言之,衡量电池“用得住”的核心指标叫循环寿命:从满电用到空、再充满,算一个循环。车规级的普遍门槛是1000次,也就是按两天一充的频率,得撑五年以上。
这一条,是全固态眼下一直较难突破的一道大关。
六、产业走到了哪一步
一是看出货量:预测打架。
各家机构对2026年全球出货量的预测,从个位数GWh到近50GWh不等;对2030年的展望,从380GWh到745GWh,相差近一倍,预测分歧极大。
预测分歧恰是早期行业的典型特征——路还没定型,量自然算不准。
二是看成本:贵有其客观原因。
据华泰证券测算,全固态电芯当前的成本,是主流液态三元体系的3-5倍左右,对磷酸铁锂更是4-6倍左右。
贵在材料未规模化、工艺良率低、产量小。
所谓良率,就是生产100个电芯里合格的比例——目前全固态中试线的良率约60%-65%,而液态产线已在95%以上。差距就是钱。
但降本曲线是较为清晰的:从2027年的约1-3元/Wh,降到2030年的约1元/Wh、2035年的0.6-0.7元/Wh(据TrendForce测算)。
成本每下一个台阶,就能解锁一批应用场景。
三是看产能:规划热,落地稳。
截至2026年,全球规划产能号称突破400GWh,但大半还在图纸上。
分辨真伪看三个硬指标:
一是中试线良率;二是循环寿命(全固态普遍500-800次,距车规门槛1000次还有差距)。
三是有没有拿到车企的正式定点很值得关注——所谓定点,是车企经过长期测试认证后正式指定某家电池厂为某款车型供货,拿到定点才算真正被汽车产业接纳。
这三个方面,比任何过度宣传的新闻稿都更具参考价值。
关于“走到哪一步”这个问题,宁德时代董事长曾毓群在2026年夏季达沃斯论坛上给过一个更直白的标尺:
如果把技术成熟度分为1到9级,9级代表可以量产,那么固态电池目前只到了第4级。
他同时提醒,4级意味着刚完成实验室原理验证;从4级到可量产的9级,中间要跨过产品验证、供应链保障、商品化三道关。
七、政策与资本:五重支持下的产业化加速
一项技术能同时拿到规划、资金、税收、标准、场景五重支持,在产业史上较为罕见,固态电池正享受这样的待遇。
最高规格的政策信号来自2026年9月工信部等七部门联合印发的《新型电池产业发展“十五五”规划》,明确把“加快突破全固态电池产业化技术”列为重点任务,并给出了2030年初步规模化应用的时间表。
这相当于国家给这个行业定了个五年期的KPI。
资金方面,据公开信息,2024年国家层面投入约60亿元支持全固态研发,宁德时代、比亚迪、一汽、上汽、卫蓝新能源、吉利六家牵头——并非普惠式补贴,而是选择性重点支持。
税收方面,据财政部相关公告,2026年9月至2028年底对符合条件的固态电池免征消费税,用税收杠杆助推产业化——真金白银,已经落地。
标准方面,2026年7月起实施的动力电池新国标进一步加严安全要求。这里有一条朴素的规律:安全底线抬得越高,不可燃的固态电池相对优势就越大。
场景方面,方向也比较明确:汽车是基本盘,航空、机器人、储能是重点——固态电池因为安全和能量密度优势,在这些场景里有天然的卡位机会。
八、全球格局:两条路线的赛跑
当前全球格局可以概括为:中国在量产端领跑,日韩在专利端押注,欧美还在补课。
中国的打法是“产能先行”——先用半固态把产业链、数据、成本曲线全部跑通,等全固态技术成熟,直接切换。
中国这边,最有信号意义的一幕已经发生:上汽MG4半固态版限时售价9.98万元——半固态头一回杀进10万元以内的主流价格带(价格以厂商最新公告为准)。
往后看,宁德时代、比亚迪等头部企业普遍规划2027年实现全固态小批量量产或示范装车。
日韩的打法是“专利先行”——毕竟人家起步早,丰田们深耕三十年,把硫化物核心技术的专利墙砌得很厚,等全固态量产窗口打开,再收过路费。
丰田的布局值得细看:20世纪90年代开始布局,专利1300多项全球第一,官方最新口径是2027至2028年实现商业化装车。
当然,企业时间表这门学问,历来是提前宣布、留足缓冲——跳票是常态,按时兑现才是新闻。
于是形成一个耐人寻味的反差:按规划产能算,中国占全球七成以上;按专利数量排,前几名几乎被日韩包圆。
一边是造,一边是研,两条路线的胜负手只有一个:2027到2030年全固态放量时,谁的成本降得更快。
图表:全球固态电池竞争格局(2026年预估值)
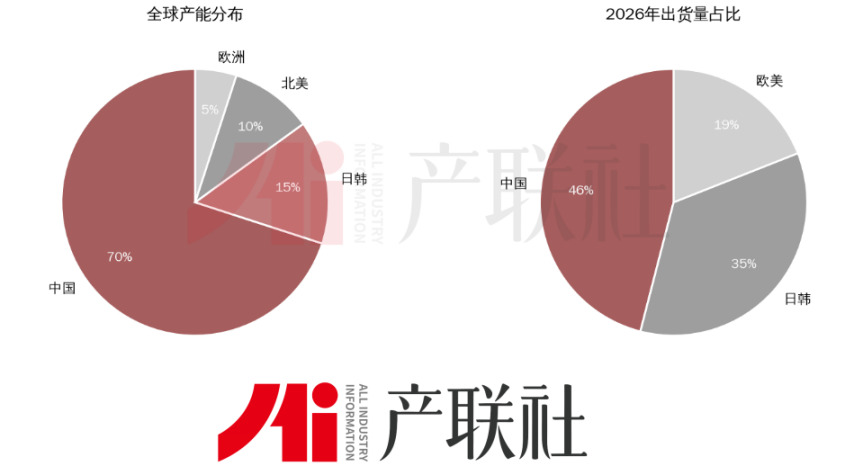
资料来源:中研普华产业研究院、EVTank、高工产业研究院
九、钱会往哪流:产业链重新排座次
固态电池不是“升级版锂电池”,而是一次产业链的重新排座次——旧贵让位,新贵登基。
设备:相对确定的“卖铲人”生意。
固态电池的工艺几乎全部重写。
传统工艺要把电极材料调成浆料、涂到金属箔上再烘干,新工艺是“干法电极”——直接把粉料辊压成膜,省去溶剂和烘干;还有“等静压”——把电池放进密封容器,用液体从四面八方均匀施压,把松散的固体层压紧压实。
旧产线大部分要推倒重建,单GWh设备价值量约为液态电池的3-5倍。设备市场规模预计从2024年的约40亿元,涨到2030年的约1079亿元,六年二十七倍。
设备环节的确定性相对更高,道理也不复杂:无论最后哪家电池厂跑出来,大概率都得先买设备——淘金热里,卖铲子的往往是比较稳的那一类。
先导智能、利元亨等头部厂商已率先实现全固态整线交付。
材料:高利润可能在前几年。
核心增量在固态电解质——尤其是硫化物——和硅基负极。
据机构预测,硫化锂价格已从2024年高点约400万–500万元/吨降至2026年年中约130万–150万元/吨,行业远期(2035年)目标看到50万元/吨以下。
上游材料的暴利窗口预计在前几年,一旦窗口期过去,利润率可能迅速回归制造业常态。
电芯:哑铃型的利润。
所谓哑铃型,就是利润分布两头粗、中间细——上游核心材料与下游高溢价应用端利润丰厚,中间的电芯制造正处于产能爬坡与扩产竞速期,利润最薄。
简言之,短期先赚设备和材料的钱,中期赌谁是电芯盟主,长期看谁能把电池卖出溢价。
图表:固态电池产业链“哑铃型”利润分布(定性示意)
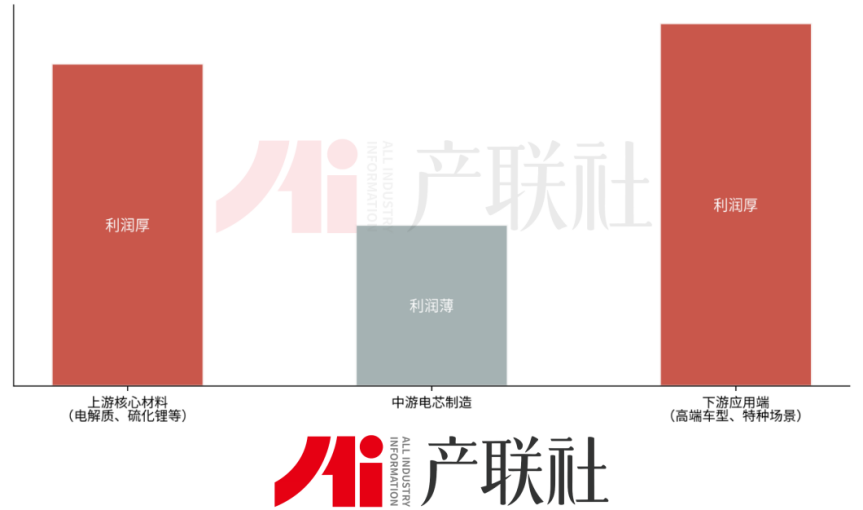 资料来源:行业公开资料整理
十、后续趋势与主要风险
趋势有以下几个方面:
第一,路线之争:氧化物过渡,硫化物终局,但聚合物、卤化物与复合电解质仍在追赶,主流判断不等于板上钉钉,这是很大的变数。
第二,时间节奏:2026年路试,2027年小批量,2030年大规模;对应到消费端,2027至2028年是尝鲜窗口——性能突出,但价格同样高昂,2030年前后才是性价比拐点。
第三,应用顺序:先小场景,后大市场——最先应用的或许并非家用车,而是低空飞行器、人形机器人这些价格不敏感、性能极敏感的场景;家用车沿着“豪车、中端、10万元级”逐级下探。
风险有以下几个方面:
第一,循环寿命的“最后一公里”——从500-800次到1000次的突破时间,无人敢打包票,技术突破的时点存在高度不确定性,可能比预期更快到来,也可能长期停滞。
第二,降本可能不及预期——硫化物工艺对环境要求苛刻,良率爬坡或许比想象中慢。
第三,预测数据差异巨大——对于所有相关的参与者,决策时须留足安全边际。
第四,专利墙的风险——中国的时间差策略很聪明,但日韩的专利费,可能在硫化物量产窗口真正打开时咬上一口,让中国企业在出海时面临诉讼风险。
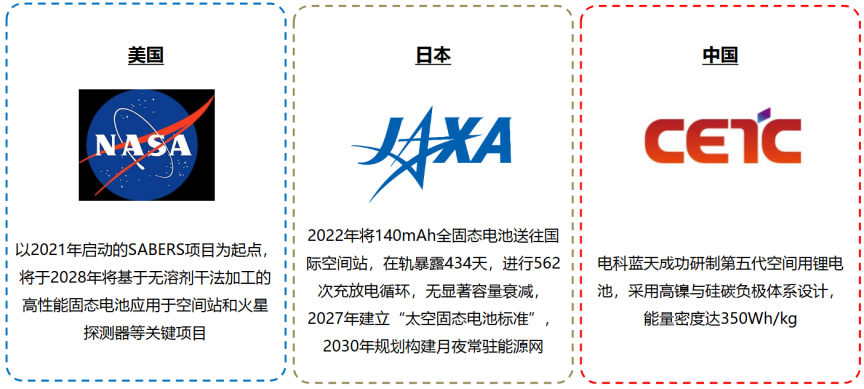
另有一条冷知识:固态电池宽温域、高安全、抗辐射,天然适配卫星与深空探测,NASA已做出超过500Wh/kg的原型电芯。虽然离真上天并全面应用可能尚远,但牌桌上已经占了个位子。
图表:全球太空固态电池研发进展
结语
行业的共识大致是:2026年路试,2027年小批量量产,2030年真正上量。然而,这不是确定的排期表,而是基于概率的判断。
看这一行,有三个要点。
一、固态电池的好处是真的,难也是真的——核心优势是安全与能量密度,短板是成本与循环寿命,全固态量产或许要等2027年以后。
二、全球格局是中国量产快、日韩专利深,两条路线赛跑,胜负手在降本速度。
三、投资节奏上,设备最先兑现,材料次之,电芯与应用端要等量产真正起来。
至于跟踪的办法,就两条:盯宁德时代、比亚迪等头部厂商的产线招标公告,它们动了,才是真要量产;盯工信部新车申报名录里的固态车型,上了名录,才是真要卖。
固态电池不是明天就能颠覆世界的黑科技,而是一门沉淀了一百九十多年,正在临门一脚的工程学。
1834年法拉第发现硫化银导电的时候,不会有人想到这项研究终有一日要塞进千万辆汽车里;但产业史的规律向来如此——技术等得起,机会只留给提前看清了牌的人。
免责声明:本文仅为产业研究与科普分享,文中涉及企业、个股仅为产业案例说明,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。