


华普微拟冲刺创业板上市:研发费用率不及同业平均水平 大供应商同时为公司竞争对手
深圳市华普微电子股份有限公司(以下简称华普微)正在推进创业板上市。
这是一家以无线通信射频芯片及模块等为主营业务的芯片设计企业,从股权结构来看,实控人武怡康直接加间接控制公司93.70%的表决权,处于绝对控制地位;报告期内公司连续三年现金分红合计1.41亿元,按持股比例测算,绝大部分流入实控人及其控制的员工持股平台的口袋。更引人关注的是,武怡康曾因家庭资金需求向公司借款4800万元,构成关联方资金占用。
此外,华普微反复强调自身全链路自研、打破国际垄断,但报告期(2023年~2025年)公司研发费用率仅为9.3%左右,不足同行可比公司均值的一半;在供应链上,前五大供应商之一芯科科技同时也是公司的竞争对手,德州仪器已宣布将以约75亿美元收购芯科科技,全球格局生变之下,公司供应链稳定性存疑。与此同时,公司子公司与无锡泽太少数股东、前员工有多起诉讼纠纷,部分纠纷直指核心技术权属与商业秘密。
报告期内曾现4800万元资金占用
华普微成立于2004年,实控人武怡康直接持有公司44.02%股份,并通过持股平台间接控制49.68%股份的表决权,合计控制约93.70%表决权。
1970年出生的武怡康,职业生涯起点并非半导体行业,其早年曾任无锡市北塘区蓝灵电气安装工程部安装施工员、锡山市东亭贝得电子元件厂销售员,1998年开启自主创业,2004年创立华普微前身,深耕行业二十余年,目前担任公司董事长、总经理,全面掌控公司经营与技术发展。
记者注意到,报告期内,华普微分红力度较大。2023年12月分配4000万元,2024年12月分配5000万元,2025年11月分配5100万元,合计1.41亿元,相关分配款项均已实际支付完毕。按照武怡康直接持股比例以及通过持股平台间接控制的股份比例计算,其中超1.3亿元分红最终流入实控人及其控制的持股平台。
比分红更值得关注的是实控人曾出现的资金占用。2023年12月12日,武怡康因家庭资金需求向发行人借款4800万元,并于2023年12月14日归还。该笔拆借资金已基于当期贷款基准利率3.45%计提利息,但利息直至2025年11月21日才还清。虽然公司解释称拆借时间极短、利息金额极小,但实控人从上市公司体系内“过手”近5000万元资金,仍在一定程度上暴露出彼时公司资金内控较松懈。
而在申报前12个月内,华普微还出现了机构突击入股与实控人套现并行的情形。2025年12月14日,即报告期末前夕,元禾重元、金石重投、远致九洲、平阳昆毅、蓝点六号和鲲鹏光远六家机构以91.6667元/股的价格合计认购新增注册资本223.63万元,合计缴款2.05亿元。其中元禾重元一家便斥资超过1亿元。与此同时,武怡康向元禾重元、平阳昆毅、鲲鹏光远转让合计54.55万股老股,按同价计算套现约5000万元。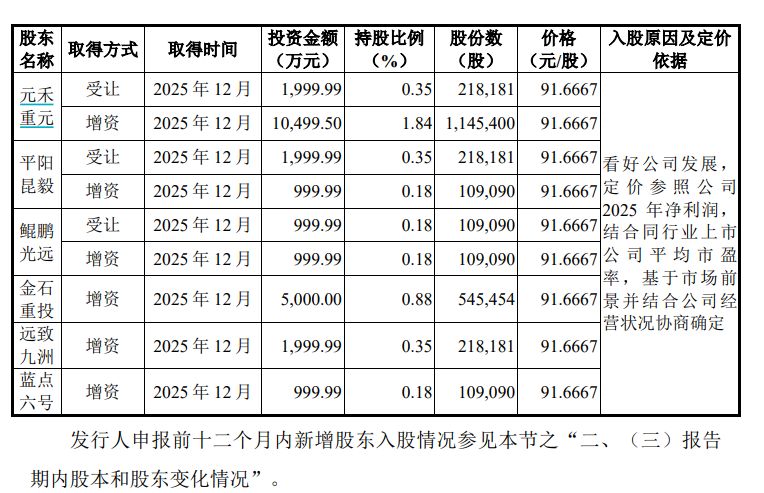
图片来源:招股书截图
研发费率不足同行一半
华普微主营业务是采用Sub-1GHz无线通信技术为核心的无线通信射频芯片及模块,以及高精度传感器芯片的研发、生产和销售。公司招股书援引弗若斯特沙利文数据称,2025年公司自研芯片出货量超过2.45亿颗,是国内唯一跻身全球Sub-1GHz射频芯片及模块市场前十的厂商,产品广泛应用于楼宇安防、智能家居、智慧城市、车用电子等物联网领域。
2023年至2025年,华普微营收分别为4.42亿元、5.27亿元、5.97亿元;归母净利润分别为1.28亿元、1.66亿元和1.89亿元。
与亮眼的盈利能力形成鲜明反差的是研发投入的强度。报告期内,公司研发费用分别为4141.5万元、4956.06万元和5561.58万元,占营业收入的比例仅为9.37%、9.40%和9.31%。同期同行可比公司研发费用率均值分别为32.59%、27.47%和23.07%,2025年同行平均研发费用率约为华普微的2.5倍,且绝对金额上的差距更为悬殊——2025年华普微研发费用为5561万元,而乐鑫科技、纳芯微等同行的研发支出动辄数亿元。
公司在招股书中解释称,同行可比公司中,泰凌微、乐鑫科技、磐启微等主营蓝牙芯片、2.4G芯片、Wi-Fi产品等,技术迭代快、国际认证规范更新频繁,且蓝牙和Wi-Fi的IP授权费用较高,因此研发投入大;纳芯微、敏芯股份等产品矩阵丰富。而华普微的核心产品具有生命周期长、多代际共存的特点,公司当前的业绩增长得益于多年来持续的研发投入、技术沉淀和客户资源积累,并非仅来自报告期内的研发支出。
但这一解释也难以回避核心矛盾:作为一家主打“自主研发”“技术壁垒”的芯片设计企业,长期低于行业平均水平的研发投入,是否足以支撑其技术竞争力与产品迭代能力?
涉及的多起诉讼悬而未决
在生产模式方面,公司自研无线射频芯片和信号调理ASIC芯片采用Fabless模式,由公司向晶圆厂和封装测试厂采购成品晶圆和芯片封测服务。
这一模式具有轻资产、灵活度高、市场反应灵敏的特点,但也意味着较大的外部依赖。公司晶圆制造主要供应商为中芯国际,芯片封装测试服务主要供应商为扬州江新电子有限公司和盛帆半导体(苏州)有限公司等。同时,公司存在外购芯片的情形,主要供应商为芯科科技、升特半导体及其代理商好上好等。
报告期各期,前五大供应商采购占比分别为68.98%、68.54%和72.54%,集中度逐年攀升,中芯国际和芯科科技长期位居前五大供应商之列。
值得一提的是,芯科科技、升特半导体、德州仪器均是公司竞争对手,且2026年2月德州仪器已宣布将以约75亿美元收购芯科科技。竞争对手之间收购整合,全球射频芯片格局生变,华普微这条供应链稳定性存疑。
与此同时,公司还面临多起围绕核心技术的诉讼。报告期内,公司及子公司与子公司无锡泽太少数股东、前员工及其相关方发生多起纠纷案件。其中最引人注目的是一起侵犯商业秘密刑事案件:公司控诉无锡泽太前员工侵犯商业秘密,深圳警方已于2025年4月立案侦查;与此同时,无锡芯亿集成电路有限公司向国家知识产权局申请撤销无锡泽太名下“ULP RF TRANSCEIVER”集成电路布图设计专有权,该案已于2025年10月被口头审理,尚无定论。此外,公司还与前员工成忠智、王必锋存在竞业限制纠纷,与华开武的股东知情权纠纷更是历经一审、二审后,由江苏省高院于2025年7月立案再审。
就华普微拟创业板上市事项,9月28日,《每日经济新闻》记者致电公司并向公司发送采访邮件,截至发稿未获回复。
每日经济新闻
本文转自每日经济新闻 作者魏官红
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。