


厄尔尼诺峰值遇上美豆季节性反弹,豆粕会受多大影响?

产联社编辑丨开蓉蓉
2026年8月,美国芝加哥期货交易所(CBOT)的玉米和小麦价格大涨,玉米涨了约15.6%,小麦涨了约21%,创下近两年新高。但国内玉米期货只涨了约2.6%,小麦几乎没动。
为什么美国涨得那么猛,国内却几乎没反应?四季度这个传统的反弹窗口,又会不会因为厄尔尼诺而变得不一样?
8月CBOT的玉米和小麦价格大涨,不全是天气的原因。中金公司指出,“供需收紧为基础,极端天气、高油价和贸易扰动共振催化”。天气只是推动因素之一。
但四季度厄尔尼诺达到峰值的时间,正好撞上CBOT谷物的季节性反弹窗口,天气因素对价格的影响可能明显变大。
一、玉米小麦被“隔离”,大豆才是真正的敞口
先看玉米和小麦为什么跟不动。
中国对玉米和小麦实行进口配额管理。玉米每年最多进口720万吨,小麦963.6万吨。配额内关税只有1%,配额外高达65%。这个制度本身就在国内和国际市场之间筑了一道墙。
看实际进口量就更清楚了。2026年上半年,玉米只进口了101万吨,占国内产量不到2%。小麦进口302.78万吨,占国内产量约2.2%。国内小麦还收了9000多万吨,贸易商手里根本没地方囤。
配额、自给率、库存,三重缓冲。国内玉米8月那2.6%的涨幅,其实也不是CBOT带动的。中粮期货的分析指出,国内玉米从“弱现实+弱预期”扭转至“弱现实+强预期”,主要是小麦托市启动和远期进口成本预期上升带动的。2025年玉米进口占国内消费不足1%,CBOT涨跌传到国内的通道本身就很窄。国内玉米的走势,更多是由自身供需节奏决定的。
大豆就不一样了。中国大豆80%以上靠进口,每年进口超过1亿吨。豆粕定价看的是进口大豆成本,CBOT是全球大豆定价的锚。2025年巴西在中国大豆进口市场的份额已升至73.6%,2026年1至6月巴西占72%、阿根廷11.6%、美豆仅13%。但即便中国买的主要是巴西豆,巴西大豆的报价照样跟着CBOT走。
不过,传导也不是一条直线。Mysteel数据显示,全国油厂豆粕库存从6月末的74.29万吨一路攀升,到9月18日已经达到117.32万吨,增加了58%。油厂开机率从9月4日的60.11%升到9月18日的63.36%,9月25日当周进一步升到67.63%。Mysteel直言:“库存高企的根本原因,在于油厂高开机压榨与下游平稳采购之间的节奏错配”。CBOT涨了,国内未必跟涨那么多。高库存是第一道摩擦。
二、季节性反弹撞上厄尔尼诺峰值,四季度天气溢价权重上升
CBOT谷物有个季节性规律。根据芝商所(CME Group)的季节性研究以及商品分析师Al Kluis的长期统计,在约80%的年份里,玉米和大豆市场在8月底或9月初见底,然后经历10月的次级收割低点,再从收割低点反弹到11月底至12月初。
这个规律的逻辑很清晰:秋天美国玉米和大豆集中收割,新粮大量上市,供应压力把价格压到年内低点。进入11月后,收割压力消退,南美新作还没上市,全球供应依赖美国库存,价格就从低点自然回升。
2026年特殊在哪?这个反弹窗口,恰好撞上厄尔尼诺峰值。
世界气象组织9月3日确认,厄尔尼诺已在热带太平洋稳固形成,年底前可能达到“非常强”级别。WMO预测峰值可能高达较平均高3.6°C,可能是四十年来最强事件。碳简报综合14个模型的结果进一步指向峰值约4.1°C。
但厄尔尼诺对巴西大豆的影响,不是一边倒的减产。巴西农业研究公司发布的2026/27年度大豆生产应对建议指出,预计巴西南部降雨偏多,北部和东北部降水可能减少且分布更加不规律。市场观点认为,中西部潜在减产能否被南部表现和面积扩张抵消,将决定巴西大豆的年度总产量。
与此同时,USDA 9月报告是偏空的。美豆单产上调到52.8蒲/英亩,高于市场预期的52.5蒲/英亩,产量创历史新高。报告一出,美豆就跌了。市场不是“没定价减产”,而是在USDA利空和厄尔尼诺预期之间反复拉锯。
中金公司点出了核心矛盾:USDA平衡表隐含两大脆弱性假设,一是美豆新作历史高单产不会受到天气扰动影响;二是超强周期厄尔尼诺不会对巴西新季大豆产量形成冲击。中金明确指出“这两点均存在较大被证伪的可能性”。中金进一步推演,在需求侧支撑较强的背景下,“供给侧潜在风险若逐步暴露,那么全球宽松预期或将打破”,美豆价格或呈现“下行空间有限、上行弹性充足的非对称特征”。中金对CBOT大豆的中性预期涨幅为10%,峰值预期涨幅20%,对应3至6个月价格中枢区间1300至1400美分/蒲式耳。
资金层面也值得警惕。CFTC持仓数据显示,截至9月15日,投机基金在CBOT大豆期货以及期权部位持有净多单265,041手,比一周前增长20,331手或8%,这是六周来第五次增持看涨押注。大量资金三四月份就基于厄尔尼诺预期入场了。但净多单处在历史高位本身也是警讯。一旦出现利空,基金平仓可能让价格跌得比基本面变化更猛。

注:纵轴为3个月隐含波动率减1个月已实现波动率,横轴为1个月已实现波动率。图中大豆和玉米的波动率溢价分别约为+1%和+2.5%,显示市场愿意为未来波动支付更高成本。
图:CBOT大豆和玉米的波动率溢价为正
三、四季度是定价,2027年上半年才是兑现
巴西播种已经在9月启动。Pátria AgroNegócios将巴西新作大豆产量预估下调至1.7375亿吨,较上一年度下降3.3%,平均单产预计下降3.3%至3.545吨/公顷。马托格罗索单产预计降5.43%,总产量降5.19%,这个州占巴西全国近三成。但巴西国家商品供应公司(CONAB)在9月15日发布的首次预估则显示,2026/27年度巴西大豆产量将达到1.8164亿吨,较上一年度增长0.7%,面积增幅创二十年最低水平。两家机构相差约800万吨,反映了不同机构对厄尔尼诺影响的判断分歧。
USDA目前维持巴西1.86亿吨不变,阿根廷5000万吨不变。Mysteel指出,巴西新作面临下调风险,多家机构估算在1.82亿吨左右。如果减产兑现,调整空间很大。
传导时间线是这样的,厄尔尼诺峰值在11到12月,影响南美大豆生长关键期(12月到次年2月),减产在2027年上半年兑现,然后传导到国内豆粕成本。新华财经的分析指出:“若后续厄尔尼诺引发全球大豆实际减产,2027年上半年国内豆粕价格或进一步上行,带动养殖、油脂加工相关环节成本抬升”。
但有几个下行风险不能忽略。南美天气如果改善,减产预期可能被证伪。巴西南部降雨偏多,反而利于生长。
中美贸易谈判也有了明确结果。9月28日,中国商务部发布关税削减清单,降低多种美国农产品关税,但大豆被明确排除在外,美国大豆仍面临10%的额外关税,而巴西大豆仅需缴纳3%的最惠国关税。尽管中储粮和中粮等国有贸易商已完成阶段性采购目标,但13%的关税让美豆理论压榨利润为负,私营油厂转向南美供应的动力很强。
政策性采购和商业采购是两回事。国有贸易商的采购是履行贸易协议的政治承诺,而私营油厂的采购决策取决于压榨利润。CBOT大豆这波上涨,驱动力是政策性买盘加天气溢价,而非商业需求的真实复苏。传导到国内的,不是“买不到豆”,而是“买巴西豆更贵了”。
国内豆粕需求也在走弱。10月终端养殖饲料需求预计环比下滑,豆粕价格高企抑制消费,存在被动替代。成本推升如果没人买单,传导效果会打折扣。
四、运河梗阻正在重塑大豆物流版图
除了天气和贸易,还有一条被低估的传导链。全球关键航道的物流瓶颈,正在重塑大豆的贸易流向。
莱茵河承载德国约80%的内河货运量。9月25日,考布河段水位降至2厘米,刷新十九世纪有记录以来的最低值,比8月17日的前纪录还低5厘米。水位低于78厘米的警戒线意味着货船必须大幅削减载货量。德国最大农业贸易商之一RWZ的负责人说:“正常情况下约50万吨谷物通过水路运出,但现在仓库爆满,因为水路什么都出不去。”驳船仅能以正常运力的10%至20%航行。从鹿特丹到瑞士巴塞尔的运费已从9月中旬的每吨165欧元涨至215欧元。
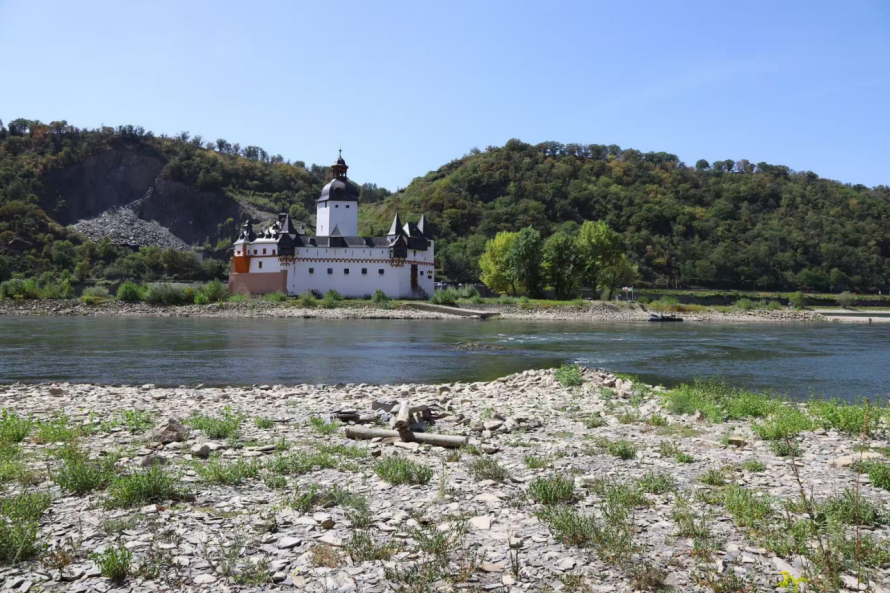
图:2026年8月10日在德国考布拍摄的水位下降的莱茵河岸边景象
来源:《环球》杂志
莱茵河低水位的影响,需要客观评估。它最直接的作用是推高了欧洲内部的物流成本。与此同时,德国自身粮食产量也在下降,德国莱夫艾森协会估算约300万吨谷物和油菜籽已经损失。
这意味着德国不仅出口能力下降,内部供应也在收紧。欧洲买家从全球市场补充供应的边际需求有所增加,RaboResearch也指出谷物和玉米价格受到黑海中断、低河流水位和欧盟作物前景恶化的共同支撑。但莱茵河低水位对CBOT的支撑是间接的、边际上的,当前CBOT谷物上涨的核心驱动力仍是黑海出口中断和美国作物状况恶化。
巴拿马运河的影响更直接。受厄尔尼诺引发的干旱影响,运河自9月4日起将每日通行名额从36个降至34个,9月15日进一步降至32个。BIMCO数据显示,自7月初以来,巴拿马运河散货船通行量同比下降22%。部分散货船已开始绕行好望角或合恩角。
这里需要特别说明:巴西至中国的航线并不经过巴拿马运河。巴西在大西洋一侧,至中国航线走好望角或绕行南美南端。BIMCO的数据显示,正常情况下约15%的美国海运玉米和大豆通过巴拿马运河运往东亚和美西海岸,出口旺季叠加通行限制,这部分货流将被迫绕行,进一步削弱美豆的出口竞争力。
运河梗阻没有改变中国买巴西豆的格局,反而强化了这个趋势。由于巴拿马运河受限,美豆出口竞争力下降,中国进口商会更依赖巴西大豆。巴西需求增加,出口商在CBOT价格基础上提高升贴水报价。中国进口商到岸价上升,油厂压榨成本提高,豆粕出厂价或面临上涨压力。
但传导并非线性。国内豆粕库存处于117万吨高位,终端养殖需求偏弱,油厂提价空间受压制。只有当库存逐步消化、下游需求回升,成本压力才能真正传导到豆粕价格。饲料企业和养殖端最终要承担这部分成本,但前提是豆粕需求足够刚性,替代品无法完全补位。
五、缓冲垫够厚,但灰犀牛只是概率变高
中国已经在做准备。进口来源上,巴西大豆占比从2024年的71%升到2025年的73.6%,对单一产区的依赖在降低。豆粕减量替代推了几年,饲料里豆粕占比从2017年的17.9%降到2025年的13.6%,相当于少用了2800万吨大豆。储备方面,国家发改委明确表态,会密切关注厄尔尼诺,分区域分作物研判风险。
这些措施不会让传导消失,但会明显削弱冲击力度。
凯丰投资气象研究员刘传熙有个判断:“过去天气像是一只黑天鹅,现在它可能更接近灰犀牛。极端天气大概率会发生,只是不知道会在什么时候,以什么方式出现。”
这个判断放在2026年四季度很贴切。CBOT谷物的季节性反弹,恰好站在厄尔尼诺峰值、南美播种天气、化肥成本和投机资金布局的交汇点上。玉米和小麦被配额和自给率挡在传导链之外,大豆没有这层保护,直接暴露在CBOT定价的波动里。
但灰犀牛不等于一定会撞上来,它只是概率变高了。
巴西天气在分化,国内豆粕库存在高位,USDA报告在利空,中美贸易协议虽然落地了但大豆关税没降。上行风险正在积累,但传导路径上摩擦不少。
真正的检验窗口,在2027年上半年。
信息来源说明
研报来源:
中金公司,《超强厄尔尼诺:强在哪里,涨在何处?》,2026年9月18日;
中金公司,《农产品9月前瞻:超强厄尔尼诺概率升至98%,全球大豆、玉米供需继续收紧》,2026年9月22日;
中粮期货研究中心,《〖市场聚焦〗玉米:小麦收储落地 玉米见底反弹》,2026年8月11日;
花旗,《Global Commodities: In a challenging year for systematic volatility carry, optimized strategy implementation outshines》,2026年9月22日;
美国农业部(USDA),《World Agricultural Supply and Demand Estimates(WASDE)》,2026年9月;
美国商品期货交易委员会(CFTC),《Commitments of Traders(COT)Report》,2026年9月15日;
芝加哥商品交易所(CME Group),《Agriculture Index Report》,2026年9月;
波罗的海国际航运公会(BIMCO),《Bulker Panama Canal transits drop 22% amid higher competition for transit slots》,2026年9月16日;
芝商所(CME Group)季节性研究及Kluis Commodity Advisors董事总经理Al Kluis长期统计。行业数据与咨询机构:
Mysteel(上海钢联)、卓创资讯、Pátria AgroNegócios、巴西国家商品供应公司(CONAB)、香港天文台、碳简报(Carbon Brief)、RaboResearch、东海期货、新华财经、中国海关总署、中国国家统计局、国家发改委。
政府公开信息:
中国商务部关税削减清单(2026年9月28日);国家发改委关于厄尔尼诺与粮食安全的新闻发布会;世界气象组织(WMO)2026年9月3日公报。
新闻报道:
财联社、上海证券报、澎湃新闻、华尔街见闻、路透社、环球《杂志》、新华社关于CBOT谷物行情、莱茵河水位、巴拿马运河限制及中美大豆贸易的报道。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。