


大宗商品的权力博弈:谁在影响全球铜、石油和粮食价格?

产联社编辑|开蓉蓉
全球大宗商品的价格形成,从来不是单一力量主导的结果。
铜的基准价来自伦敦金属交易所的期货合约,原油的基准价来自布伦特和WTI,铁矿石的定价权在年度长协与现货指数之间反复博弈。价格是全球无数参与者共同交易的结果。
但有一类主体,虽然不直接“定价”,却通过控制资源、物流和交易环节,在价格形成中拥有举足轻重的影响力。
这张权力地图,也是理解大宗产业底层运行逻辑的入口。
中间环节的定价权:洛克菲勒的启示
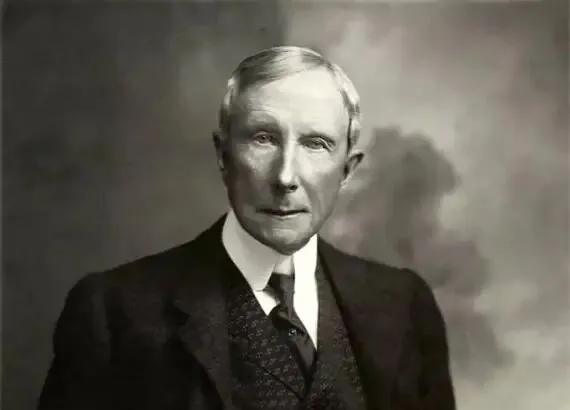
图:约翰·D·洛克菲勒
来源:Wikimedia Commons
洛克菲勒的第一份生意是谷物和肉类的大宗经纪。宾州发现石油后,他没有去挖油,而是选择控制中间环节。
当时克利夫兰有五十多家炼油厂,大家都在拼谁的油井多。洛克菲勒不拼这个。他算的是一桶油从井口到用户手里,中间要过几道手,每道手能省下多少成本。他研究炼油工序的耗时和损耗,研究铁路运费怎么谈,研究油桶怎么造更便宜。同行觉得他不务正业。
就是这个“不务正业”的人,创立了标准石油。不到十年,占据美国八成以上的成品油市场。通过律师多德提出的“托拉斯”架构,标准石油合并四十多家厂商,控制了全国八成的炼油工业和九成的油管生意。
洛克菲勒看穿了一件事:在任何一个大宗商品行业里,控制中间环节比控制上游资源更赚钱。原油谁都能挖,但炼油厂的效率和成本控制,才是真正的护城河。晚年有人问他成功的秘诀,他只说了一句:“我不过是在别人挖金子的时候,卖铲子。”
这个逻辑至今没有过时。今天的大宗商品贸易商,拼的早已不是“有没有资源”,而是“能不能以更低的成本完成物流、仓储和风险对冲”。效率本身,就是定价权的一部分。
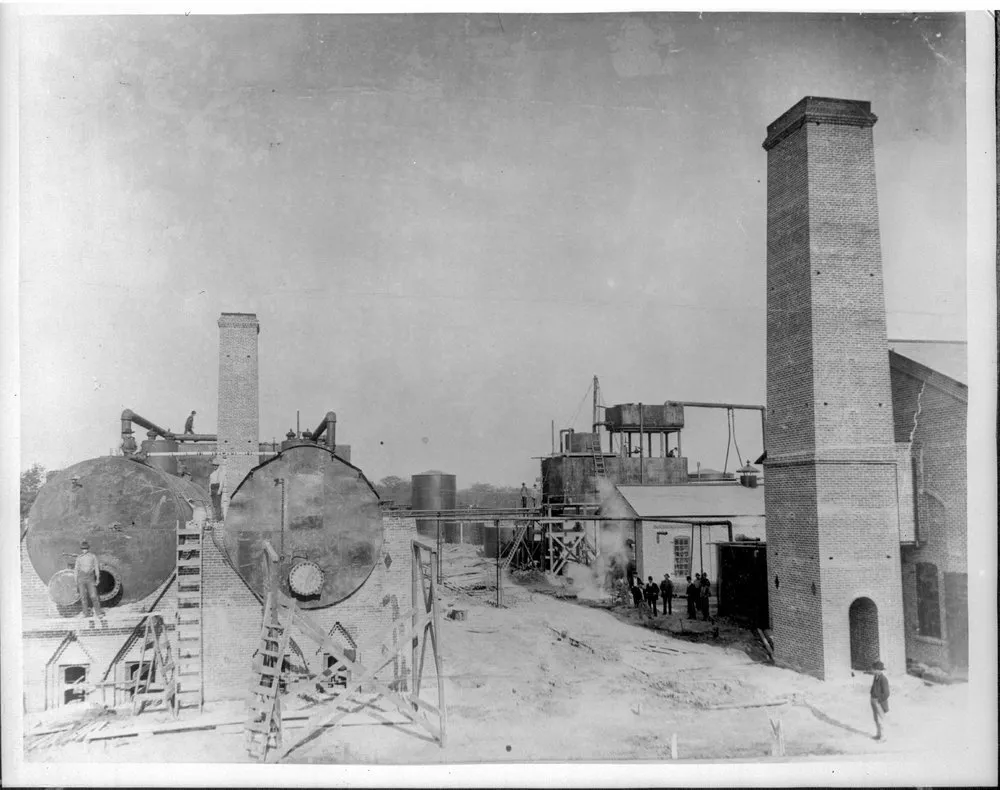
图:标准石油公司炼油厂,堪萨斯州尼奥德沙,1897年建成
来源:堪萨斯历史学会(Kansas Historical Society),Kansas Memory 数字馆藏,藏品编号 220551
复杂环境中的贸易组织能力:马克·里奇模式
一百年后,马克·里奇把中间环节的逻辑推到了另一个极端。
他出生在比利时一个贫穷的犹太家庭,六岁逃到美国。在菲利普兄弟公司做交易员时,别人看数据、看报告,他看的是全球哪些地区局势动荡、哪些市场存在供需错配、哪些政府正面临财政压力。
阿拉伯石油禁运期间,油价飙升,多数交易商观望。里奇从伊朗采购石油,转售给亟需能源的美国石油公司。随后他在瑞士楚格自立门户,成立嘉能可的前身,马克里奇公司。
里奇的核心判断是:大宗商品交易所需的资本和资产,比人们设想的少得多。只要有银行融资支持,不需要拥有矿山和油田,也能组织起全球资源的流向。这种高度杠杆化的模式,后来成为托克、维多、嘉能可所有现代大宗商品交易商的底层操作系统。
里奇曾长期被美国司法部追诉,直到2001年获得赦免。他创立的嘉能可,后来由伊万·格拉森伯格推向“生产商+交易商”的双重身份,大规模收购矿山,打通产业链上下游,身家超过一百四十亿美元。
维多和托克走的则是另一条路。它们不拥有那么多矿山,但通过极致的交易规模和风险管理能力获利。维多一年的净利润可以高达一百三十亿美元。托克在中东冲突导致航运中断期间,半财年实现41亿美元净利润,超过上一整个财年。托克CEO的总结是:业绩源于“提供这些解决方案的复杂性和成本,而非高企的大宗商品价格本身”。
这类公司的股权通常由数百名高级交易员分享,形成独特的“交易员合伙人”机制。离开公司就意味着卖掉股份,新晋升的合伙人从老合伙人手中购买股权,一代传一代。
交易商的核心能力从来不是“拥有资源”,而是“组织资源”。在复杂的地缘环境和市场波动中,谁能组织起物流和资金流,谁就在价格形成中占据了不可替代的节点位置。
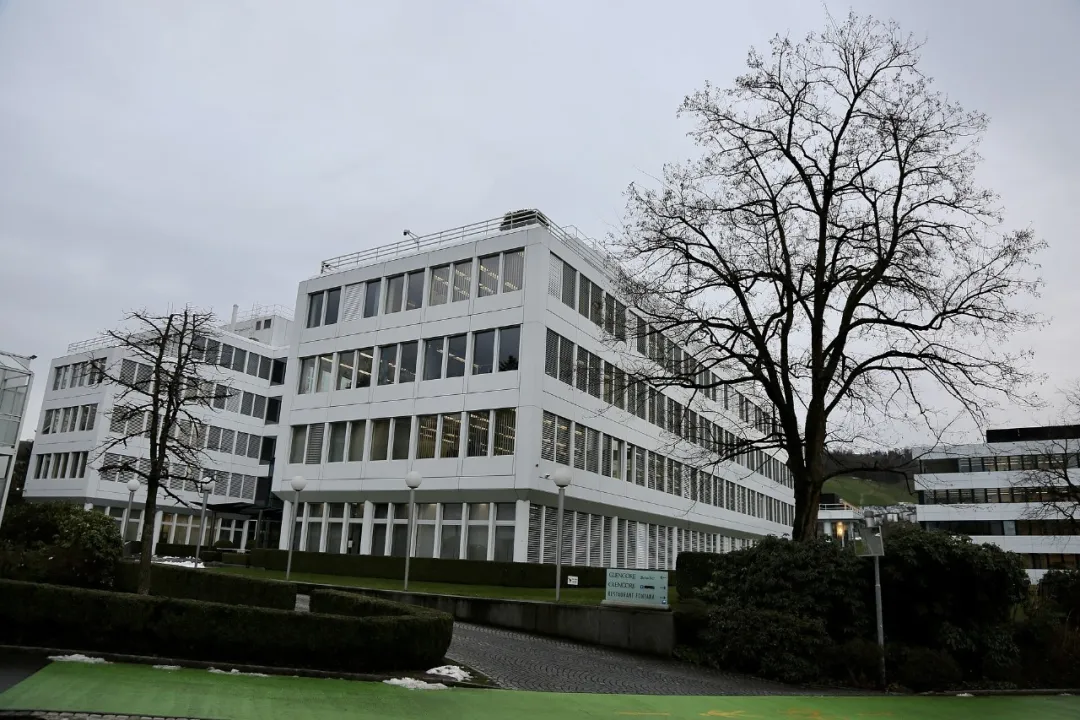
图:嘉能可总部,瑞士巴尔,Baarermattstrasse 3
来源:Wikimedia Commons,公有领域
资源端的结构性约束:矿业巨头的财富版图
最新一期的胡润全球富豪榜,矿业巨头的财富增速显著超过传统行业巨头。胡润研究院在报告中指出:“这些矿业巨头的财富增长速度远超传统行业巨头,这一现象印证了在当前的‘避险资产热潮’中,实体矿产储备才是财富增长的终极引擎。”
在所有矿种中,铜的供给刚性最强。墨西哥的赫尔曼·拉雷亚·莫塔·贝拉斯科控制着全球最大的铜矿之一的Buenavista del Cobre,财富翻倍至四千多亿元人民币。智利的伊里斯·丰博纳继承了丈夫的矿业帝国Antofagasta,财富近乎翻倍至三千多亿元。
铜价上涨的背后,是AI数据中心、新能源汽车、电网升级三股力量同时吞噬铜的供给。但供给端的响应速度远远跟不上。一座铜矿从勘探到投产平均需要十年以上,而且全球铜矿品位在过去二十年持续下降,意味着同等投入能拿到的铜越来越少。这种“需求爆发、供给刚性”的组合,是铜价区别于其他品种的根本原因。
镍和锂的逻辑类似,但节奏和集中度不同。镍的供给端受资源国政策影响极大,印尼禁运镍原矿直接改写了全球镍的定价基准。锂的定价权则高度集中于少数矿商手中,因为全球优质锂资源本就集中在智利、澳大利亚和阿根廷的少数盐湖和矿山,资源的地理集中度远高于镍。这两种矿种的共同特征是:需求曲线陡峭,供给端却受制于政策周期和资源禀赋,价格波动幅度远大于传统品种。
相比之下,铁矿石和煤炭的定价逻辑更成熟,也更接近传统周期。它们的供给端分散度更高,需求端与宏观经济相关性更强,价格波动的幅度和频率都相对温和。这也解释了为什么铁矿石和煤炭的矿主,财富波动明显小于铜、镍、锂的矿主。
矿种之间的差异指向同一个结论:资源禀赋的位置决定了财富增长的斜率。铜、镍、锂等与能源转型相关的矿种,正在取代传统铁矿石和煤炭,成为新一轮财富分配的核心。资源在这里不是“定价”的工具,而是价格形成中供给端最刚性的约束条件。
中国企业的资源端布局:从镍到锂
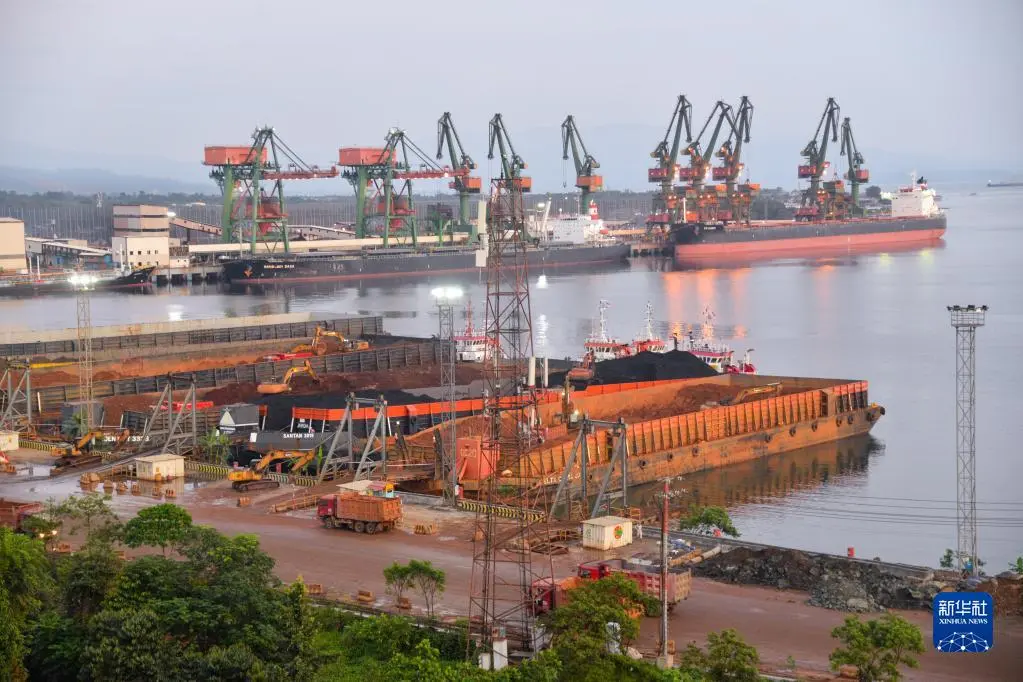
图:印尼莫罗瓦利工业园青山园区港口,中苏拉威西省
来源:新华社,2022年9月23日
中国企业在全球资源领域的角色,已经从“买家”转变为“价格形成中的关键参与者”。
项光达的故事最为典型。温州龙湾沙城镇人,父亲是渔民,母亲务农。他考进温州海洋渔业公司机修厂,工友回忆说:“别人下了班就喝酒打牌,他下了班就抱着《机械工程手册》啃。”八年机修工,他把自己变成了熟练的车工、钳工、焊工。辞职下海后,他做过汽车门窗,后来发现了不锈钢。不锈钢的核心原料是镍,而中国的镍矿资源严重不足,几乎全部依赖进口。项光达意识到,要做大的不锈钢厂,必须拿下镍。
2008年金融危机期间,印尼镍矿价格暴跌。所有人都往外撤的时候,项光达逆势出手,在印尼苏拉威西岛拿下数亿吨镍矿储量,投建镍铁冶炼厂。这一步棋,事后被证明是青山系最关键的胜负手。后来印尼禁运镍原矿,青山早已锁住上游。青山的不锈钢产量超越韩国浦项制铁,登顶全球第一。再后来,项光达又把镍铁优势延伸到新能源电池产业链,与华友钴业、格林美等中国电池企业深度绑定。
伦敦金属交易所那场镍价逼空风暴里,青山控股因持有大量空头头寸,账面浮亏一度超过百亿美元。LME被迫紧急暂停交易。青山随后宣布已与银行和交易对手达成协议,用十年时间累积的镍现货库存化解了危机。这场逼空本身,恰恰说明了镍价的形成离不开青山。
紫金矿业创始人陈景河,用了三十多年时间,把一个县级矿产公司做成了全球前十大矿业公司之一。陈景河退休三个月后被宁德时代请出山,担任矿业部门顾问。宁德时代出资三百亿元成立时代资源集团,剑指全球锂、镍、钴矿权。一个挖了三十年矿的人,转身去帮全世界最大的电池公司挖矿,这件事本身就说明:新能源的战争,最终会变成矿产的战争。洛阳钼业的于泳则延续了同样的逻辑,用四十天时间完成了巴西四座金矿的收购交割,让这家一度濒临破产的县级矿企跻身全球矿业猎手之列。
但资源端从来不只有正向的故事。正威集团创始人王文银的经历,构成了一则反面注脚。他通过三次逆周期操作,把一家电源线厂做成了世界五百强,营收一度近七千二百亿元,宣称在全球坐拥20多座矿山、铜矿总储量约2400万至3000万吨,被冠以“世界铜王”称号。
然而,截至2026年3月,正威集团体系被执行总金额超过134亿元,股权冻结达605项,甚至连5000元的小额执行款都无力清偿。正威超过7000亿元的年营收中,93%来自内部关联企业空转,利润率不足0.01%。其号称的10万亿矿产资源,经多方核查,找不到具体地理位置与开采记录。实控人王文银被地方政府文件明确要求为正威系公司债务承担无限连带责任,旗下上市平台控制权也已旁落。与恒大的深度绑定成为压垮正威的最后一根稻草,正威累计向恒大投入上千亿元,2021年恒大暴雷后,本就靠关联交易和融资支撑的现金流彻底断裂。
资源的故事从来不只有一种结局。资源控制必须建立在真实的利润率和现金流之上,否则规模越大,在价格波动中越脆弱。
供应链的组织能力:能源、航运与粮食
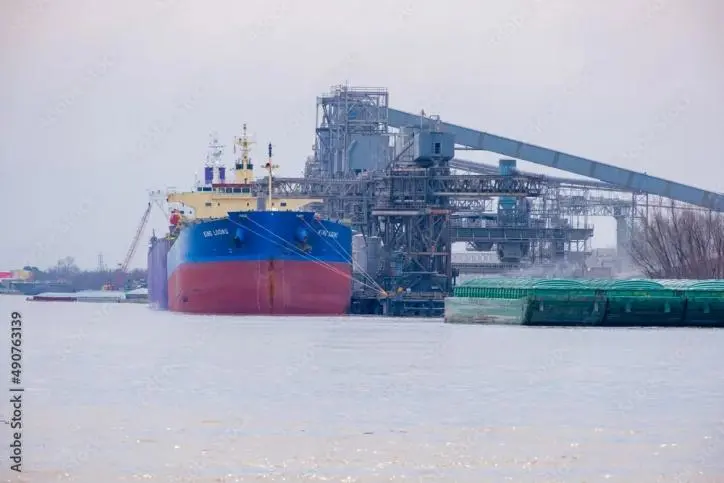
图:密西西比河畔的嘉吉粮仓与等待装运的驳船,路易斯安那州韦斯特韦戈
来源:Adobe Stock
如果说矿业富豪靠的是“地下有什么”,那能源和航运领域的富豪靠的是“海上有什么”。
约翰·弗雷德里克森,八十多岁,塞浦路斯国籍,身家超过两百亿美元。他的帝国包括油轮、干散货船、LNG运输船和深水钻井平台。他的商业逻辑极其清晰:“我不赌油价涨跌,我赌的是无论油价怎么变,石油总要有人运。”这个逻辑让他在几十年的油价波动中始终立于不败之地。
粮食领域,是隐藏最深、也最古老的一条财富脉络。
嘉吉家族拥有不少于十四位亿万富翁,超过了世界上任何其他家族。2025财年,嘉吉营收达到1540亿美元,同期ADM约855亿美元,邦吉约531亿美元,路易达孚约506亿美元。嘉吉一家的营收几乎相当于ADM和邦吉两家的总和。这家公司至今未上市,由家族持有约九成股权。七代家族传承,从爱荷华州一个铁路旁的谷仓起家。
嘉吉不“种地”。它控制的是全球粮食供应链的每一个环节:从巴西的大豆田,到美国的粮仓,到中国的养猪场。嘉吉进入中国的时间几乎与中美贸易重新打开同步。1972年尼克松访华后不久,嘉吉就启动了在中国大陆的贸易业务。时至今日,嘉吉已在中国大陆拥有50多个运营点和上万名员工。
来源:嘉吉中国公众号
法国的路易达孚家族则是“ABCD”四大粮商中唯一的非美国企业。2025年,路易达孚净销售额达到532亿美元。每天,来自巴西的大豆、加纳的可可、乌克兰的小麦、印尼的棕榈油被装进他们的货轮,运往全球数千个港口。
美国的ADM和邦吉则代表了粮食贸易的另一种形态。这些公司通过控制种子、化肥、仓储、运输和加工,构建了从田间到餐桌的完整链条。世界粮食危机正在发生的那一年,ADM的利润仍增长了百分之二十,嘉吉增长了百分之六十。
粮食贸易的利润不来自种植,而来自供应链的组织能力。在全球粮食安全议题升温的背景下,谁掌握了仓储、物流和加工环节,谁就在粮食价格的形成中拥有了不可替代的话语权。
不可绕过的节点:权力地图的底层逻辑
把这些人放在一起看,权力地图的轮廓就清晰了:越靠近资源上游,位置越稳固;越依赖价格判断,财富越波动。
洛克菲勒控制炼油产能,里奇组织石油流向,项光达掌握镍供给,嘉吉家族运营粮食流通,弗雷德里克森拥有航运通道。他们的财富不依赖技术迭代或用户增长,只依赖在实物资产价格形成中占据不可绕过的位置。
低调是这个行业多数参与者的主动选择。科技公司需要叙事,大宗商品交易商不需要。利润来自价差、物流效率和风险定价,对公众没有故事价值。
更深层的原因藏于全球贸易格局的复杂性。里奇在石油禁运期间捕捉机会,当代矿业巨头在资源国政策调整中寻找空间。它们深度嵌入全球资源分配体系,是连接资源国与消费国的重要纽带。
这张地图不是静态陈列,而是动态博弈。下一次铜价或镍价跳动时,数字背后是智利矿山的产能决策,是印尼冶炼厂的库存水位,是瑞士交易室里的远期合约,也是密西西比河畔正在装船的大豆。
这些分散的动作,共同构成了价格形成的真实过程。
信息来源说明
数据来源:
胡润研究院《2026胡润全球富豪榜》;福布斯富豪榜实时数据;托克集团截至2026年3月31日半财年财报;嘉吉公司2025财年财报;路易达孚集团2025年度业绩报告(2026年3月18日发布);ADM公司2025财年财报;邦吉公司2025财年财报;正威集团公开债务信息(天眼查);维多集团公开净利润数据;《交易的世界》(The World for Sale),哈维尔·布拉斯与杰克·法尔奇著。
报道来源:
新浪财经,《10万亿“铜王”崩盘!坑比恒大的还深》,2026年6月1日;
金融界,《“世界铜王”王文银无序扩张暴富神话破灭 正威集团被执行134亿成A股警示样本》,2026年4月13日;
中国证券报,《马克·里奇:原油现货交易之父 毁誉参半的石油之王》,2013年7月13日;
《浙商》杂志,《项光达:青山的来路与全球化布局》,2024年3月22日;
Financial Times, “Middle East turmoil boosts oil traders as Glencore marketing profits double”, 2026年7月29日;
新华网、新华社相关报道;
其他公开媒体。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。