


两小时破万枚:国产CGM的放量拐点,被微泰G9提前坐实
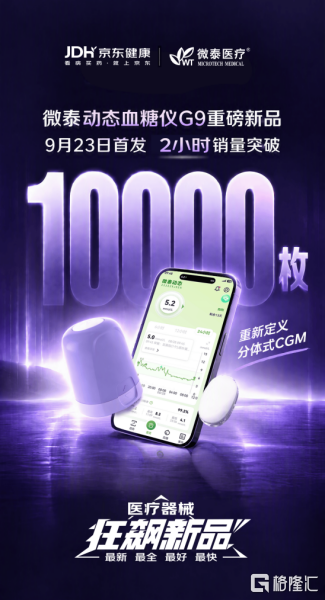
9月23日,微泰医疗的G9动态血糖仪在数贸会上发布,上线两小时,销售突破一万枚。9月7日,这款产品刚刚拿到国家药监局注册批件。从获批到首发,中间只隔了半个月。
首发破万枚这个数字,放在微泰医疗近期的经营轨迹里看,更像一次商业价值的再验证。
这个验证发生在国产CGM业绩拐点初现的背景下。此前的中报显示,公司多项核心指标明显改善。其中,CGM业务收入同比增长118.7%,成为驱动整体业绩增长的核心引擎。
G9在这个节点进入国内市场,恰好站在产品矩阵完善与盈利能力改善两条线索的交汇处。它既是CGM产品线的补充,也是公司扭亏为盈后寻找新增量的关键落子,更是微泰糖尿病管理生态中的关键入口。
01
G9改写的,不只是一枚传感器的参数表
微泰G9的核心亮点,在于它没有停留在硬件参数的常规升级,而是从产品架构、成本逻辑到数字化能力做了一次系统性重构。
首先,分体式架构的成本优势被进一步拉长。
G9采用发射器与传感器分体的设计,发射器支持两年重复使用。这意味着高价值电子组件不再随传感器一起报废,用户每次更换只涉及传感器这一部分。硬件变成一次性投入,耗材成为持续支出。佩戴周期越长,分体式的总持有成本优势越明显。
对于需要终身管理血糖的糖尿病患者,这不是一次性省几十块钱的问题,而是一个长期的、结构性的成本差异。
其次,硬件性能补齐了分体式的短板。
过去市场对分体式CGM的顾虑集中在精度和体验上,其中精准度更可谓是血糖仪的“生命线”。
G9在这两个维度上做了针对性升级。产品MARD值低至8.66%,监测准确度跻身行业第一梯队。同时支持单次佩戴15天,每分钟更新一次血糖值,手机可实时读取。此外,产品还具备IP68级防尘防水能力,洗澡、游泳时均无需摘除。
这些升级让G9在精度、续航和佩戴体验上均达到行业领先水平,硬件层面具备了支撑长期复购的基础。
再者,AI能力开始嵌入硬件生态。
G9的价值不止于传感器本身。微泰动态App在AI支持下实现了血糖语音播报、拍照识别饮食、语音事件记录、AI小助手等功能。
硬件负责精准采集数据,AI负责分析数据并输出个性化建议。这意味着CGM正从单一的监测工具,向糖尿病数字化管理的入口演进。用户获得的不只是一枚传感器,而是一项持续运行的健康管理服务。
由此来看,硬件是入口,耗材带来持续收入,AI服务则决定用户留存深度。三者叠加,才是G9区别于此前分体式产品的完整逻辑。
02
从单品到生态:微泰的CGM组合拳
把时间线拉长来看,G9的发布是微泰医疗从单一CGM厂商向全链条管理平台演进的关键节点。
第一步,多产品、多终端生态矩阵。
一体式产品主打便捷性和即时体验,分体式产品主打长期使用成本优势,两条产品线覆盖了不同消费能力和使用习惯的人群。这种矩阵化布局让公司能够在同一个用户群体中形成从入门到深度使用的转化路径。用户从一体式过渡到分体式,或者从分体式复购传感器时,其生命周期价值会随着使用时间的延长而持续累积。
此次发布会还提到,微泰Wecare智能手表即将推出,直连旗下动态血糖仪,无需手机即可抬腕看血糖,同时支持心率、血氧、睡眠、压力等多项健康监测。公司监测端的硬件入口正在从单一的传感器向多终端延伸,血糖数据与日常健康指标形成联动,用户健康画像更加完整。
多产品多终端协同之下,用户在同一生态内使用的产品越多,迁移成本越高,复购行为越稳定。公司的收入结构也将从依赖单一耗材复购转向多产品交叉贡献,用户生命周期价值随之抬升。
第二步,治疗端打开协同空间。
监测设备和治疗设备之间存在天然的临床协同关系。动态血糖仪监测到血糖波动之后,下一步的干预手段就是胰岛素输注。微泰医疗在治疗端的产品节奏与监测端形成了配合。2025年9月,Equil贴敷式胰岛素泵的新适应症获得国家药监局批准,适用群体扩展至3至17周岁的儿童及青少年糖尿病患者。2026年7月,第二代贴敷式胰岛素泵系统获国家药监局批准上市,适用人群扩展至成人患者。
监测与治疗在同一家公司内部打通,用户从血糖监测到胰岛素调整可以在同一个生态内完成。糖尿病患者的需求不是单一的血糖数据,而是基于数据的干预方案。如果监测设备和治疗设备来自同一家公司,数据互通和操作衔接会更顺畅,用户迁移成本也会更高,流失率随之降低。
第三步,数字化管理平台搭建全链路管理生态。
作为国内少数同时布局血糖监测、治疗和管理平台的企业,微泰医疗正在以动态血糖仪为入口,构建覆盖监测、治疗、管理的全链路管理体系。硬件负责精准采集,AI模型负责数据分析与趋势预测,云平台负责连接医生、患者与家属,服务则贯穿始终。正在研发的闭环人工胰腺系统则有望让血糖监测、治疗和管理实现自动化协同。
由此来看,微泰的竞争维度已经超越单品价格和渠道效率,上升到全病程管理方案层面。要知道,单品竞争的天花板是市场份额,全链路竞争的天花板是用户生命周期价值。当一家公司能够覆盖监测、治疗、管理三个环节,它获得的不仅是更多的收入来源,还有更深的用户关系和更高的竞争壁垒。
面对这种变化,市场对这类公司的估值框架也将跳出传统器械的出货量逻辑,而转向用户经营效率和服务收入占比,这也将是微泰医疗未来价值锚点迁移的关键所在。
03
写在最后:被低估的不是业绩,是估值框架
当前市场对微泰医疗的定价,仍然停留在传统器械框架内。截至2026年6月30日,公司账面货币资金15.37亿元,短期借款0.74亿元,净现金约14.7亿元,资产负债率12.9%。以当前24.55亿元(28.69亿港元)市值估算,扣除净现金后,企业价值仅相当于年收入的1.5倍左右。可见,市场在扣除现金后,几乎只反映了极低的成长预期。
另外,近期华创证券研报给予公司主营业务2026年3倍PS估值,叠加公司约16亿元现金类资产,合计目标市值51亿港元,对应目标股价12港元,维持“强推”评级。相较当前不足7港元的股价,这一差距意味着,在专业机构看来其成长潜力尚未被充分定价。
资金层面,公司今年以来几乎每月都在二级市场实施股份回购,管理层用真金白银买入自家股票,这一行为本身也传递出公司内在价值被低估的信号。
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。