


兰炭只占成本两到三成,凭什么决定硅铁的成本底部?

产联社编辑|开蓉蓉
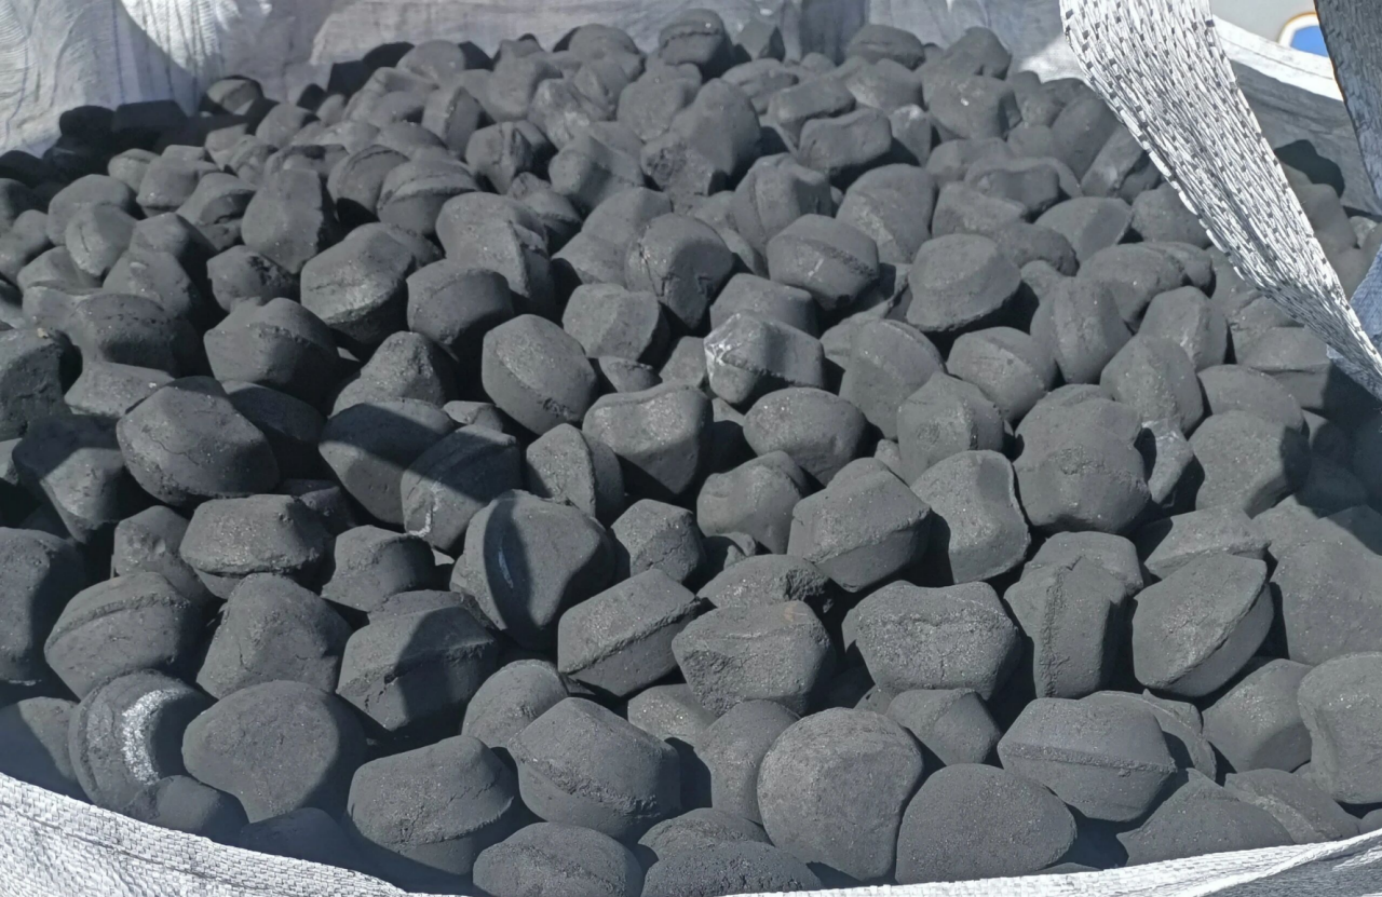
9月24日,神木兰炭小料出厂含税价执行1080元/吨,中料执行1100元/吨。硅铁主力合约收在6012元/吨,微涨0.23%,降至27万手以下。
放在整个硅铁成本结构里看,兰炭只占两到三成。但过去一个月,它每一次价格变动,都能牵动硅铁的成本预期。9月3日红柳林块煤竞拍成交均价暴涨288元/吨,兰炭小料随即提涨200元/吨,次日硅铁期货盘中涨停。
要理解这种传导,得先看清兰炭的供给结构。
一、府谷的镁,托住了兰炭供给的底
硅铁的生产很简单:硅石、兰炭、铁屑,送进矿热炉高温还原。但成本结构极不均匀。行业测算普遍显示,内蒙古地区硅铁成本中电力约占51%,兰炭约占25%到30%。两项主要成本加起来,接近总成本的八成。
兰炭是还原剂。每生产1吨硅铁,消耗1.0到1.2吨兰炭。兰炭每涨100元,硅铁成本抬升100到120元。传导极快,没有中间缓冲。
问题不在兰炭占成本多少,在它的供给结构。
中国兰炭产能高度集中在陕西榆林,神木和府谷两个县占了榆林总产能的85%以上,而榆林占全国近一半。从产能看,神木比府谷大不少。神木市官方数据显示,神木建成兰炭产能约3980万吨,占全国四成左右;府谷产能占全国不到两成。
但决定供给下限的,不是谁产能大,是谁在兰炭价格下跌时,不会因为兰炭亏损而主动减产。
神木的兰炭厂,更像做买卖的。兰炭价格好、有利润,就多开;价格差、亏钱,就少开甚至停。它的产量跟着价格走。
府谷的兰炭厂,很多不是单独做兰炭生意的,而是给金属镁厂配套的。府谷县是全球金属镁的核心产区。东北亚镁质材料交易中心的统计显示,2026年1到6月府谷镁产量已达34.41万吨,全年预计68万吨。
府谷的镁不是独立炼出来的,它长在一条循环产业链上:块煤干馏产兰炭,兰炭炼硅铁,荒煤气当燃料炼镁,硅铁加白云石再炼出金属镁。榆林新材料集团在公开报道中曾这样描述这条链:“焦化厂产出荒煤气、焦油与兰炭。焦油外销,荒煤气用于生产供热,兰炭则成为制作金属镁原料硅铁的核心材料,实现了产业链完整循环。”
这条链上,兰炭生产的第一目标不是卖兰炭,是产煤气。煤气是镁厂生产的燃料,不能断。所以只要镁厂还在开,兰炭炉就得跟着开,哪怕兰炭本身不赚钱。
7到8月,受镁厂减停产影响,府谷兰炭开工率明显下降。多家府谷循环产业链企业在东证期货2026年4月的调研中这样描述兰炭的开工逻辑:“兰炭之所以开,是因为煤气要供金属镁使用,现在兰炭的开工够金属镁使用就够。”镁厂需要多少煤气,兰炭就开多少炉,兰炭本身亏不亏钱,不是第一位的决策变量。
调研中还记录了一个容易被忽略的工艺细节:府谷镁厂多用圆型铁炉配气,每万吨镁产能仅需配套不超过18万吨碳质产品;而传统兰炭炉为镁冶炼配气,每万吨镁产能需配套近30万吨。府谷之所以采用前者,恰恰因为它的首要目标是产气,兰炭只是副产物。
这意味着,府谷这部分兰炭产能,开工与否不看兰炭价格,看镁厂还开不开。价格跌了,神木的厂会减产,但府谷的厂还在开,因为镁厂要煤气。它的兰炭不外销,不会给市场增加供应,但它吃的块煤是实打实的。
等到神木的边际产能退出,府谷还在撑着,供给就到底了。这是供给的底。价格的底,还得多看一层。这部分产能对块煤的需求是刚性的,块煤价格跌不深,兰炭成本就有支撑,价格也就跌不深。
所以,虽然神木产能更大,但托住兰炭供给底的,是府谷。
二、定价权不在成本占比里,在红柳林的竞拍牌上
府谷限制了兰炭的供给下限,但价格往上走,还得看上游的块煤。
兰炭的原料是块煤。块煤的定价权,高度集中在红柳林等少数几个主流矿井的竞拍结果上。红柳林是陕煤旗下主力矿井,它的块煤竞拍价格就是整个兰炭产业链的定价锚。
9月3日,红柳林洗中块成交均价1184元/吨,较上期涨288元/吨。兰炭企业多轮提涨,硅铁期货次日涨停。9月9日,起拍价1000元/吨,竞拍量仅3.5万吨,全部流拍,兰炭价格随即下调。9月23日,红柳林洗中块起拍价重新上调至1000元/吨,较上期涨80元/吨,神木兰炭小料随即上调70元。
一个矿井的竞价结果,反复牵动一个品种的成本预期。
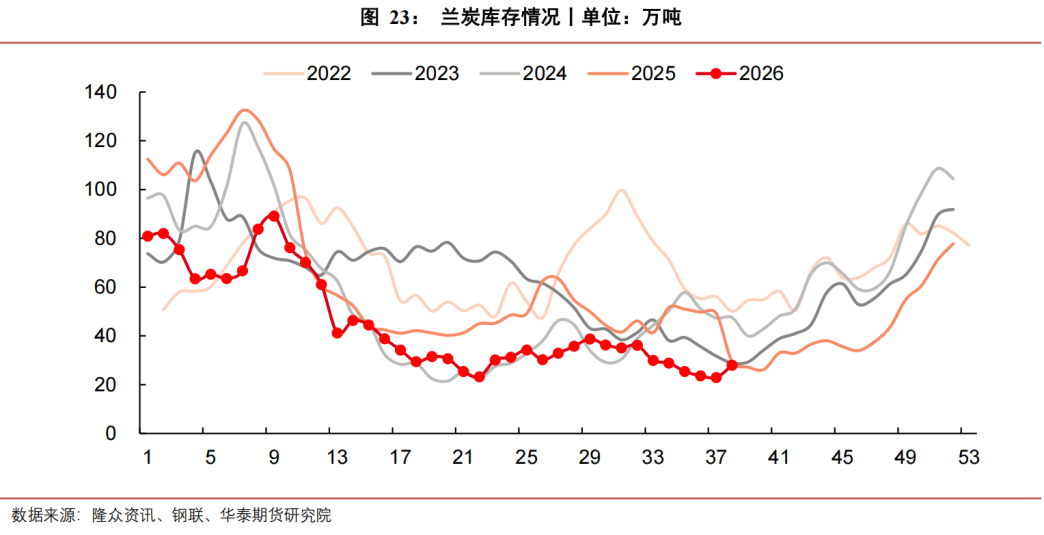
再看库存。Mysteel统计的全国135家兰炭企业数据显示,兰炭库存从8月7日的36.14万吨一路降至9月11日的22.95万吨,五周去库13.19万吨,降幅36.5%。低库存的支撑在9月11日之前成立,为9月上旬的提涨提供了基本面基础。但9月18日当周,库存回升至27.96万吨,单周增加5.01万吨,为本轮行情启动以来首次显著累库。供给恢复的速度正在超过需求承接能力,低库存的支撑已经开始松动。与此同时,兰炭企业原料煤库存可用天数处于偏低位置,一旦块煤端再有扰动,补库行为会迅速推升成本,传导到硅铁几乎没有缓冲。
两头都紧,中间没有缓冲垫。
三、短期保供,中长期收缩
一条是短期保供线。发改委、能源局、矿山安监局联合推进煤炭稳产保供。但陕北安检高压延续。9月11日,神木市天瑞煤业与前梁矿业因存在重大事故隐患被责令停产整顿,两矿核定产能共120万吨。目前周边煤矿生产销售正常,但短期产地安检严格,市场煤炭供应仍旧受限,具体复产时间待整改验收后确定。保供可以给块煤价格降温,改变不了安监对中小矿井产能释放的约束。
另一条是中长期收缩线。陕西差别电价已于2026年7月1日正式执行,对铁合金行业限制类产能加价0.1元/度,淘汰类加价0.3元/度,共涉及硅铁企业33家,其中限制类产能企业22家,涉及硅铁日产890吨(不含已停产企业)。与此同时,榆林兰炭产业的转型升级也在同步推进。《榆林市兰炭产业转型升级方案》要求,2026年6月底前能效水平不达国家3级能耗限额等级的产能淘汰退出,限制类兰炭装置于2027年12月底前退出置换范围。陕西恒源投资集团已将4×15万吨/年炭化炉升级为4×28.75万吨/年,产能从60万吨/年提升至115万吨/年。
两条线交汇的含义是:短期保供可以给块煤降温,但改变不了供给端收缩的方向。成本端的底部支撑,是结构性的,不是情绪性的。
四、需求平稳,但缺乏增量
成本端在收紧,但价格能不能涨,还要看需求端配不配合。
钢铁是硅铁最大的下游,占比超过70%。截至9月18日当周,五大材硅铁需求量为1.81万吨,周环比基本持平。铁水产量低位,钢材利润偏弱。但按需补库的画像下,存在结构性分化:普硅按需拿货,低钛低铝、高纯硅铁等差异化品种价格显著更高,钢厂愿意付溢价。
金属镁更复杂一些。中国有色金属工业协会镁业分会统计,2026年1到7月中国原镁累计产量69.24万吨,同比上涨24.4%。其中陕西累计生产约48.51万吨,同比增长41.22%,增量贡献突出。但8月全国原镁产量约9.17万吨,环比仅上涨2.69%,同比上涨13.63%,增速较上半年明显放缓。9月23日,陕西99.90%镁锭主流出厂价15700到15800元/吨,较9月初的16150元/吨有所回落。府谷部分大型镁厂已主动减产稳市,另有部分镁厂启动设备检修。金属镁对硅铁的拉动,正从超高速增长进入高位运行阶段。
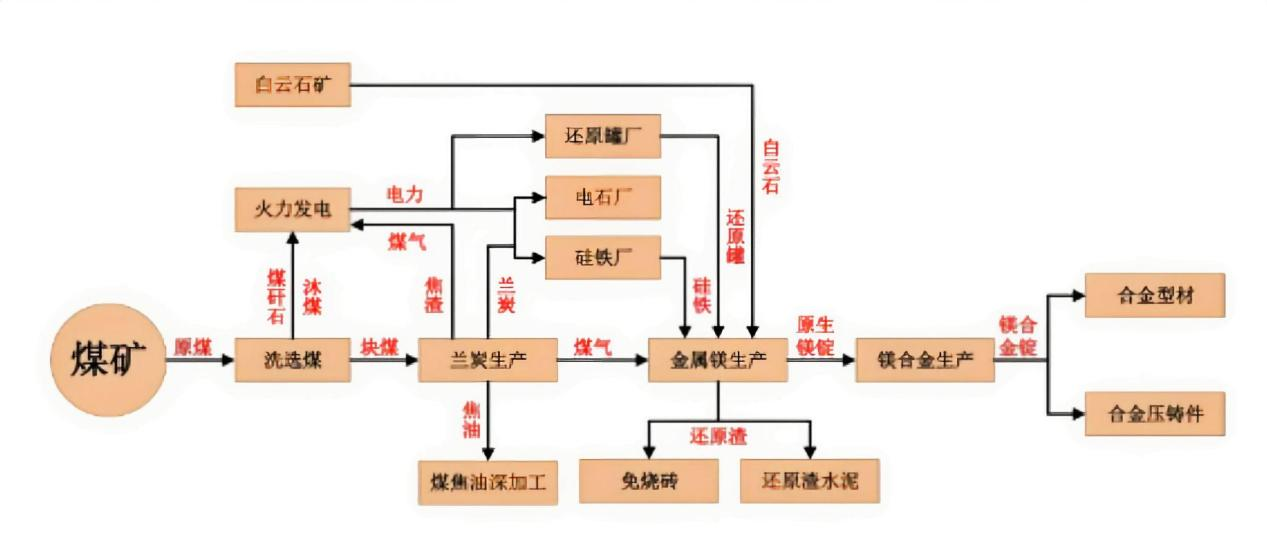
图:府谷县镁生产企业循环经济产业链示意图
来源:天风证券研究所
金属镁有一个隐藏的天花板。2026年1到6月府谷镁产量已达34.41万吨,全年预计68万吨,全年白云石刚需将达到816万吨。但中国铁合金在线2026年8月的报告显示,山西五台矿区有效可外售产能大幅收紧,年度可稳定供应府谷及周边市场的白云石总量仅维持在600到700万吨,区域年度白云石供需缺口已突破300万吨。进入2026年,受资源整合、环保治理、安全整顿多重因素影响,山西五台白云石矿山产能持续收缩,甚至出现阶段性断供。每生产1吨原镁需要采购白云石约12吨,含筛分损耗。
白云石对硅铁需求的影响有两个方向。一是镁产量增长放缓,硅铁在镁冶炼环节的需求增量随之收缩。二是替代矿源品质不稳定,吨镁的硅铁单耗被动上升,镁厂为维持产量不得不消耗更多硅铁来补偿效率损失。替代矿源品质不稳定带来的单耗上升,会随着矿源逐步适配而缓解。但白云石矿山产能收缩是物理性的,短期内无法通过价格信号恢复,对镁产量的约束更为刚性。金属镁是硅铁需求端唯一还在显著增长的板块,这个板块被卡住,硅铁需求端的向上弹性就少了一块。
传统钢铁需求决定硅铁的底部在哪里,金属镁需求决定硅铁的边际弹性有多大,但白云石决定了这个弹性的上限在哪里。
出口端,海关总署的数据显示,2026年8月中国硅铁(含硅量大于55%)出口量31946.137吨,环比增32.72%,但同比减4.24%。8月环比大增,但同比转负,单月数据的方向不一致,外需的持续性尚待观察。累计来看,1到7月硅铁出口同比增加1.95%,单月波动不影响累计趋势。
库存方面,截至9月18日当周,60家样本企业库存8.23万吨,周环比增加1250吨,处于近五年同期高位。但如果把钢厂库存和交割库库存一起看,三个环节的总库存其实处于近五年同期偏低水平。压力集中在生产端,下游和中间环节的库存并不高。
除了产业需求,市场参与度也在变化。硅铁主力持仓从9月4日峰值48.29万手降至9月24日的约26万手。9月初成本抬升能触发涨停,有钢招预期和市场参与度上升的配合;现在钢招结束、持仓回落,成本端虽然还在推,但推力本身已经弱了很多,市场的反应强度自然不如9月初。
三条线合起来:钢铁端按需采购,金属镁端增速放缓但绝对增量仍显著,出口端累计正增长但单月同比转负。需求平稳,但缺乏向上突破的动能。
五、盯住红柳林,而不是硅铁
供给端,兰炭的弹性还是受府谷循环链约束,块煤的定价权还是在红柳林手里,差别电价还在清退产能,白云石还是卡着镁的天花板。这些环节同时收紧,成本端对价格的支撑是结构性的。
需求端,钢厂按需买,镁厂减产,出口单月同比转负。没有增量。
成本端有支撑,需求端缺乏增量,价格在一个区间内反复拉锯。要打破这个局面,得等需求端给出方向。钢厂补库、镁产量重新加速、出口放量,三个信号出现任何一个,才有可能走出区间。
在那之前,与其盯硅铁,不如盯红柳林。9月23日洗中块起拍价1000元/吨,较上期涨了80元。成交了,兰炭就还有挺价的底气。再流拍,成本支撑就真的松了。
过去看钢厂利润,现在看一块煤的竞价结果。再往后,还要看白云石的供需缺口会如何演变。
信息来源说明
研究机构报告:
华泰期货,《硅铁价格波动,关注兰炭价格对成本影响》,2026年9月22日;
东证期货,《硅铁-兰炭-金属镁的循环产业链调研系列一》,2026年4月30日;
行业数据与咨询机构:
Mysteel(我的钢铁网),兰炭周度生产数据、煤焦快讯、硅铁周度产量数据,2026年8-9月;
隆众资讯,兰炭产能、产量及开工率数据,2026年;
铁合金在线,《府谷镁产业白云石保供现状与产业升级路径》,2026年8月11日;
东北亚镁质材料交易中心,府谷镁产量数据,2026年8月;
中国有色金属工业协会镁业分会,原镁月度产量数据,2026年8月;
海关总署,硅铁出口数据,2026年9月。
公司公开披露:
榆林新材料集团公开报道(“煤—兰炭—电—硅铁—金属镁”循环产业链描述);
陕西恒源投资集团技改项目环评公示(4×15万吨/年炭化炉升级为4×28.75万吨/年,2025年12月30日批复)。
政府公开信息:
国家发展改革委、国家能源局、国家矿山安监局,《关于加快推进煤炭稳产保供的通知》,2026年9月;
陕西省发改委、陕西省工信厅,《关于严格落实差别电价政策有关事项的通知》(陕发改价格〔2026〕286号),2026年3月;
《榆林市兰炭产业转型升级方案》(榆政工信函〔2025〕200号),2025年12月。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。