


17天市值飙涨120亿!白酒卖不动后,名酒大商集体围猎黄酒
产联社编辑 |沈潇
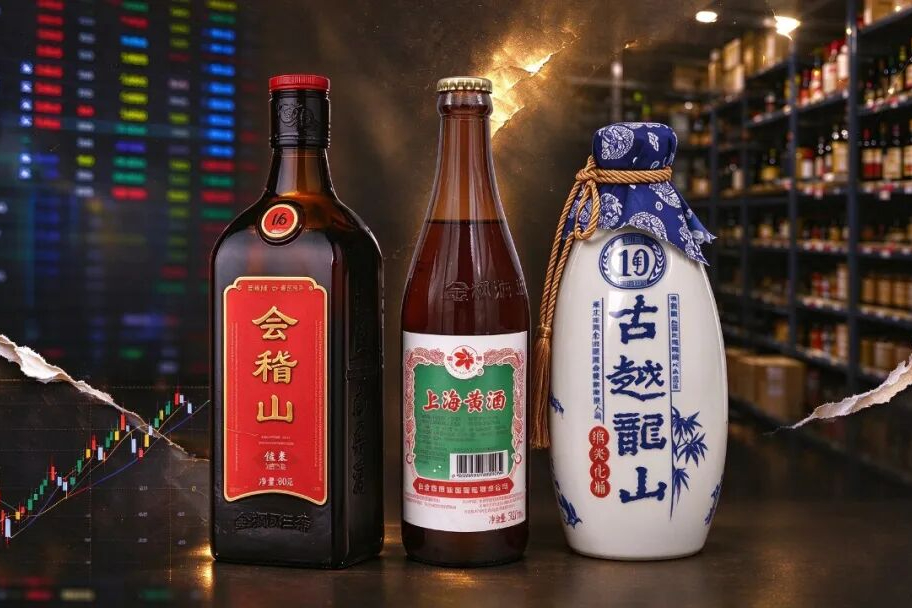
图片由AI生成
卖茅台的人,开始卖黄酒了。
2026年9月,资本市场掀起一轮黄酒热潮。随着白酒行业进入深度调整期,终端动销持续走弱,手握高净值客群、成熟渠道资源的名酒大商调转方向,盯上黄酒赛道。
9月1日到9月23日收盘,短短17个交易日,“黄酒三杰”会稽山、古越龙山、金枫酒业合计新增市值约120亿元。其中会稽山贡献增量约83.5亿元,古越龙山、金枫酒业分别增长约29亿元、7.1亿元。
领涨的会稽山行情最为凌厉,17天内涨幅接近90%,收获6个涨停。拉长时间看,自7月27日起,不到两个月内,会稽山累计涨幅超165%,在酒类上市公司中格外抢眼。
股价热度扑面而来,但黄酒行业仍被地域限制、消费场景单一、社交属性薄弱三重天花板困住。这场资本热潮,究竟能否改写黄酒百年困局?
17天涨120亿,白酒大商集体“跨界”
黄酒板块的这轮行情,来得又快又猛。
9月16日,会稽山、古越龙山、金枫酒业罕见集体涨停,这一幕在2024年“9·24”行情、2025年端午行情中都未曾出现。截至9月23日收盘,会稽山总市值近176.2亿元,已经超过古越龙山与金枫酒业之和:其中古越龙山市值103.28亿元,金枫酒业35.99亿元。
拉动行情的核心催化剂,是会稽山接连签约多家白酒头部大商。
2026年以来,会稽山以旗下高端品牌“兰亭”为主力,在市场上攻城略地,陆续牵手全国多地头部白酒经销商,市场对其高端化、全国化的预期持续升温。
梳理这份合作名单,含金量十足:4月与河南茅五剑合资组建公司;5月携手东北白山方大集团;后续又陆续落地广东广兴湖、北京糖业烟酒集团、四川盛世群运等行业巨头。
短短半年,近10家国内名酒大商入局,覆盖中原、东北、华南、西南、华北等白酒主销区。
古越龙山同样加快布局,5月签约北京糖业烟酒集团,9月联合广东粤强、重庆农资达成战略合作,推出高端定制酒品。
白酒大商为何集体转向黄酒?根源在于白酒渠道生意承压,渠道商急需新增长极。
过去两年,白酒经销商的日子不太好过。
行业深度调整之下,渠道库存积压、批价倒挂成为常态。叠加茅台、五粮液等头部酒企推行直营改革,传统经销商的利润空间持续被压缩。财报统计显示,2024年至2026上半年,20家白酒上市公司合计减少经销商6000余家。
黄酒高端化浪潮,恰好给渠道商提供新选择。会稽山兰亭、古越龙山国酿,复刻了20年前白酒高端化的成长故事。
目前古越龙山国酿1959、会稽山兰亭系列单瓶定价均突破500元,能够给酒商留出充足利润空间。白酒大商积累的政企、企业家圈层资源,刚好补齐黄酒在高端圈层渗透不足的短板。
正如一位业内人士所说:黄酒缺的不只是消费者,而是能把它端上高端餐桌的渠道力量。如今,这股力量来了。
黄酒三杰格局洗牌,会稽山靠“烧钱”反超
黄酒行业的座次,正在被改写。
2025年,会稽山营收18.22亿元,同比增长11.68%;归母净利润2.45亿元,同比增长24.70%。同期古越龙山营收18.31亿元,同比下降5.45%;归母净利润2.22亿元。也是在这一年,会稽山在净利润上首次超过了老大哥古越龙山。
到2026上半年,行业格局迎来历史性反转。会稽山营收8.53亿元,同比增长4.43%,净利润1.29亿元,同比大增37.04%,营收、利润双双超过古越龙山的7.87亿元、0.92亿元。
持续了十多年的“黄酒一哥”位置就此易主,会稽山在总市值、营收、净利润多项核心指标上,全面赶超老牌龙头古越龙山。
会稽山凭什么能反超?靠的是产品高端化与持续加码的营销投入。
2022年底,会稽山控股股东变更,方朝阳及中建信控股入主;次年2月,方朝阳出任董事长。从2023年起,会稽山开启全面改革:
产品端贴近年轻群体,持续升级产品结构;营销端多点发力,线上运营、渠道拓展、品牌宣传同步推进。会稽山推出“一日一熏”气泡黄酒,联动网红博主、影视明星做品牌推广。
数据显示,2025年618期间,气泡黄酒全网GMV突破5000万元,爽酒系列全年销售额突破1亿元,是黄酒行业近年少见的爆款单品。2026上半年,会稽山中高端黄酒销售收入5.95亿元,同比增长14.17%,占总营收比重接近七成;核心高端单品“兰亭”的招商规模接近翻倍。
但这份业绩增长,建立在高额营销投入之上,可持续性存疑。2026年上半年,会稽山销售费用达2.36亿元,远超同期净利润,销售费用率升至27.7%,创下新高。往回看,回溯2023至2025年,会稽山的销售费用持续走高,费用率不断攀升。
三年半时间,会稽山累计投入销售费用12.48亿元,扣非归母净利润仅6.72亿元,属于典型的高投放换增长。一旦营销投放收缩,市场能否稳住,仍是未知数。
对比之下,金枫酒业的处境更为艰难。2026年上半年,金枫酒业实现营收1.89亿元,同比下滑12.46%;归母净利润亏损576万元,连续3年同期亏损;扣非归母净利润亏损638.25万元,连续7年同期亏损。
事实上,黄酒行业的困局并非个别企业造成,而是整个品类长期面临全国认知度不足、跨区域拓展艰难的共性难题。
离开江浙沪,黄酒还能卖给谁
尽管资本市场热度高企、大商签约不断,但黄酒行业长期存在的底层矛盾并未得到根本解决。
黄酒仍是小众赛道。白酒市场规模超6000亿元,啤酒市场规模约2000亿元,相较之下,黄酒市场的整体体量还不到头部白酒、啤酒单家企业的营收。2025年,国内规模以上黄酒企业合计销售收入还不到82亿元。
黄酒消费高度集中在江浙沪本土,市场圈层封闭,行业主流产品集中在20元至50元低端价格带。酒水营销专家赵亮分析:“像白酒、红酒、啤酒等,都有自己的‘身份’,什么场景就该喝什么酒,黄酒就很尴尬,没有什么正式的‘身份’,没有‘身份’就走不到主流社交的场景里。”
表层来看,黄酒的困局,卡在场景、表达、渠道与利润等多重短板上。“没有匹配的场景,没有合适的表达,没有惊艳的口感,没有足够的利润,就没有销量。” 在许多浙江消费者眼里,黄酒更像是吃螃蟹时的专属搭配。
黄酒消费场景高度固化。国联民生证券调研显示,黄酒79%的消费来自家庭饮用,社交场景仅占21%,其中朋友小聚占16%,商务宴请这一核心高端市场,黄酒几乎缺席。
用户年龄断层更是长期难题。黄酒消费者中40岁以上人群占比高达73%,18至35岁群体渗透率不足14%。《2024年轻人喝酒报告》显示,仅12%的Z世代尝试过黄酒,不少年轻人把黄酒看作“父辈饮品”。
全国化,则是黄酒行业另一道难以跨越的鸿沟。即使在持续推动全国化,会稽山近两年仍有85%左右的营收来自江浙沪传统销售市场。
2026年上半年,会稽山在浙江大本营的收入同比下滑9.85%;省外收入增速高达76.59%,但省外营收占比仍不足17%,高增速建立在极低的基数之上。
本轮黄酒热潮,究竟是资本短期炒作,还是品类价值的长期重估?客观来看,两种因素并存,但短期行情炒作的权重或许更大。
资金从承压的白酒赛道流出,寻找估值洼地;黄酒盘子小、故事清晰、催化密集,刚好契合资金偏好。白酒大商入局,确实带来渠道与高端圈层想象空间,但黄酒的全国化、高端化、年轻化,都还处在早期阶段。
大商可以把酒铺进全国门店,解决渠道进场的问题,却无法解决终端动销。接下来中秋、春节两大传统旺季,就是检验本轮黄酒行情成色的试金石。
参考资料:
《大涨116亿,资本再次爆炒“黄酒三杰”》,财经天下WEEKLY;
《资本爆炒“黄酒三杰”》,财经天下WEEKLY;
《两个月翻倍!资金集体上头!》,格隆汇APP;
《黄酒三杰手腕:利润跑赢营收,谁在闷声发财?》,酒通社;
《茅台、五粮液的大商,集体拥抱黄酒》,国际金融报;
《黄酒“三杰”罕见集体涨停!白酒大商这把火,能带领黄酒突破圈层吗?》,每日经济新闻;
《5年低谷后,黄酒能否迎来反转?》,云酒头条;
《黄酒“三剑客”,集体拉升》,中国证券报;
《黄酒等了50年,现在就看会稽山和古越龙山谁更有种了》,新经销;
《三剑客集体涨停,白酒大商改“喝”黄酒?上市公司独家回应》,中国证券报;
《月内暴涨86%!黄酒龙头股5天4板创历史新高,发生了什么?》,都市快报;
《黄酒龙头,4天3板》,上海证券报;
《半年报揭示黄酒格局生变,古越龙山与会稽山,谁更有后劲?》,南方都市报;
《会稽山单月股价翻倍,今年双节市场为何爱上“喝黄酒”》,第一财经。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。