


“散装山姆”被资本抢爆,拒绝华润系选了零售巨头
产联社编辑 |沈潇
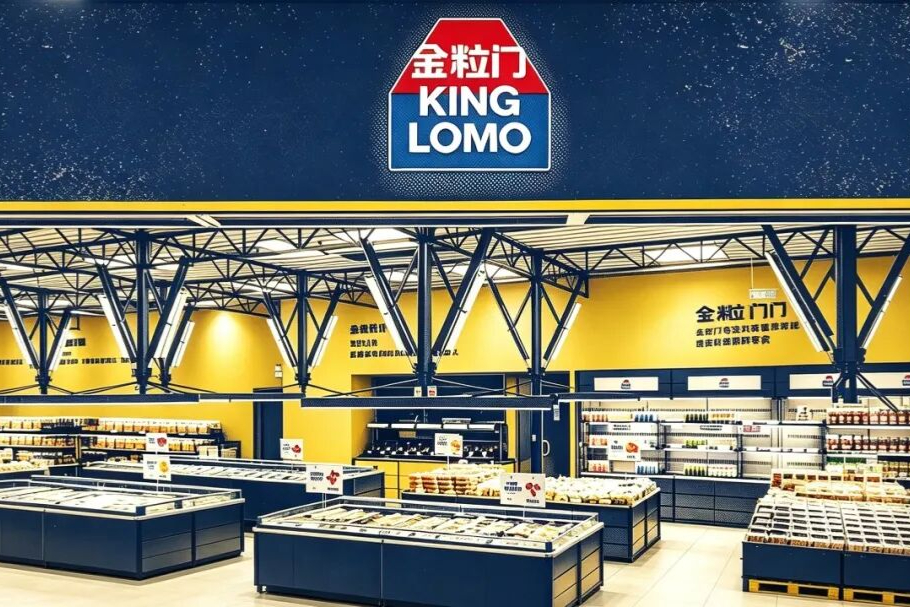
图片由AI生成
新鲜零食首笔融资,花落金粒门。
近日,新鲜零食品牌金粒门,主体公司完成工商变更,零售巨头KK集团的创始人、运营主体公司双双新增为股东,各持股5%,合计拿下10%股权。
这家被年轻人称为“散装山姆”的零食店,卖的不是传统量贩零食的大包装和低价格,而是现烤肉脯、鲜焙面包、现制奶茶等短保鲜食。最火的时候,门店甚至能排起百米长队。
而另一边的KK集团,手握1340多家门店、孵化出KKV、X11等多个潮流零售品牌,却曾四次冲击IPO未果。
更耐人寻味的是,这笔投资敲定前,市场曾传出“华润系”资本洽谈金粒门的消息,但最终落地的投资方,却是决策链条更精简的KK集团。
这场看似跨界的投资,KK集团究竟看中了金粒门什么?金粒门又想从KK集团手里拿到什么?
一场各取所需的交易
这场资本合作,早在数月前就开始酝酿。
无届创新资本创始合伙人蔡景钟透露,KK集团自2026年5月便接触金粒门,整轮谈判持续了四五个月。
当时的金粒门,全国门店刚突破40家,位于南京的华东首店还未开业。市场曾传闻,华润系资本洽谈金粒门A轮融资,品牌估值区间在20亿至30亿元,但最终落地投资方却是民营零售巨头KK集团。
工商信息显示,金粒门主体公司湖南探索者品牌管理有限公司完成股权变更,KK集团创始人吴悦宁、广东快客电子商务有限公司,分别以111.11万元入股。交易完成后,金粒门创始团队仍持有90%股权,牢牢把控公司控制权。
这个选择背后,不仅是民营企业更精简的决策链条,更是金粒门和KK集团在能力上的高度互补。KK能抢先落子,核心原因在于它能带给金粒门的,远不止资金。
华润与KK的投资逻辑截然不同。对华润而言,业务层面的联动,比如租金优惠、客流导入、首店营销等,本身就能创造收益,不一定需要通过股权投资来实现。而KK作为民营零售企业,决策更快,能够补齐金粒门当下最急需的资源。
金粒门从来不缺现金流。品牌单店月销售额普遍在150万至200万元,优质门店甚至突破400万元。一家门店的单月营收,几乎抵得上传统量贩零食店一整年的利润。
但在走出湖南、迈向全国的进程里,跨区域门店运营、全国商圈点位拓展,成为品牌的明显短板。金粒门急需顶级商圈选址能力、以及成熟的零售运营体系。
反观KK集团,虽然在全球布局超1340家门店,孵化出KKV、THE COLORIST 调色师、X11等标志性大店品牌,却深陷四次IPO折戟的困境、以及四年累计超70亿元的亏损压力。
在主力品牌增长放缓的局面下,KK集团急需寻找新的高频流量入口。金粒门强体验感的短保鲜食业态,刚好补上KKV原有品类以长保伴手礼为主、用户复购偏弱的短板。
一方希望借助成熟商圈资源与全国网点,补齐供应链短板;另一方期待引入高复购、强体验的鲜食业务,激活零售版图。这笔看似不搭界的投资,本质上是一场各取所需的赛道卡位。
短保鲜食,撑起“散装山姆”
金粒门之所以能成为商场B1层的“排队王”,核心来自品牌独特的商业模式。
当消费者开始厌倦配料冗长、保质期长达一年的加工零食时,主打短保、现制、干净配料的金粒门迅速抓住了市场机会。
回看金粒门的发展历程:品牌2015年以炒货连锁“金栗门”起步,2020年更名并转型新鲜零食赛道,把烘焙、鲜卤、现制茶饮全都放进同一家大店。门店在售单品稳定在150至200款,其中保质期1到5天的短保鲜食占比46.1%,贡献了超过六成营收。
这套模式的巧思,在于“由鲜带常”的商品布局。
保质期仅1天的现制奶茶、3天的肉脯与现烤面包,放在门店入口最显眼的位置。透明后厨加上现场制作的烟火气,低成本吸引客流;坚果、果干等中长期保存产品放置在门店深处,顺势把客单价稳定拉到40至60元。
这种散装山姆式的购物体验,跳出了量贩零食依靠打折促销内卷的老路。
同时,可视化的操作间,搭配类似山姆的爆款选品思路,把行业普遍8%至15%的损耗率,压缩至1%至3%。
但这套模式存在天然约束:先建供应链工厂,再拓门店。短保鲜食对冷链、每日配送要求极高,配送半径直接限制门店扩张上限。2026年5月常州、东莞两座现代化供应链工厂投产前,金粒门被困在湖南本土长达六年。
与之形成鲜明对比的是同赛道的竞争对手。依托黑色经典集团供应链的几多全,依靠加盟模式在全国开出超200家门店;而从沈阳起家的一栗,也保持着每年50%的拓店增速。
面对竞品在全国核心商圈的快速跑马圈地,如果金粒门仅依靠自建工厂缓慢摸索,极有可能在形成规模效应前,被市场边缘化。
扩张提速背后,暗藏多重考验
新鲜零食是休闲食品里增长势头最强的细分赛道。
头豹研究院数据显示,2020 至2025年,国内新鲜零食市场规模从不足50亿元增长至180亿元,年复合增速接近30%,大幅高于休闲食品行业约8%的整体增速;浙商证券预测,2026年行业规模有望达到400亿至500亿元。
KK集团的入局,无疑为金粒门插上了全国化落地的翅膀。KKV在全国储备的优质商场点位、成熟大店运营经验,可以帮助金粒门低成本切入一二线城市核心商圈。
不过在行业高增长与扩张红利之下,不少风险也随之而来。一旦加快拓店步伐,新鲜零食业务背后潜藏的各类隐患就更容易显现。
首当其冲的是食品安全这条红线。新鲜零食供应链容错率极低,生产、冷链运输、门店入库任一环节出现疏漏,都会引发严重后果。
早在2026年1月,金粒门委托生产的柠檬酸辣凤爪,就曾因违规二次分装、代工厂卫生问题被曝光,品牌为此付出了高额赔付代价;而走加盟路线的几多全,也在快速拓店期间频繁遭遇食安投诉。
金粒门还面临单店模型难以异地复制的难题。金粒门在长沙、南京、深圳的火爆,很大程度依托区域首店热度和网红打卡流量加持。未来随着门店密度持续增加,或是品牌切入消费力偏弱的下沉市场,这种大面积、高租金的门店模式,能否持续稳住高客流与高复购,依旧存在不确定性。
更深层的短板在于,KK集团可以提供商场渠道资源,却无法替金粒门搭建冷链工厂。
潮流集合店卖的是标准化长保商品,而新鲜零食比拼的是时效。中央工厂产能、日配物流成本、跨区域货品损耗压力都会成倍上涨。一旦扩张节奏超出供应链承载能力,高昂运营成本就会反噬经营。
放眼行业,目前全国新鲜零食门店总量已经接近2000家,绝味、来伊份、三只松鼠等老牌零食巨头纷纷入局,同质化产品正在快速消耗消费者新鲜感。
渠道红利只是起点,新鲜零食赛道的终局竞争,落在供应链与食品安全之上。金粒门的全国化扩张之路,才刚刚开启。
参考资料:
《KKV母公司投了金粒门,拿下10%股权》,南方新消费;
《KKV母公司入股金粒门,新鲜零食赛道再迎资本加码》,新经销;
《KK集团入股金粒门,一场谈了四五个月的交易》,新零售;
《排队100米,年轻人疯抢“散装山姆”》,盐财经;
《新鲜零食首笔融资落地!月销百万的商场排队王,为何被“鲜”字困住?》,观潮新消费;
《新鲜零食店只有概念和装修“新鲜”》,界面新闻;
《2026最“暴利”零食店,困在商场B1》,金错刀。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。