


厄尔尼诺“收紧”两大黄金水道,中国大宗供应链将受冲击?

产联社编辑|开蓉蓉
在德国小镇考布,莱茵河的水位尺上,数字正逼近一个危险的刻度。
9月21日,这里的水位只有约15厘米,而一周前还有26厘米。对于这条承担德国约80%内河货运的河流来说,40厘米是一条经济通航临界线。低于此线,运量腰斩、成本翻倍,虽仍可通航,但已完全不具备商业价值。德国莱茵兰—普法尔茨州工商会发言人拉博尔德说得直白:一旦考布水位低于40厘米,莱茵河中游的内河货运将因成本过高而不适合运营。
几乎同一时间,地球另一端,巴拿马运河管理局也做出了一个决定:从9月15日起,每日通行名额从36艘削减到32艘。没有大张旗鼓的公告,但这条承担全球约5%海运贸易量的水道,正在悄悄收紧。
两条相距上万公里的水道,在同一周同时发出警示。
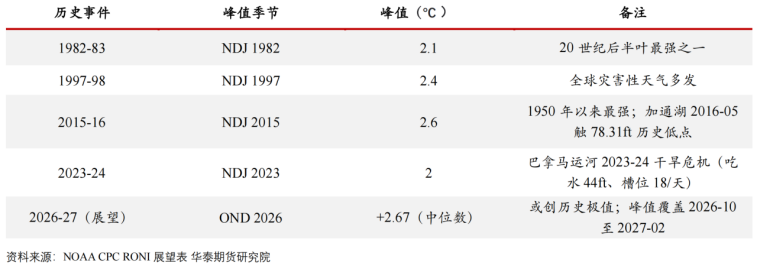
美国国家气象局气候预测中心(NOAA CPC)最新展望显示,本轮厄尔尼诺的RONI(相对海洋尼诺指数,在传统ONI基础上剔除了全球变暖背景趋势)峰值中位数预计达到+2.66°C,出现在2026年10月至12月。CPC给出75%的概率认定,这将是一次强度超越1950年以来所有记录的历史性事件。需说明的是,RONI与传统ONI口径不同,RONI测得的数值通常低于ONI,因此不宜将两种口径的数据直接对比。本轮强度大概率超越1982至83年经典强事件。
两条水道同时受冲击的概率虽然不高,但一旦兑现,冲击是叠加的。
一、两条水道同时收紧,莱茵河已跌破经济运营线
莱茵河是欧洲工业的内河主动脉。它承载着德国约80%的内河货运,化工品占航道总运量的11%。考布位于莱茵河中游,当地水位对通航至关重要。考布市长贝恩德·福格特形容,考布有点像“木桶里最短的那块板”,经过这里的船只到底能装多少货,都要看考布的水位高低。巴斯夫路德维希港基地约四成货运依靠内河船舶完成,石脑油、芳烃等核心原料完全依赖莱茵河输送,柠檬醛(VA、VE合成核心起始原料)的全球产能也集中于此。
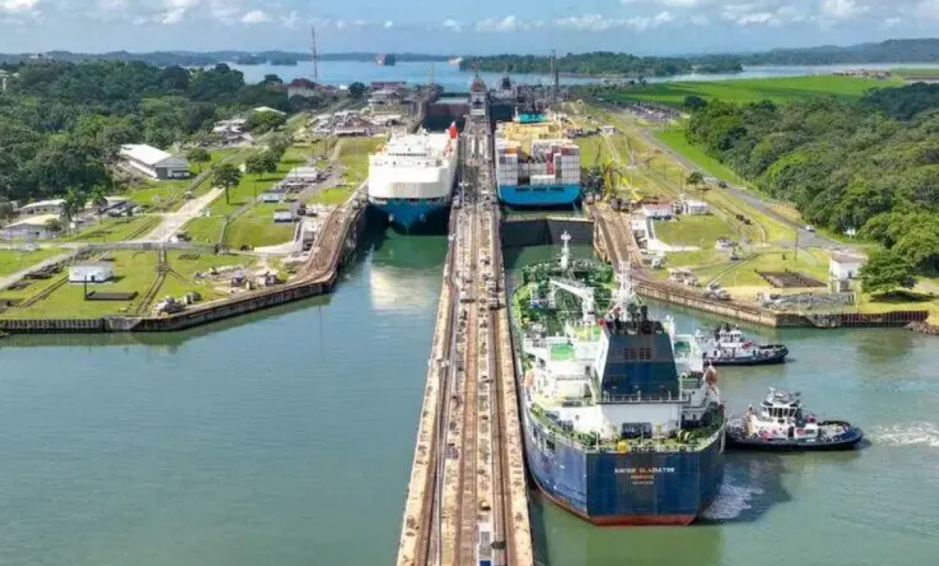
巴拿马运河则是跨洋干道的咽喉节点,承担全球约5%的海运贸易量、约46%的亚洲至美东集装箱货物运输。集装箱船和LPG船是当前运河的两大主力船型。
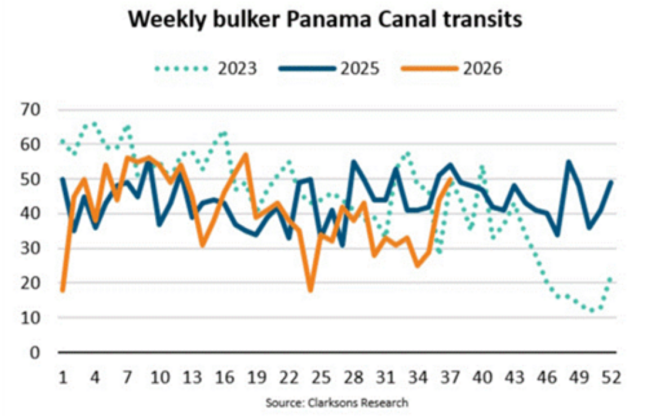
图:今年7月初以来,巴拿马运河的散货船通行量同比下降了22%
来源:国际船舶网,9月21日
先看莱茵河。考布水位9月21日约为15厘米,低于上周五的26厘米。此前8月14日水位曾降至6厘米,创有记录以来最低值,往返莱茵河两岸的轮渡因水位过低停航。对比历史低点,2018年考布水位最低25厘米,低水位期长达132天;2003年低水位期从7月初持续至10月初,考布站低于历史均值持续约32天。本轮水位已在8月17日触及5厘米历史新低,9月21日仍维持在约15厘米,且据德国联邦水文研究所预测,低水位状态可能持续数周甚至数月。本轮是极低水位与超长持续时间的双重极值。拉博尔德对新华社明确警告:2018年莱茵河低水位至少造成24亿欧元经济损失,预计今年损失“巨大”。成本已经在传导,从鹿特丹到卡尔斯鲁厄的油轮运输成本升至每吨约185至190欧元,高于上周约180欧元。
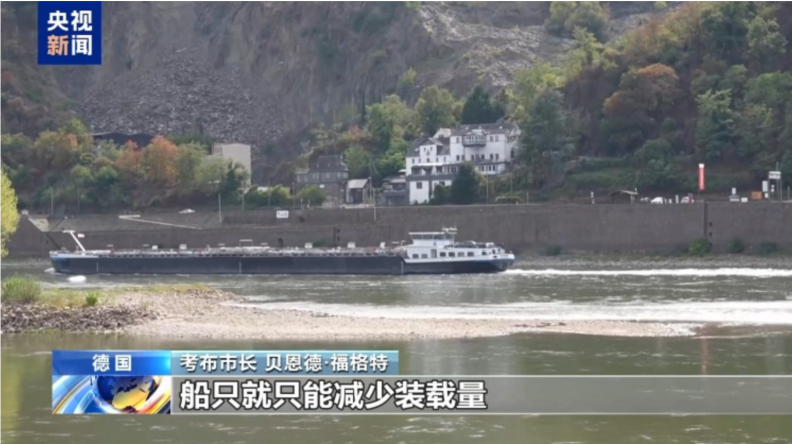
图:考布市长贝恩德·福格特谈莱茵河低水位对航运的影响
来源:央视新闻,9月4日
再看巴拿马运河。巴拿马运河管理局(ACP)9月4日宣布,原定10月1日将新巴拿马型吃水从50英尺降至47.5英尺的计划无限期推迟,维持当前14.63米(48英尺)的最大许可吃水。但通行配额已被实质性削减,自9月15日起每日通行名额总数降至32个,其中新巴拿马型船闸9个,巴拿马型船闸23个。ACP已公开预判,若降雨持续不足,2027年4至5月吃水或降至44英尺(13.41米)。44英尺是多数商船维持盈利的底线,而一旦降至43.5英尺(2023年极值),将触发大规模绕行,运力腰斩。
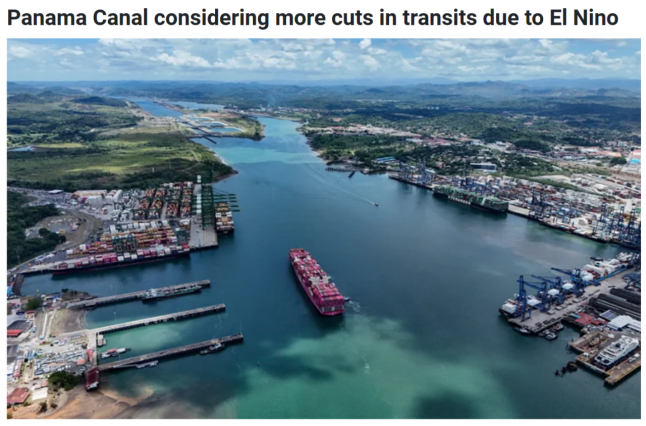
图:巴拿马运河航拍图
图源:BBC News,2026年9月8日
两条水道受厄尔尼诺影响的机制截然不同。巴拿马运河是“热带直接响应”。厄尔尼诺通过ITCZ南移抑制加通湖流域降水,直接作用于运河水位、吃水与通行量,传导链条短、可预测性高。
莱茵河则是“中纬度遥相关”。厄尔尼诺通过Rossby波列扰动欧洲夏季阻塞高压与降水格局,传导链条长、信号弱,各事件间一致性差。欧洲降水还受北大西洋涛动等独立系统驱动,不能将莱茵河枯水单一归因于厄尔尼诺。
但华泰期货报告指出,厄尔尼诺对欧洲的影响存在约1至2个季度的时滞,2026至27冬季峰值更可能在2027年夏季通过“残余暖信号+夏季阻塞”影响莱茵河,这与2018年欧洲大旱的模式有可比性。
二、历史不会重复,但会押韵:2018与2023
2018年夏季,莱茵河经历了长达132天的低水位期,考布水位最低降至25厘米。蒂森克虏伯因此比往年少制造了20万吨钢铁,巴斯夫、科思创、赢创等化工企业被迫减产或宣布不可抗力。据Wind和百川盈孚数据,2018年10月至12月期间,VA(饲料添加剂维生素A,50万IU/g)价格涨幅达116%(最低247.5元/公斤,最高535元/公斤),VE(饲料添加剂维生素E,50%)涨幅达21%(最低34元/公斤,最高41元/公斤)。
2023年,巴拿马运河遭遇自1950年有记录以来前所未有的干旱。每日可预约通行船舶数量从7月的32艘减少为22艘,到2024年2月之前进一步下调到每天18艘。集运指数期货给出了最直接的价格反应。2023年12月18日,集运指数(欧线)期货上市以来首次全线涨停。SCFI美东线运价从2023年9月初的约2805美元/FEU持续上行,至12月已大幅攀升。
这两个历史案例指向两种不同的冲击模式。
莱茵河枯水对化工品的影响是脉冲式的。涨幅剧烈,但持续时间取决于枯水期长度和库存缓冲。2018年VA涨116%、VE涨21%,就是这种模式的典型样本。
巴拿马运河限行对集运运价的影响则是阈值触发式的。吃水降至46英尺以下之前,市场情绪先行;一旦触发绕行潮,运价出现非线性跳升。2023年SCFI(上海出口集装箱运价指数)美东线从约2500美元/FEU(40英尺集装箱)翻倍至5000至6000美元/FEU,这一历史走势可作为参照。
三、三种情景,超强兑现概率约70%
2026年10月至12月,厄尔尼诺将达到峰值。此后半年,两条水道将迎来真正的考验。基于CPC展望、ACP预测与历史事件轨迹,华泰期货报告构建了三条情景。
情景A,超强厄尔尼诺兑现,概率约70%。核心假设是2026年10月至12月RONI不低于+2.5°C,峰值持续至2027年初。巴拿马运河方面,ACP已公开预判,若降雨持续不足,2027年4至5月吃水或降至44英尺(13.41米)。对照2023年危机最深时的43.5英尺加18艘/天,综合运力损耗曾达56.5%。情景A下美东航线有效运力收缩20%至40%,运价大幅上行,船司集体绕行。莱茵河方面,2027年夏欧洲高温干旱概率上升,考布水位或再度考验历史低位,化工品供应扰动从预期转为现实。参照2018年经验,VA价格脉冲式涨幅可达100%以上。
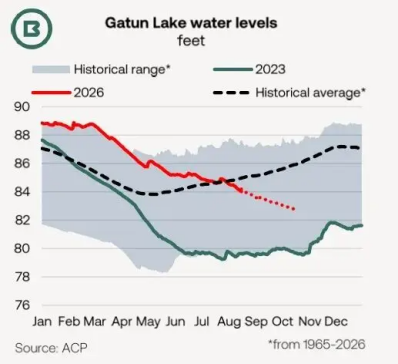
注:加通湖是巴拿马运河的主要水源湖,运河每次通航需消耗约20万立方米淡水,全部来自加通湖蓄水。
情景B,中等强度厄尔尼诺,概率约20%。峰值在+2.0至+2.4°C之间,2027年初快速衰减。巴拿马运河2026年Q4底部即本轮低点,维持32—34艘/天、吃水48—49英尺,影响相对温和。莱茵河2027年夏仅局部少雨,驳船减载20—40%,但未触发全面停运。
情景C,提前转拉尼娜或中性,概率约10%。厄尔尼诺提前衰减,2027年中转拉尼娜。两条水道水位回归正常,影响基本消退。
四、影响集中在少数品种,部分上涨另有逻辑
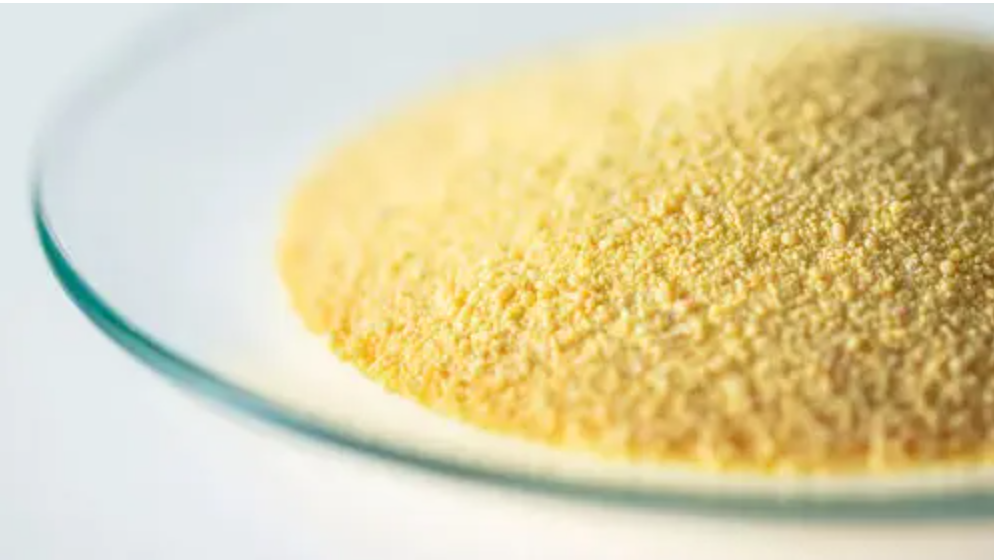
图:巴斯夫Lutavit®系列维生素饲料添加剂产品。巴斯夫路德维希港基地生产的柠檬醛是合成VA和VE的关键原料,莱茵河枯水直接影响其外运
来源:AgriExpo
维生素是当前价格传导逻辑最清晰的品种,但需要先澄清一个概念:这里说的维生素主要指饲料添加剂用的维生素A(VA)和维生素E(VE),并非人用保健品。全球VA和VE的消费大头在饲料领域,用于畜禽养殖,莱茵河枯水影响的是养殖业的饲料成本,最终会传导到肉蛋奶价格。
逻辑链条是:巴斯夫路德维希港基地是全球柠檬醛的核心产地,而柠檬醛是合成VA和VE的关键起始原料,全球产能高度集中于此。莱茵河枯水导致驳船无法将柠檬醛运出,巴斯夫已发布预警性不可抗力预告,尚未正式官宣生效。国内VA企业停报停签是提前避险行为,据Mysteel数据,9月22日浙江医药、新和成、万华化学等主流厂家VA产品维持停报停签状态。研报信息显示,万华化学VA装置自7月20日起停产检修,持续约两个月,进一步加剧了供应紧张。全球VA主要生产商约9家,CR4达66%,产能高度集中意味着单一节点的物流梗阻会迅速放大为全球性的供给扰动。
需要补充的一点是:国内头部企业VE采用异植物醇合成路线,完全脱离柠檬醛原料约束。因此莱茵河物流梗阻对VE的冲击仅为情绪性,无实质性供给缺口。VA是唯一刚性受损品种,莱茵河枯水对VA的冲击比对VE更直接、更剧烈。
不止维生素。受影响的中国进口依赖型化工品还包括:PA12(尼龙12,工程塑料),国内几乎完全依赖赢创、巴斯夫等欧洲企业进口,全球可替代货源稀缺,交付延迟极易引发国内现货紧缺;聚醚多元醇,科思创已于8月7日宣布其聚醚多元醇全系列产品触发不可抗力,关键原料环氧丙烷仅能通过莱茵河船运,75%原材料和30%成品依赖莱茵河。相比之下,MDI、TDI等国内自给充足的品种,境外货源短缺难以造成实质性供给缺口,影响更多体现在内外盘比价关系上。
集运指数(欧线)方面,主力合约EC2610在9月22日收于2265.0点,涨幅4.50%,持仓量23410手。现货端,据上海航运交易所数据,SCFIS欧线指数9月21日报2610.55点,环比下行10.2%。马士基第41周报价降至大柜2950美金。期货涨、现货跌的背离值得关注。2023年巴拿马运河危机期间,美东线运价从约2500美元/FEU翻倍至5000至6000美元/FEU,但需要说明的是,2023年的运价飙升是运河持续限行叠加传统旺季货量共振的结果。当前正处于淡季,货量回落是现货承压的主要原因,不具备简单复刻2023年涨幅的条件。若巴拿马运河在2027年Q1至Q2出现深度限行,届时若恰逢旺季,远月合约的定价可能仍不充分。
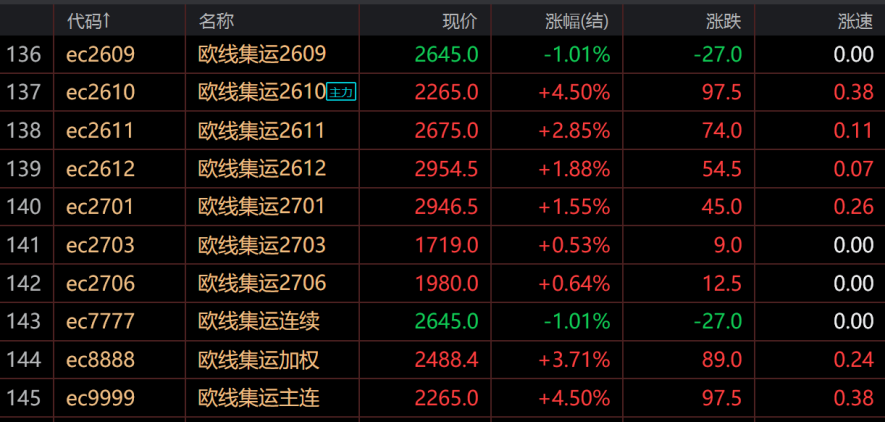
图:9月22日欧线集运各合约行情表现
LPG方面,卓创资讯综合测算,三季度国内LPG进口到岸成本自5000元/吨附近攀升至7100元/吨附近,累计抬升约2100元/吨。核心驱动是地缘冲突与巴拿马运河拥堵的双重成本推动。ACP已将运河定位为霍尔木兹海峡受阻后的替代通道,通行量上升与配额削减并存,进一步加剧了槽位竞争。
五、定价程度不一,三个指标值得盯住
综合来看,市场对各品种的定价程度并不一致。集运指数期货已提前定价运河收紧预期,但现货端尚未同步。维生素的供应收紧正在兑现。
后续可关注三个指标。考布水位每日由德国联邦水路与航运管理机构(WSV)更新,低于40厘米通常被视为经济停运的参考线。巴拿马运河管理局(ACP)通行槽位公告直接影响美东航线运力。SCFIS欧线指数每周一由上海航运交易所发布,是观察期货与现货背离何时收敛的重要参照。
莱茵河和巴拿马运河的逼近临界,是正在发生的现实。真正的考验在2027年,但定价的窗口可能已经开启。
信息来源说明
数据来源:
美国国家气象局气候预测中心(NOAA CPC)、巴拿马运河管理局(ACP)、德国联邦水路与航运管理机构(WSV)、上海航运交易所、Mysteel(上海钢联)、卓创资讯、生意社、Wind、百川盈孚
研报来源:
华泰期货,《厄尔尼诺对莱茵河及巴拿马运河影响与未来情景分析》,2026年9月16日
报道来源:
新华社,莱茵河低水位报道,2026年9月
央视新闻,考布市长贝恩德·福格特采访,2026年9月4日
国际船舶网,巴拿马运河散货船通行量数据,2026年9月21日
BBS NEWS,巴拿马运河航拍图,2026年9月8日
AgriExpo,巴斯夫Lutavit系列产品图
免责声明: 本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。