


瑞银:未来两年内存涨价或贡献九成AI资本开支增量
产联社编辑 | 凌乐仪
图片由AI生成
【产联社】9月21日,A股存储板块继续活跃。Wind数据显示,存储器指数收报5304.77点,上涨1.16%,成交额1074亿元;40只成分股中26只上涨、2只平盘、12只下跌。
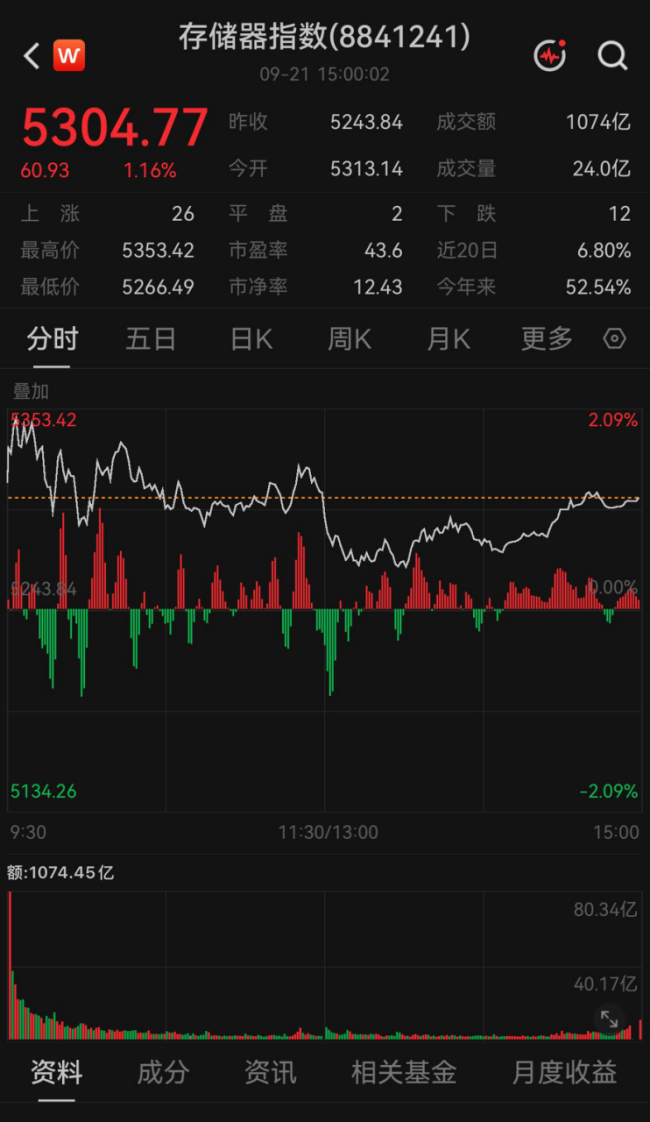
从分时表现看,存储器指数开盘后快速冲高,盘中最高上涨2.09%,随后震荡回落,午后一度接近平盘,尾盘有所修复。个股方面,诚邦股份涨停,国科微、香农芯创等盘中涨幅居前,长鑫科技、江波龙等跟涨。板块整体收涨,但个股表现有所分化,指数涨幅也低于早盘高点。
存储股走强之际,一组有关AI资本开支结构变化的最新估算受到市场关注。
9月20日,财联社、金十数据援引瑞银最新估算报道称,2026年全球AI资本支出总额将达到9980亿美元,接近2025年5060亿美元的两倍;2027年将进一步增至约1.447万亿美元。
按照瑞银的判断,本轮资本开支增量越来越集中于内存相关支出,而不是所有AI基础设施环节同步扩张。瑞银估计,全球内存相关支出将由2025年的710亿美元增至2026年的3670亿美元,2027年进一步达到9230亿美元。其他AI相关成本预计在2026年达到6310亿美元,2027年回落至5250亿美元。
按照这组估算,内存成本上涨将贡献2026年AI资本开支增量的约六成。到2027年,由于其他零部件支出下降,内存支出的增加甚至将超过AI资本开支的全部净增量。2025年至2027年,全球AI资本开支接近1万亿美元的累计增量中,约九成来自内存支出上升。
AI投资的内部结构由此发生明显变化。2025年,内存支出约占全球AI资本开支的14%;2026年占比预计升至37%,2027年进一步达到64%。按照瑞银的估算,内存正在由AI基础设施中的配套成本,转变为影响整体投资规模的核心变量。
这组数字还需要区分价格与数量。AI资本开支金额大幅增加,并不意味着服务器、数据中心或者存储产品的实际采购量出现同等幅度增长。如果新增支出主要来自内存涨价,其对实际投资量的拉动将小于名义金额所显示的幅度。
瑞银认为,由价格上涨推动的资本开支增长,对美国实际国内生产总值的拉动相对有限,其影响更多体现为收入和利润向亚洲内存厂商转移。全球主要存储生产商集中在亚洲,内存价格上升可能改变AI投资周期中的利润分配,而不只是提高云厂商的设备采购预算。
价格上涨背后,是AI需求和存储供给调整速度的不匹配。
国泰海通证券认为,存储行业正在由AI算力投资的受益环节,转变为制约AI基础设施建设的关键瓶颈。原厂新增资本开支中,相当部分用于厂房和洁净室建设,从资本投入到形成实际产能仍需要时间,2026年至2027年实际新增产能有限。
需求端,AI服务器持续提高对高容量内存的需求,HBM迭代也会增加单颗芯片容量及晶圆投入。开源证券认为,在产能向高附加值产品集中、新增产能释放周期较长、云厂商通过长期协议锁定供应的背景下,存储价格获得支撑,供应商议价能力随之增强。
不过,全球内存价格上涨并不意味着所有A股存储概念公司同步受益。A股相关企业分布在芯片设计、模组、分销、封装测试、设备和材料等多个环节。
拥有产品定价权或一定库存的公司,可能获得提价和库存升值收益;部分下游企业则可能面临采购成本上升。HBM、DRAM、NAND与NOR Flash的应用场景、供需结构和受益公司也存在差异。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。