


美国柴油价格突破6.5美元/加仑 全球炼油瓶颈加剧供应紧张

产联社编辑|开蓉蓉
全美柴油均价续刷历史新高。美国汽车协会数据显示,截至当地时间9月20日,全美柴油均价升至每加仑6.505美元,续刷历史新高,去年同期约3.70美元。距上次突破6美元不到10天,9月以来涨超87美分,超过2022年峰值。
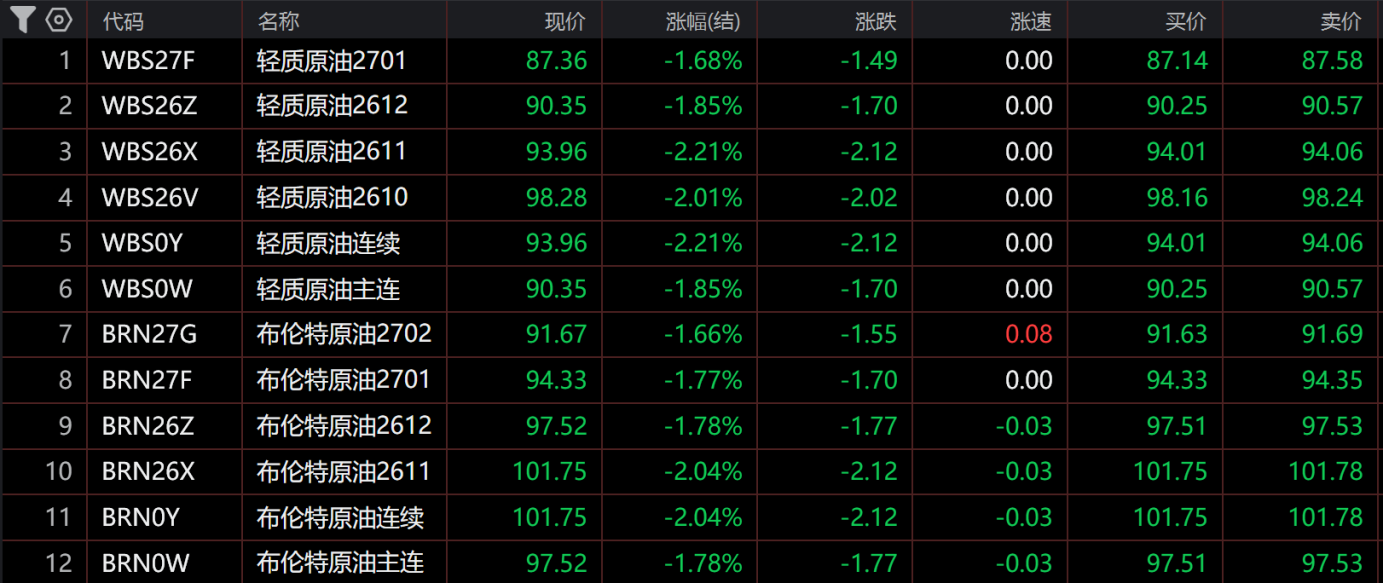
这轮涨价背后是原油与炼油因素同时收紧。原油端,布伦特原油期货与WTI原油期货维持高位震荡,霍尔木兹海峡与伊朗相关冲突持续压制航运量,成品油成本底座不断被抬升。更关键的是炼油环节,柴油与取暖油同属馏分油生产流,数据显示,美国柴油裂解价差已超每桶110美元,超过原油价格本身,说明问题出在产品短缺而非原油贵。
库存与运输端同样构成支撑。截至9月11日当周,美国馏分燃料油库存为1.079亿桶,较前一周增加160万桶,但仍比过去五年同期均值低13%。乌克兰对俄炼油厂袭击限制燃料出口,9月20日乌军对莫斯科炼油厂实施打击,中东炼厂与产品运输也受干扰。2022年那轮柴油危机时,美国馏分油库存一度只剩约25天用量,远低于34天常态均值,眼下库存偏低结构未根本改变。
供应端收缩具有全球性。国际能源署报告指出,2月冲突爆发前,海湾国家与俄罗斯合计柴油出口量占全球海运柴油贸易近45%,而8月两地合计净出口量较2月减少160万桶/日。海湾地区8月柴油净出口均值仅39万桶/日,略高于冲突前水平的四分之一。IEA高级油市分析师David Martin表示,当前可能是有史以来最为紧张的柴油市场格局。
西方炼能不足。Wood Mackenzie分析师Alan Gelder指出,若中东冲突持续至年底,第四季度全球原油加工量将减少约140万桶/日,降幅主要落在亚洲。据国际能源署数据,乌克兰无人机袭击及维修困难正持续削弱俄罗斯炼油能力,IEA已将俄罗斯未来18个月原油加工基准预期下调至约400万桶/日,较俄乌冲突爆发前水平下降约30%。西方大型石油公司已近三十年未新建炼厂,2015年以来美欧逾十家炼厂关闭。西方炼厂虽接近满负荷并增加柴油产出,仍无法填补中东和俄罗斯缺口。美国炼油产能集中于墨西哥湾沿岸,基础设施面向出口,输送至其他地区的管道已满负荷或接近满负荷。
季节因素叠加。北半球进入秋冬,取暖油需求回升,与柴油抢同一批馏分油原料。高盛预测,若波斯湾液化天然气出口今冬无显著改善,欧洲TTF天然气价格与亚洲JKM价格将分别达到每兆瓦时105欧元和每百万英热35美元,远高于其基准情景下的70欧元和约25美元。柴油、天然气、原油三条线同时上行,市场人士认为价格对突发消息的敏感度将更高。
裂解价差高企直接推高批发价格,进而传导至零售端。柴油为货运、铁路、农机和工程机械提供动力,运费上涨沿供应链传导到杂货、快递和居家用品价格。美国中小型车队占行业九成以上。EIA数据显示,2026年前十个月柴油均价已接近4.9美元,明显高出2022年年度水平。能源成本重新抬头,分析人士指出原本在回落的通胀读数可能更有粘性。美联储于美东时间9月16日宣布加息25个基点,将联邦基金利率目标区间上调至3.75%至4%,为2023年7月以来首次加息,市场当前计入的10月加息概率约在五成上方。
政策与政治压力交织。众议员Tim Burchett本周提出柴油出口禁令法案,参议院多数党领袖John Thune表示持开放态度,但内政部长Doug Burgum认为禁令并非能降低价格。分析人士警告,一旦实施禁令,全球其他地区价格将进一步暴涨。战略与国际研究中心报告指出,墨西哥湾沿岸炼油商面对亏损环境必然削减炼油活动,国内汽油供应量反而可能低于没有禁令时水平。据IEA数据,波斯湾受阻柴油量约为俄罗斯缺口三倍,特朗普则将涨价归咎于俄乌战争。海湾石油分析师汤姆·克洛扎表示,柴油价格会保持在6美元以上,7美元也不是不可能。民调显示只有29%的共和党人说经济比一年前更好。市场关注馏分油库存去化速度、裂解价差能否维持,以及冬季天然气合约兑现情况。
信息来源:美国汽车协会、美国能源信息署、国际能源署、高盛、Wood Mackenzie、战略与国际研究中心等。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。