


双节备货窗口临近 生猪日屠宰量创近期新高

产联社编辑 | 开蓉蓉
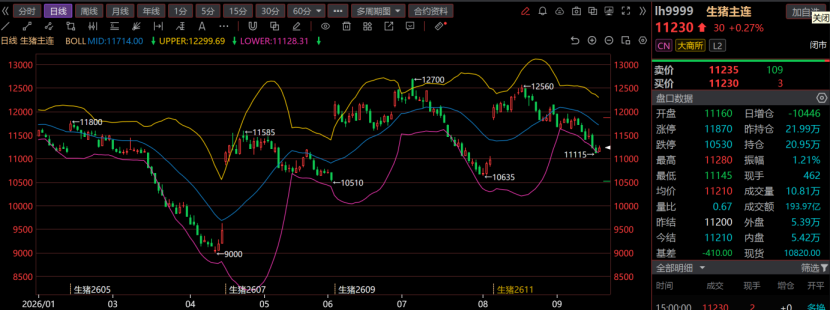
【产联社】生猪日屠宰量逼近30万头,出栏计划环比增加。9月17日,据Mysteel监测,截至9月14日,样本屠宰企业日屠宰量达299,852头,同比增7.42%,开工率37.11%,较月初31%明显抬升。卓创资讯显示,9月上半月全国瘦肉型生猪均价10.94元/公斤,环比8月上半月涨3.16%,月内自11.15元/公斤回落至10.80元/公斤,跌3.14%;猪肉价格同期跌2.16%,小于猪价跌幅。9月17日生猪主力2611合约收11230元/吨,涨0.27%;全国生猪均价10.78元/公斤,跌0.10元。双节集中备货或推动屠宰量增幅超15%,对猪价形成支撑,但9月出栏计划环比增约3%,供应充沛制约反弹幅度。
需求端回暖信号初现
9月上半月生猪与猪肉价格环比8月同期均小幅上涨,但月内走势震荡回落。全国瘦肉型白条肉均价14.45元/公斤,较8月上半月涨0.74元/公斤,涨幅5.38%,高于生猪价格3.16%的环比涨幅。月内白条肉价格自9月1日的14.65元/公斤回落至14日的14.33元/公斤,跌幅2.16%;猪价同期跌幅3.14%。卓创资讯分析,猪肉跌幅小于生猪,与终端需求好转关联较大。
从屠宰端看,全国大中小学开学带来的团膳采购环比回升5%至8%,叠加双节备货窗口临近,需求端正在走出淡季。
双节备货支撑较强
中秋、国庆双节是生猪屠宰需求的重要季节性节点。卓创资讯统计,2020年至2025年六年期间,屠宰环节均因双节备货出现增量,其中五年备货增幅超过14%。2020年受双节重叠及疫情后消费恢复叠加影响,备货增幅达31.39%;2023年双节重叠推动备货量增长18.60%。根据历史规律及当前市场变化,卓创资讯预计2026年中秋及国庆节集中备货的屠宰量增幅或均超过15%,对猪价形成较强支撑。
中国养猪网监测显示,本轮价格得到支撑主要源于两方面:中秋、国庆节日备货逐步开启,屠宰厂开工提高,白条订单较前期好转;同时前期猪价持续低位,养殖户惜售挺价心态凸显,二次育肥重新入市,分流部分标猪资源,短期市场供给有所收缩。
出栏充沛制约反弹
供应端压力是制约猪价反弹的关键因素。从能繁母猪存栏推演,2025年11月能繁母猪存栏环比微跌0.62%,对应2026年9月理论出栏量或微减。但实际出栏节奏显示,卓创资讯统计全国240家样本企业数据,8月生猪实际出栏量较计划减少1.73%,部分猪源推迟至9月出栏;加之3月部分企业投苗量较大,9月迎来集中出栏阶段,当月出栏计划环比增加2.96%。
涌益数据显示,9月样本养殖端计划出栏量2966万头,较8月实际出栏环比增加3.13%。格林大华期货研报指出,截至9月10日全国生猪平均交易体重124.54公斤,周环比增加0.28公斤,养殖端降重不及预期,供应压力或继续后移。
综合供需两端,下半月生猪市场供需均较充沛,但需求集中备货力度更大,猪价仍存上涨空间。卓创资讯预计,中旬后半段价格或在10.8至10.9元/公斤短暂徘徊;9月20日至24日陆续进入中秋备货阶段,价格或涨至11.0至11.2元/公斤附近。中秋备货结束后,需求或短时回落,供应依然充沛,猪价或小幅下滑0.1至0.2元/公斤。随着月末出栏计划陆续完成及国庆备货启动,猪价或再度反弹。
信息来源说明:卓创资讯、Mysteel、涌益咨询、中国养猪网、格林大华期货研报及大连商品交易所行情数据。其中屠宰量数据引自猪易通9月17日报道。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系李先生 15712907343(微信号Ime1660217962)
报料及内容合作,请联系微信号chanlianshe2026
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。