


铜箔告急,锂价重挫:2027年一季度的供需变局,正在倒计时

产联社编辑丨开蓉蓉
图片由AI生成
9月16日,SMM指出国内锂电铜箔已从名义产能宽松转入有效供给短缺,头部供应商追加订单困难,部分规格交期拉长。
9月17日,碳酸锂主力合约盘中反弹超3%,重回13万元/吨上方,但未能收复月内失地。从5月高点约21万元/吨算起,4个月跌去近四成。
铜箔在收紧,锂价在波动。驱动两个品种的因素,完全不同。
最先做出反应的,是宁德时代。9月6日,他们与泰金新能、深圳惠科签署战略合作协议。合作内容不是采购,而是共建:未来3年共同新建40万吨锂电铜箔产能。定价原则写得明白:“成本加成、合理利润、风险共担”。
这种措辞在铜箔行业几乎前所未见,说明铜箔供应已经紧张到连下游龙头都要亲自下场锁定未来数年供给的程度。
但抢走铜箔的,不是另一家电池厂,是AI服务器。
一、铜箔的紧张不在总量,在AI抢走的那部分产能
铜箔在电池里的角色常被低估。它承担负极集流功能,成本占比约10%到15%,但质量容错率极低,厚度、强度、延伸率或表面质量的任何偏差都会直接影响电芯良率和安全。
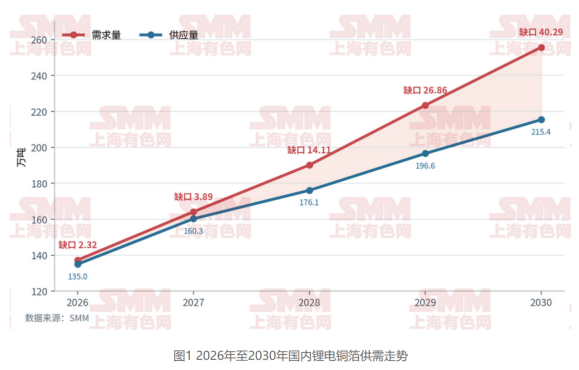
这意味着行业真正可用的供给,从来不是产能表上的总吨数。据SMM统计,2026年国内锂电铜箔需求约137.32万吨,供应约135.00万吨,缺口约2.32万吨,仅相当于需求的1.69%。1.69%在纸面上几乎可以忽略,但铜箔供应无法在企业之间和产品规格之间自由替换,2.32万吨的差额集中体现为头部供应商排产满载、追加订单困难、部分规格交期拉长。
供给集中度还在抬升。诺德投资、嘉元科技、九江德福、铜冠铜箔、禹象铜箔五家头部企业合计市占率超过70%,二三线企业的产线认证难度大、稳定性差,进入主流电池厂供应链的窗口正在收窄。薄规格化趋势同步抬高供给难度,当前主流动力电池正从6μm向4.5μm切换,4.5μm成品率比6μm低8到12个百分点。同样的名义产能,做4.5μm比做6μm实际少10%左右。
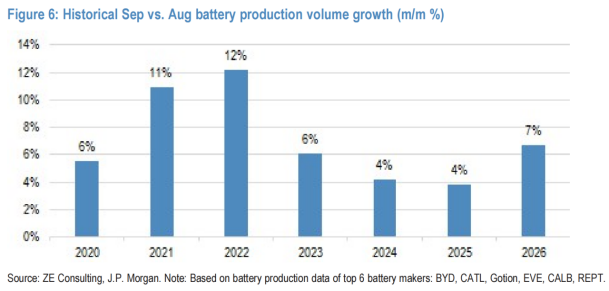
压力已经传导到了排产端。摩根大通9月初的电池产业链调研给出直接证据:铜箔短缺压缩了电芯企业的临时增产空间,部分电芯厂9月排产增速放缓,个别企业排产环比持平。历史上9月排产环比增速通常在11%到12%,2026年9月只有7%。
加工费是最直接的读数。据Mysteel数据,2026年1月9日至8月28日,6μm锂电铜箔加工费从1.90万元/吨升至2.20万元/吨,涨幅15.79%;4.5μm从2.60万元/吨升至2.80万元/吨。9月7日,4.5μm全国均价达到28500元/吨,6μm达到23000元/吨。主要生产商预计四季度进一步涨价。
但真正的变量不在锂电铜箔内部。
铜箔分两类:锂电铜箔和电子电路铜箔。后者中的高端产品RTF、HVLP、载体铜箔,面向AI服务器和高速通信。AI服务器从H100向GB200、Rubin升级,铜箔代际从RTF到HVLP1/2再到HVLP3/4呈现刚性迭代,单台高端铜箔用量从GB200的12kg增至GB300的30kg以上。
加工费的分化是最直接的读数。部分高等级HVLP加工费达到20万至30万元/吨,约为6μm锂电铜箔加工费的9到14倍。据测算,2026年全球AI服务器专用HVLP铜箔需求预计达2.4万吨,同比增长260%,2027年将攀升至5万吨。
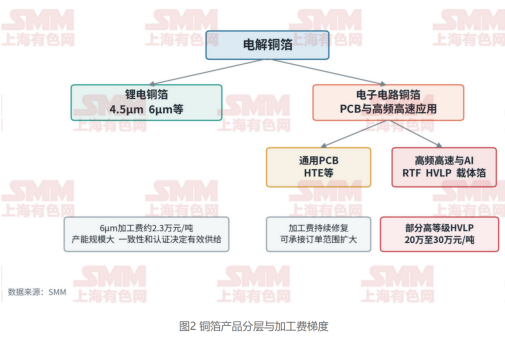
对铜箔企业来说,这是一道简单的算术题。同样一吨产能,做锂电铜箔赚4000到6000元,做高端AI铜箔赚10万元以上。头部企业不会把全部锂电产能转向AI,但会优先评估高端电子电路项目的资本回报。日本高精度表面处理设备的交付周期已排至2028至2029年,三井设备年产能仅为10至12台,1万吨HVLP铜箔产能大约需要5到6台该类设备。这意味着即便国内企业决定转产,设备和认证的时间成本也无法在短期内压缩。
SMM的判断是:未来锂电产业面临的核心矛盾,不是铜箔行业没有扩产能力,而是新增投资能否及时转化为经过认证、稳定交付的锂电铜箔。中小铜箔企业受制于技术和认证,更难直接进入最高等级AI供应链,仍以锂电铜箔和普通PCB铜箔为主。它们能够补充行业总量,却不能完全替代头部企业对高一致性、薄规格锂电铜箔的稳定供应。这就是名义产能看似充足、有效供给仍然偏紧的根本原因。
向后看,缺口将加速扩大。据SMM测算,2027年国内锂电铜箔缺口扩大至3.89万吨,对应约100GWh锂电芯所需铜箔原材料;2028年至2030年依次达到14.11万吨、26.86万吨和40.29万吨。
二、锂价跌的不是库存,是需求预期
就在铜箔加工费一路上行的时候,碳酸锂正在用自己的下跌,给铜箔的紧张做注脚。
9月以来,碳酸锂累计下跌逾两成,从5月高点约21万元/吨算起,4个月跌去超四成,基本抹平年内涨幅。
触发下跌的因素之一,是库存统计口径的切换。9月4日,上海有色网将贸易商和电芯厂库存纳入统计,库存数据由旧口径的7万余吨一次性上调至16.93万吨。这本身不改变实际供需,但打破了市场此前基于旧口径形成的持续去库的多头逻辑。
情绪转向的因素不止一个。9月初市场传闻某头部电池厂下调9月电芯排产,三元材料及三元电池产量预计下降的数据随后被消化,叠加某储能企业砍单传闻,市场对旺季需求的信心出现动摇。乘联会数据显示,9月1日至6日全国新能源乘用车零售15.0万辆,同比下降3%,终端需求乏力的信号进一步强化了悲观情绪。
值得注意的是,库存和价格在同时走低。根据花旗跟踪的数据,碳酸锂月度库存自2026年高点持续回落,下游与冶炼厂同步去库。截至9月11日,碳酸锂库存为59714吨,较9月4日减少907吨,降幅1.5%。按传统逻辑,去库存应该支撑价格,但锂价依然疲软。这说明压制锂价的主导因素不在库存,而在需求预期的走弱。
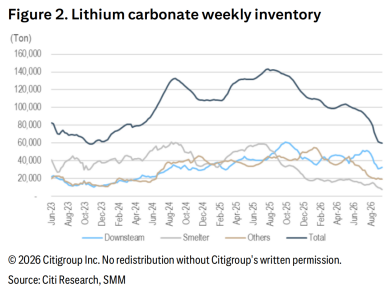
图:碳酸锂周度库存(单位:吨)来源:Citi Research, SMM
供给端的变化同样值得关注。据SMM数据,碳酸锂产能利用率9月11日当周为72.24%,环比提升3.59个百分点,盐厂及冶炼端开工意愿有所回升。
但真正的供给变量在江西宜春。枧下窝锂矿是全球已探明储量最大的锂云母矿,设计满产年碳酸锂产能约10万吨,约占全国总产量的8%到10%。该矿2025年8月采矿证到期后停产,2026年8月17日环评拟受理公示启动,但8月26日公示被撤销。即便后续进展顺利,从环评批复到下游选矿环节适配,实际大规模产能释放大概率要到2027年,年内几乎不会形成有效供给增量。且此次环评的采矿规模较此前下调约30%,对应满产年碳酸锂产能从约10万吨收缩至约7万吨。
锂的供给端在过去两年完成了青海盐湖扩产、非洲矿端放量、回收料补充三路叠加,整体供给弹性高于需求波动。澳矿满产已持续两个季度,非洲新产能正在爬坡,回收料方面,2026年动力电池退役量预计超过80万吨,可回收锂盐超过1.5万吨LCE,已经具备一定边际定价权。三路叠加意味着锂的边际供给成本曲线持续下移。
这恰恰是铜箔的反面。
三、锂可以切换,铜箔不能
锂价可以跌,铜箔加工费必须涨,根本原因在于两者面对的不是同一条供给曲线。
锂的不同矿源之间存在切换空间。盐湖、矿石、回收三种供给路径可以动态调整,时间成本通常以月计。锂价跌到一定程度,高成本矿山可以减产,回收料可以放缓,盐湖可以调节蒸发池的投放节奏。供给曲线是连续可调的。
铜箔则不然。一家电芯厂认证一家铜箔厂的4.5μm规格,需要9到12个月的产线验证、3到6个月的小批量试制,叠加安全审计和良率爬坡,全周期超过18个月。一旦锁定供应商,更换的隐性成本极高。而且铜箔的产能切换不是简单的“从6μm切到4.5μm”,而是整条产线的工艺参数重构,良率爬坡本身就需要时间。
更关键的是,铜箔的供给约束不是总量问题。名义产能充足,但有效供给被认证壁垒和产品分层双重约束。锂的供给约束是成本问题,价格涨到一定程度,高成本产能就会释放。铜箔的供给约束是时间和质量问题,价格再高,没有通过认证的产能也无法立刻形成有效供给。
两个品种的分化,反映的是产业链不同环节的定价逻辑差异。锂的定价锚在需求预期,铜箔的定价锚在供给约束。
四、两道税闸把需求推向同一个节点
铜箔的紧张和锂价的压力,正在被一套政策节奏推向同一个时间节点:2027年一季度。
出口退税的退坡路径已经明确。2024年12月,电池产品增值税出口退税率由13%下调至9%;2026年4月1日起进一步下调至6%;2027年1月1日起全面取消。企业理性的选择是在2026年底前尽可能集中生产与出口,将本应落在2027年一季度的订单前置。
出口端的数据已经开始兑现这个判断。据中国汽车动力电池产业创新联盟数据,8月国内动力和其它电池出口42.4GWh,同比大增87.5%,环比加速上行,抢出口效应清晰可见。
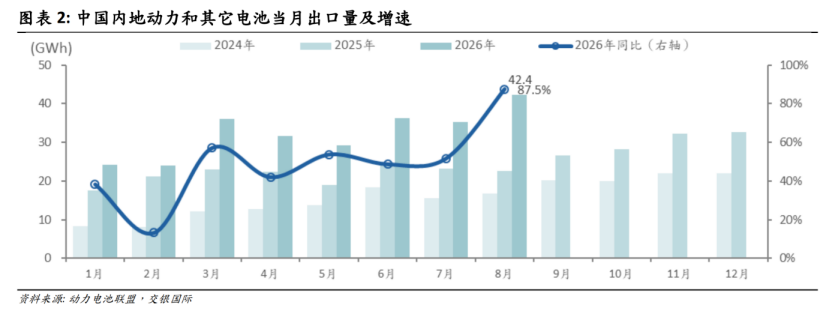
消费税的重新开征同步落地。自2026年9月1日起,锂离子蓄电池按2%税率征收消费税。消费税作用于国内销售环节,影响国内储能和动力电池的采购节奏;出口退税作用于海外市场,影响海外订单的交付节奏。两道税闸在一内一外两个方向上同时收紧,电池厂在2026年8月集中出货和提前备库,形成抢装效应。
储能电芯是这场抢装的主要载体。与动力电池追求高能量密度不同,储能电芯对循环次数和成本更敏感,单位GWh的铜箔用量反而比动力电芯高出8%到12%。储能抢装意味着单位铜箔消耗强度更高的产品在短期集中兑现,进一步放大了铜箔供给端的压力。
从招标节奏看,据行业统计,2026年三季度储能系统中标均价已经跌至0.6元/Wh以下,刺激央企开发商集中下单。1至8月国内储能项目新增招标规模同比增长超过80%,对应电芯需求超过200GWh。按每GWh铜箔消耗量折算,相当于额外增加约2万吨铜箔需求。订单集中在宁德、比亚迪、亿纬、海辰、瑞浦兰钧等少数头部企业手里,每家都在满产,铜箔订单被前置锁定。
储能产能纪律也在收紧。据公开报道,2026年1至8月国内推进的121个电池扩产项目中,28个尚处规划阶段、未正式开工,涉及产能约760GWh,已被暂缓审批和推进。截至2026年8月,储能电芯年底建成产能预计达1.2至1.5TWh,全行业规划总产能突破2TWh,远期规划规模显著高于全球实际需求。
抢装直接拉高铜箔需求。但铜箔的供给瓶颈不是靠抢装能解决的。政策制造了需求前置,铜箔制造了供给约束,两者在2026年底到2027年初正面相撞。
五、2022年锂盐的剧本,正在铜箔上重演
传统模式下,电池厂向铜箔厂采购,铜箔厂向装备厂采购设备,三层各自独立。此次合作把三层打通,从买卖采购转向共建共治,宁德时代通过预付款与账期优化给予资金赋能。
合作方泰金新能的角色尤其值得关注。这家国内阴极辊设备龙头,过去几年推动核心装备的国产替代,把铜箔厂单线投资从6亿元压到3亿元左右,建设周期从24个月压缩到12至14个月。阴极辊是铜箔生产的核心设备,过去依赖日本进口,没有装备端的国产化突破,宁德时代下场共建的财务账就算不过来。
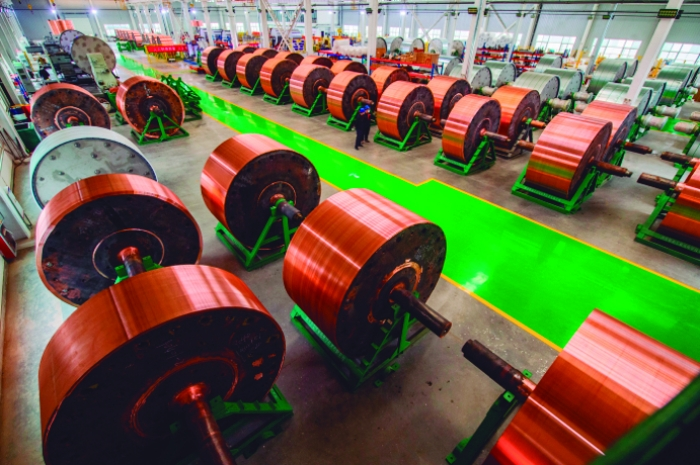
图:泰金新能阴极辊生产车间
来源:上海证券报
如果只是季节性短缺,电池厂没有必要参与建厂。只有预期紧张会持续数年,才会选择用资本绑定产能。
类似的剧本,2022年在电池级锂盐上已经演过一次。当年碳酸锂从50万元/吨高位回落前夕,宁德时代、比亚迪先后与盐湖股份、赣锋锂业签下长协和参股协议,把上游材料的价格波动直接锁进了资产负债表。
如今这套打法被复制到铜箔上,背后是同一个判断:这条赛道的供给约束会跨越多个产业周期。
六、空窗期只是季度性缓解,不是结构性消失
市场普遍认为,2027年1月退税归零后,一季度需求被透支,铜箔紧张会暂时缓解,锂价下行压力会加大。
这个判断可能只对了一半。
因为这只是季度性的缓解,不是结构性问题的消失。
铜箔的紧张,根源是高端PCB铜箔对锂电铜箔产能的挤占。据第三方机构测算,AI服务器专用HVLP铜箔2026年全球需求预计达2.4万吨,同比增长约260%,2027年预计翻倍至5万吨。部分高阶铜箔加工费自2025年12月以来累计上涨30%至50%,订单已排至2026年年底。这种挤占是长期的,不会因为电池需求一个季度的波动而改变。
不同情景下,铜箔加工费的路径差异明显。如果头部电池厂的共建产能2027年顺利投产,4.5μm加工费的中枢将明显高于2025年;如果产能延期或良率爬坡不顺,加工费的上行压力会更大。无论哪种情景,铜箔的盈利中枢都会明显高于2025年。
受益的方向相对清晰。头部锂电铜箔企业和高端电子电路铜箔供应商将率先拿到涨价红利;上游阴极辊、铜箔设备厂将受益于产能新建潮。
承压的方向同样明确:二三线铜箔厂在认证壁垒和涨价能力之间两难,电池厂的资本开支被迫前置,盈利空间被两头挤压。
铜箔的供给约束尚未成为2026年的核心矛盾,但它正在从可选项变成必答题。真正的考验在2027年及以后。如果铜箔扩产进度不及预期,且电池厂没有提前锁定长期订单和产能,2027年下半年开始可能出现有订单、没材料的紧平衡,进而影响产量释放。
接下来几个关键时点值得跟踪:四季度铜箔加工费的实际涨幅、2027年1月退税归零后的出口订单回落幅度、AI服务器GB300实际出货节奏、储能抢装结束后的电芯排产数据。任何一个变量偏离预期,都会重新定价这条产业链。
下一个时间窗口,已经悄悄打开。
信息来源说明
数据来源: SMM(上海有色网)、Mysteel、乘联会(乘用车市场信息联席分会)、中国汽车动力电池产业创新联盟
研报来源:
摩根大通(J.P. Morgan),《China Battery & Materials: September production remains strong despite material shortages; CATL continues to lead》,2026年9月2日
花旗银行(Citi Research),《China Battery Materials: Lithium into 2nd week of Sep - Key debate on the value chain》,2026年9月11日
SMM,《〖SMM分析〗铜箔短期难成增产瓶颈,2027年或迎电池供应链考验》,2026年9月16日
SMM,《〖SMM分析〗锂电扩产的隐形瓶颈:铜箔为什么突然不够用了?》,2026年9月16日
报道来源:
大河财立方,《宁德时代重构铜箔供应链,河南“中国铜箔谷”迎大考》,2026年9月9日
中国汽车动力电池产业创新联盟,《数据发布丨2026年8月我国动力和储能电池销量为223.1GWh》,2026年9月15日
乘联分会,《9月1-6日全国乘用车新能源市场零售同比去年9月同期下降3%》,2026年9月10日
图片来源:前瞻产业研究院、Citi Research/SMM、上海证券报
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系李先生 15712907343(微信号Ime1660217962)
报料及内容合作,请联系微信号chanlianshe2026
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。