


海外美债持仓缩水504亿背后:中国、日本双双减持,英国逆势加注
美国东部时间9月16日,美国财政部发布7月国际资本流动(TIC)报告。
数据显示,截至7月底,海外投资者持有的美国国债规模环比6月减少504亿美元至9.25万亿美元,创下2025年10月以来最低水平。
这也连续第二个月回落,进一步远离今年5月约9.37万亿美元的阶段性高位。
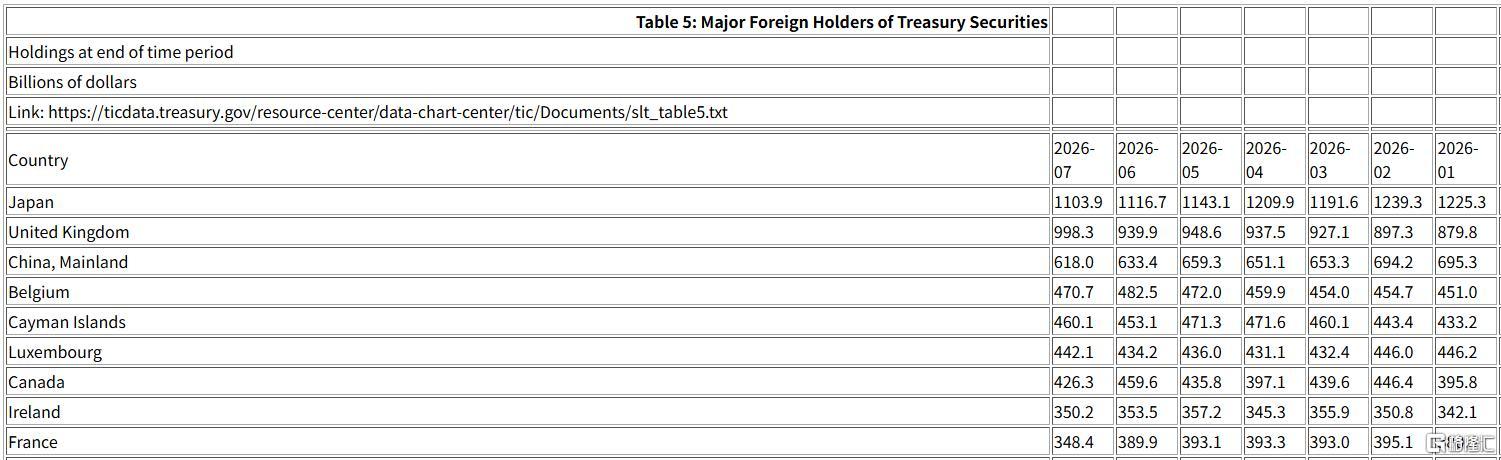
其中,作为美国第一大债主的日本在7月持有的美债从6月的1.117万亿美元降至1.104万亿;中国持有规模从6月的6334亿美元下降至6180亿美元,连续第二个月下降;
而作为第二大债主的英国逆市增持584亿美元,持仓刷新5月所创最高纪录。
表面看,这是一份“外资撤离美债”,但若穿透托管口径、估值效应与各国央行策略的分层结构,真实的资本图景远比单月余额变动复杂得多。
英国逆势增持至近万亿美元
美国财政部数据显示,7月十大海外美债持有者中,仅英国、卢森堡、开曼群岛三国增持,其余七国均出现下降。
这种高度分化的格局,折射出各国在外汇储备管理、汇率干预与资产配置上的不同逻辑。
作为美国国债第二大海外持有者,英国在7月大幅增加美国国债584亿美元,达到了9983亿美元,刷新历史纪录。
自2025年3月超越中国以来,英国在最近7个月内有6个月增持。
英国持仓的异常强势,很大程度上源于伦敦作为全球美元清算中心的“托管枢纽”属性。
许多中东主权财富基金、亚洲央行、对冲基金通过伦敦的托管账户持有美债,这些资产在TIC统计中被计入英国名下,而非最终受益所有人所在国。
因此,英国持仓飙升不等于英国本土资金大举买入美债,更可能是全球美元资本经伦敦通道的再配置。
此外,卢森堡、开曼群岛分别增持美债79亿美元、70亿美元。
这三者共同指向一个被忽视的事实——美债的海外需求并没有消失,而是在“终端持有者”和托管/基金节点”之间重新分布。
伦敦、卢森堡、开曼这些金融枢纽的持仓变化,往往混合了央行储备、资管再平衡与对冲基金杠杆配置。
日本、中国同步减持
日本7月美债持仓环比减少128亿美元,降至1.1039万亿美元,连续三个月下降,创2025年1月以来新低,但仍稳居第一大海外持有国。
市场高度关注的是日美协调干预汇市的时间重合度。
日本财务省证实,7月31日美日两国协调实施买入日元的汇率干预。
这是2011年东日本大地震以来首次日美协调干预汇市。
干预需要卖出美元资产、买入日元,而日本外汇储备中持有大量美债,因此市场普遍猜测日本通过出售部分美债为干预行动融资。
美国财政部长贝森特在美国众议院听证会上将日本的美债持仓与汇率干预联系在一起。
贝森特指出,美国7月31日罕见与日本联合入市买入日元,一个潜在的利好就是减少日本为支撑本币而出售美国资产的需要。
“日元走强意味着日本政府无需出售美国资产来为外汇干预融资。”
7月,中国持有的美国国债规模减少154亿美元,降至6180亿美元,为2008年以来近十八年新低。
这是连续两个月、最近11个月内第九个月下降,总排名维持第三。
中国美债持仓的长期下行趋势,与外汇储备多元化、人民币国际化以及中美利差倒挂背景下外汇资产配置的再平衡密切相关。
法国、加拿大持仓下滑
此外,法国、加拿大两国是7月海外美债持仓回落的核心拖累项。
7月,海外美债总持仓减少504亿美元,而法国(减少415亿)、加拿大(减少333亿)合计降幅达748亿美元,已超过整体降幅。
若剔除英国逆势增持584亿美元的对冲效应,海外持仓实际收缩幅度将显著扩大。
这种剧烈波动并非“去美元化”信号。
法国、加拿大均为发达经济体,外汇储备与机构投资高度依赖美元资产,其操作对美债收益率波动极为敏感。
7月美债市场受地缘冲突、美国财政担忧等冲击,彭博美债指数下跌超1%,法加官方与私人机构更可能出于组合再平衡、汇率对冲成本上升或锁定收益等市场化考量缩减敞口。
例如,加拿大养老金近年持续降低固定收益敞口,法国保险机构则因欧元区政府债收益率回升而回流本土资产。
简言之,法加两国的“领跌”是短期机构行为与估值效应的共振,不改变海外美债持仓的整体结构。
真正需要关注的是英国(托管枢纽)、日本(汇率干预)、中国(储备多元化)的长期趋势性变化。
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。