


美豆压榨走低叠加中国采购提速 豆粕菜粕双双收涨

产联社编辑 | 开蓉蓉
图片由AI生成
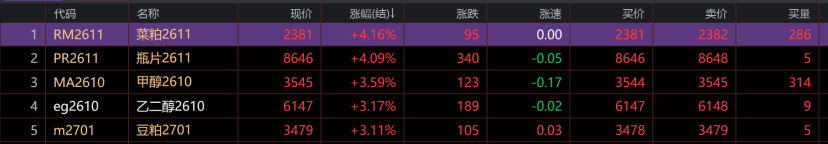
【产联社】两粕主力合约收涨,菜粕涨幅领先。截至9月16日收盘,菜粕主力2611合约收涨4.16%,报2381元/吨,盘中最高上探2386元/吨,最低2290元/吨,日内振幅4.18%;豆粕主力2701合约收涨3.11%,报3479元/吨。菜粕2611合约日增仓减少36451手,持仓量降至52.57万手,减仓上行显示空头回补特征明显。
NOPA(美国全国油籽加工商协会)最新月报显示,2026年8月美国大豆压榨量为2.05456亿蒲式耳,环比下降5.2%,为去年9月以来最低月度水平,且低于九位分析师平均预期的2.11553亿蒲式耳。压榨量下降主要与加工商在秋季收获前进行季节性停产维护和检修有关,但该数据在报告发布时点显著低于市场预期。报告公布后,CBOT(芝加哥期货交易所)豆粕期货上涨2.5%,买豆油、卖豆粕的套利交易随之解锁,部分资金回补豆粕空头或转为做多。国内方面,多地43%豆粕现货报价同步上调30至56元/吨,现货端坚挺表现对盘面形成正向验证。
中美贸易层面,商务部披露,中美经贸团队正在就300亿美元对等降税框架安排开展磋商。据彭博社报道,中国国有贸易商上周至少预订100万公吨美国大豆,本季总采购量接近1300万公吨,超过中方承诺到2028年实现的2500万公吨年度目标的一半以上。美国农业部9月9日确认,出口商向中国销售34万吨2026/27市场年度付运的美国大豆,并向未知目的地销售10万吨。采购增加改善美豆出口预期,抬升CBOT大豆价格,再经由进口成本传导至国内豆粕。
郑商所9月11日发布公告,公布油菜籽期货合约及业务细则修订案。自9月15日结算时起,油菜籽期货合约交易保证金标准调整为8%,涨跌停板幅度调整为7%;自9月16日起免收日内平今仓交易手续费。新规在原有7、9、11月合约基础上增设1月、3月和6月合约,删除8月合约,并在3月、9月设置仓单强制注销安排,使合约月份与国产菜籽收获、压榨节奏更为匹配。交割品改按“漂基计价”,杂质指标收紧至不高于2%,同时调整含油量升贴水,增设四川、湖北厂库,优化车船板交割。
供需方面,大越期货研报显示,国内菜粕社会库存为26.01万吨,较上周27.81万吨减少6.67%,较去年同期28.94万吨下降10.12%。水产养殖进入季节性旺季,菜粕在水产料和饲料中的需求保持较好,油厂库存偏低使现货基差维持升水状态。
豆粕与菜粕的相对估值偏离也触发替代和套利买盘。建信期货研报显示,截至9月15日收盘,豆粕2701合约收于3385元/吨,菜粕2611合约收于2294元/吨,价差达到1091元/吨,处于近年来的高分位水平,近5年豆、菜粕价差均值约为600元/吨。豆粕蛋白含量约43%,菜粕约36%,当豆粕相对菜粕过于昂贵时,饲料企业在配方允许范围内提高菜粕使用比例,替代需求将改善菜粕边际消费。市场由此形成“空豆粕、多菜粕”的价差收敛逻辑。与此同时,菜粕空头拥挤也使盘面在利多因素出现时更容易发生技术性反弹和空头回补。
机构观点方面,光大期货认为,CBOT大豆上涨受原油走强、美豆收割可能延迟及出口改善共同提振,NOPA压榨偏低强化豆粕成本支撑,但国内9月到港量约1000万吨,供应宽松格局未改。国贸期货相对谨慎,指出美豆期末库存高于预期,新作收割上市或增加供应压力,短期反弹后仍存调整压力。南华期货认为,菜粕受旺季需求和低库存支撑,但加拿大菜籽进口恢复将逐步缓解供应约束。
信息来源说明:大商所及郑商所收盘行情、NOPA月报、USDA出口销售报告、郑州商品交易所公告、彭博社及光大期货、国贸期货、南华期货、大越期货、建信期货研报。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系李先生 15712907343(微信号Ime1660217962)
报料及内容合作,请联系微信号chanlianshe2026
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。