


45家钢企联合控产,减产落地面临哪些困境?

产联社编辑丨开蓉蓉
图片由AI生成
9月15日,中钢协联合45家钢企发布《钢铁行业全面开展自律控产降库存的倡议书》。
倡议书对行业现状的定性是“强供给、弱需求,低价格、弱盈利”。
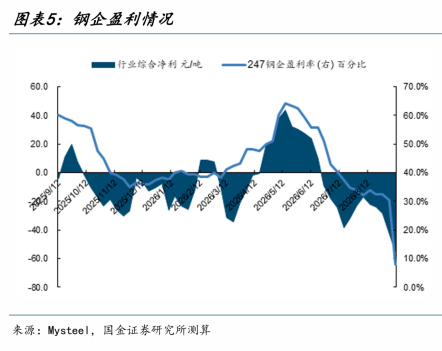
这份倡议书的背景,是行业盈利已经跌至历史低位。截至9月11日当周,247家钢厂中盈利企业仅占7.79%。超过92%的企业在亏损。
但产量并未显著下降。据国家统计局数据,6月单月粗钢产量8,367万吨,同比转正增长0.4%,这是利润阶段性修复后生产积极性回升的结果。而到了9月,盈利企业占比已降至7.79%,产量却仍未出现显著回落。8月Mysteel测算铁水短期均衡水平约235万吨/日,但9月实际铁水仍达236.29万吨/日,减产预期落空。
复产快,减产慢,这个不对称指向的不是执行力问题,而是结构性矛盾。一个产能超过10亿吨、粗钢产量占全球一半以上的行业,为什么难以通过减产来修复利润?
一、45家企业的承诺,覆盖不了另一半产能
减产的收益是全行业共享的:供给收缩推高钢价,所有存活企业受益。但减产的成本由主动减产的企业独自承担:产量下降意味着市场份额流失、固定成本分摊上升、现金流收缩。这种收益与成本的不对称,构成了减产的第一重障碍。
45家联合控产企业覆盖中国钢铁超过四成的产能。据中钢协数据,2025年中国钢铁行业前十大企业粗钢产量占比为43.14%,较2020年提高4.2个百分点。这意味着超过一半的产能分散在数百家未参与控产的中小钢企手中。如果头部企业减产而中小钢企维持生产,价格修复的收益将被后者无偿获取,而减产的代价由前者独自承受。这是一个典型的集体行动困境。
利润和现金流数据进一步说明了减产的阻力所在。据中钢协统计,上半年重点统计企业钢铁主业利润仅167亿元,同比下降40%,销售利润率低至0.77%。部分钢企经营现金流已经转负。上市公司半年报显示,安阳钢铁上半年经营活动现金流量净额为-17.83亿元,新钢股份为-12.45亿元,净流出规模较去年同期进一步扩大。
现金流恶化意味着企业维持生产更多是被动延续而非主动选择。减产短期会进一步压缩现金流,企业要先承受收入下降,才能等到价格回升的收益。谁先减产,谁先承受这个时间差。
前十大企业粗钢产量占比(CR10)仅为43%,意味着超过一半的产量分散在数百家中小钢企手中。一个集中度如此分散的行业,依靠一份覆盖不足半数的自律倡议来完成供给收缩,其内在张力是结构性的。日本钢铁行业前五大企业产量占比超过80%,韩国前三大超过90%,欧盟前四大超过70%。在这些市场中,少数头部企业的减产决策可以直接改变全行业的供给曲线。中国不具备这一条件。
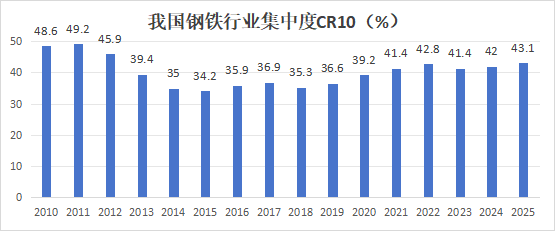
来源:中国冶金报
二、产量降了,成本却降不动
减产能否修复利润,不仅取决于产量降幅,还取决于成本能否同步下行。如果产量压缩了、成本没压缩,利润修复就会被大幅稀释。焦煤是当前最突出的反向力量。
2026年二季度,焦煤价格同比上涨40.9%。减产确实会压缩焦煤需求,但供给端的收缩速度更快。
截至9月11日,山西省停产炼焦煤煤矿合计46座,涉及产能4,960万吨,多数仍在等待验收签字,复产节奏缓慢。蒙煤甘其毛都口岸日通关量约9万吨,较正常水平16至20万吨近乎减半。焦炭第五轮提涨落地,湿熄焦累计涨幅450至495元/吨。
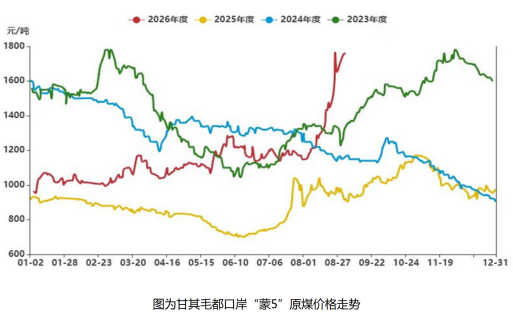
来源:期货日报
供给弹性短期难以恢复。据Mysteel对山西核心产煤区的调研,长治、太原、晋中、吕梁、临汾五市主产区矿井实际减产幅度达30%至60%。此次整治针对井下超员、隐蔽工作面、超产等违法行为,此前山西煤矿普遍存在30%至40%的隐蔽超产产能,该部分产能在严监管下将永久退出,合规产能成为产量硬上限。复产周期以年度为单位,2026年乃至2027年产量都难回到前期高位。
钢铁行业在黑色产业链中的利润分配地位较为被动。焦煤端的供给扰动,无论来自安监政策、山西减产还是进口收缩,钢企只能接受成本抬升。
2026上半年上市钢企吨毛利245元/吨,较2025年下降22元/吨;吨净利-9元/吨,年化ROE仅0.69%。
铁矿石方面,传导更为间接。截至9月11日当周,全国47港进口铁矿石库存为17,023万吨,绝对水平仍明显高于往年同期。但矿价持续在100美元/吨以上运行,库存与价格的传统关系出现背离。中东局势推高油价,进而抬升采矿成本和海运费。
西芒杜项目2026年9月逐步放量,但力拓披露南区首产到满产仍需至少30个月,短期影响有限。四大矿企C1现金成本平均19.9美元/湿吨,BHP仅17.3美元,成本优势构成矿价的底部支撑。在减产实际发生之前,铁矿需求下行空间有限。
焦煤和铁矿共同决定利润能否修复。焦煤是当前利润侵蚀的主要来源,铁矿是中期成本让利的潜在来源。焦煤供给弹性的恢复速度影响短期空间,铁矿定价机制的变化影响中期幅度。
三、置换比例提高了,短期供给可能不降反增
如果减产无法通过自律完成,市场化出清是否可以替代?从数据看,出清正在发生,但速度不足以改变供需格局。
据国家统计局数据,2026年上半年黑色金属冶炼和压延加工业利润总额317.7亿元,同比下降25%。中金公司研报测算,同期吨钢盈利仅64元,盈利底部持续时间已超过2008至2009年和2015至2016年两轮周期。
原因在于退出机制本身的设计。2026年5月,工信部发布新版《钢铁行业产能置换实施办法》,将全国置换比例统一提高至1.5:1,兼并重组可降至1.25:1,设置2年过渡期后取消不同企业间单纯产能置换,明确产能置换方案有效期为24个月。政策意图是切断买指标的扩张路径,倒逼实质性兼并重组。
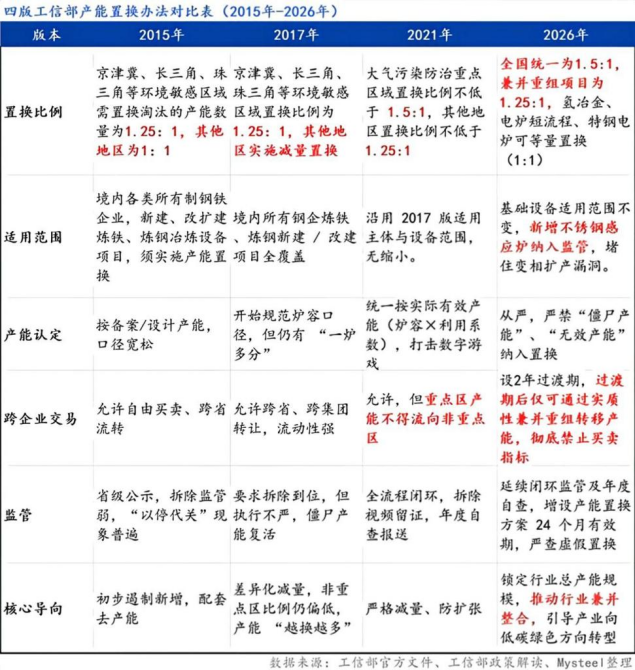
但过渡期制造了一个反向激励。中小钢企在失去指标交易退出通道之前,存在完成产能变现的动机。这一动机能否转化为实际交易,取决于产能交易价格与新建成本的比较。如果交易价格低于大钢企自行新建产能的成本,收购动机存在,产能变现就会发生;如果交易价格高于新建成本,大钢企宁愿等待中小钢企自然退出,产能变现的动机就会减弱。
无论哪种情形,政策在中期有利于集中度提升,但过渡期内的集中审批和开工,可能阶段性增加实际供给压力。用行政手段加速出清,短期内反而可能延缓出清。
更深层的问题是,产能置换政策管控的是产能而非产量。即便总产能因为置换比例提高而净减少,存量产能的产量释放仍然取决于企业的生产决策。只要亏损企业能够依靠现金流维持运转,产能就不会自动转化为产量的下降。行政约束与市场出清之间的时间差,构成了当前供给格局的核心张力。
四、出口空间收窄,电炉钢未能补位
减产的压力不仅来自内部的结构性障碍,还来自外部泄压通道的收窄。国内过剩产量能否通过出口外溢,以及工艺路线能否从长流程向短流程切换,是判断减产持续性的两个外部条件。
中国钢铁产量约占全球一半,国内需求无法完全消化,过剩产量长期依赖出口消化。出口渠道一旦收窄,国内供给压力将直接放大。
出口方面,2026年上半年全球20余个国家和地区对中国钢铁产品发起贸易救济调查98起,涉案品类从管材向板材转移。据商务部中国贸易救济信息网数据,2026年5月4日,澳大利亚反倾销委员会发布公告,决定对进口自中国的热轧钢卷征收38.1%至79.0%的反倾销税,同时对中国所有出口商以从价税征收3.4%的反补贴税。
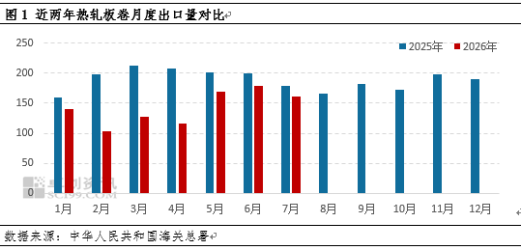
出口量随之收缩。2026年上半年,中国热轧板卷出口同比下降33.7%,对越南出口同比下降63.9%,对韩国出口从2025年上半年的91.7万吨降至2026年同期的8.7万吨。出口版图从越南独大向多极格局重塑,巴基斯坦、沙特、马来西亚、肯尼亚等市场逆势增长,但多极突围本质上是在与贸易壁垒的扩散速度赛跑。出口收窄意味着国内供给压力更大,减产的必要性更紧迫,但出口渠道本身正在收窄。
电炉钢方面,电炉钢是以废钢为主要原料、以电力为核心能源的短流程炼钢工艺,与以铁矿石和焦煤为原料的长流程高炉相比,吨钢碳排放更低,对铁矿石和焦煤的依赖也更小。但电炉钢对减产的意义不止于此,更关键的是它的供给弹性。
电炉启停灵活。据Mysteel分析,电炉厂只要发现下游需求不足、生产无利可图,可以快速停产;而高炉一旦停火,重启涉及复杂的工艺环节,启停成本明显高出很多,因此高炉往往倾向于维持生产,哪怕亏损也不愿轻易停炉。如果电炉钢占比能实质性提升,钢铁行业的供给调节将更多依赖市场机制:需求走弱时电炉自然减产,需求回暖时电炉自然复产,不需要靠45家企业坐下来签一份没有约束力的倡议书。同时,电炉钢以废钢为原料,不消耗焦煤,对铁矿石的依赖也远低于高炉。电炉钢占比提升,焦煤和铁矿石的需求将被部分分流,钢厂的成本压力也会缓解。
但现实是,2026年我国电炉钢占比预计仅12.55%,难达15%政策目标。据Mysteel研报,核心制约在于电价机制、废钢短缺及碳价偏低,电炉成本劣势明显。在原燃料价格合理区间,长流程高炉吨钢成本较电炉钢低300元以上。废钢资源供给同样存在硬缺口,2025年有效炼钢废钢仅2.27亿吨,较3亿吨目标缺口超7000万吨。电力成本占电炉生产成本约30%,国内缺少针对电炉冶炼的专项电价政策,多数企业难以充分利用低价谷电。碳市场价值尚未兑现,电炉钢的低碳优势难以转化为经济效益。
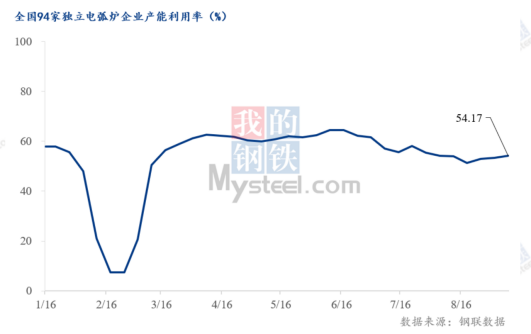
据Mysteel调研(2026年9月11日当周),全国94家独立电弧炉钢厂平均产能利用率54.17%,环比上升0.76个百分点;平均开工率66.47%,环比下降0.39个百分点。盈利方面,24.8%的钢厂微利,53.6%的钢厂持平,21.6%的钢厂亏损。电炉钢整体处于盈亏边缘,复产意愿受制于需求预期的不确定性和废钢资源的紧张状态。
电炉钢占比提升缓慢,意味着钢铁行业的供给调节仍然高度依赖高炉。减产的压力全部集中在高炉上,而高炉恰恰是最难减产的那一环。电炉钢没有跟上,不是第四重障碍,而是第一重障碍的放大器。它让产能分散的问题更严重,让成本刚性的问题更无解。
五、减产落地的观测清单
减产倡议是行业自救的尝试,但能否通过自律完成供给收缩,仍存在不确定性。我们或许可以从三个时间尺度给出可验证的观测指标。
短期看铁水与焦煤。铁水决定减产是否真实发生,焦煤价格决定成本能否同步下行。当前日均铁水236.29万吨。如果铁水在倡议发布后2至3周内未降至230万吨以下,说明减产力度不及预期;降至220万吨附近,利润修复的供给端条件才初步具备。
但前提是焦煤价格同步下行。观测指标包括焦煤竞拍流拍率、山西停产煤矿复产进度、蒙煤甘其毛都口岸日通关量。如果焦煤价格不跌,即便铁水降至220万吨,利润修复仍不成立。观测频率为周度。
中期看产能置换与出口。2026至2028年间,两个变量决定供给格局的中期方向。
产能置换方面,中小钢企是加速兼并重组,还是在失去指标交易退出通道之前完成产能变现,将决定行业集中度能否实质性提升。观测指标包括各省产能置换方案公示数量、钢企兼并重组公告。
出口方面,贸易壁垒的扩散速度与出口版图的重塑速度正在赛跑。2026年上半年全球20余个国家和地区对中国钢铁产品发起贸易救济调查98起,热轧板卷出口同比下降33.7%,对越南下降63.9%,对韩国从91.7万吨降至8.7万吨。多极突围能否对冲传统市场的流失,仍待观察。观测频率为月度或季度。
长期看电炉钢。电炉钢占比能否从12.55%实质性提升,决定了供给弹性能否增强。电炉启停灵活,停复产成本远低于高炉。如果占比提升至20%以上,供给调节将更多依赖市场机制,焦煤和铁矿石的需求也将被部分分流。
但2026年占比预计仅12.55%,核心制约在于电价机制、废钢短缺及碳价偏低。据Mysteel调研(2026年8月28日当周),全国94家独立电弧炉钢厂平均开工率67.35%,产能利用率52.94%,34.4%的钢厂亏损。电炉钢占比提升缓慢,意味着减产压力将长期集中在高炉环节。观测频率为季度或年度。
三个时间尺度的指标相互关联。铁水与焦煤共同决定短期利润修复的空间,产能置换与出口决定中期供给格局的方向,电炉钢占比决定长期减产压力的强弱。
行业能否逐步走出减产、利润修复、复产、利润再度恶化的循环,可能取决于三件事:集中度能否提升、焦煤供给弹性能否恢复、产能退出能否从行政管控转向市场化。
三者兑现节奏大概率不同步。判断趋势是否真正改变,不宜只看单一数据,更值得观察几个指标能否持续相互印证。
信息来源说明
数据来源:国家统计局、Mysteel、煤炭资源网、中国贸易救济信息网、中钢协、上市公司半年报
研报来源:
中金公司,《钢铁2026四季度策略重视行业底部重构中的ALPHA》,2026年9月3日
长江证券,《钢铁行业2026半年报综述行业盈亏反复龙头红利突围》,2026年9月3日
财达证券,《铁矿石行业深度报告强国之基大国之本》,2026年9月13日
Mysteel,《山西炼焦煤生产现状复产增量难度较大》,2026年8月13日
报道来源
中国钢铁工业协会,《钢铁行业全面开展自律控产降库存的倡议书》,2026年9月15日
Mysteel,《从“越南独大”到“多极突围”全球贸易壁垒如何改写中国热轧板卷出口版图》,2026年9月16日
期货日报网,中钢协倡议书联署企业报道,2026年9月15日
中国冶金报,中国钢铁行业CR10数据报道,2026年6月25日
工业和信息化部,《钢铁行业产能置换实施办法》,2026年5月
力拓公司公告,西芒杜项目南区产能爬坡披露
卓创资讯,《热轧板卷出口贸易伙伴结构重塑》,2026年8月25日
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系李先生 15712907343(微信号Ime1660217962)
报料及内容合作,请联系微信号chanlianshe2026
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。