


历史新高!一度涨超520%
早盘,九州一轨盘中一度涨超7%,最高摸到111.68元,创下上市以来新高。
截至发稿,年内累计涨幅508%,按盘中最高价算超过520%。
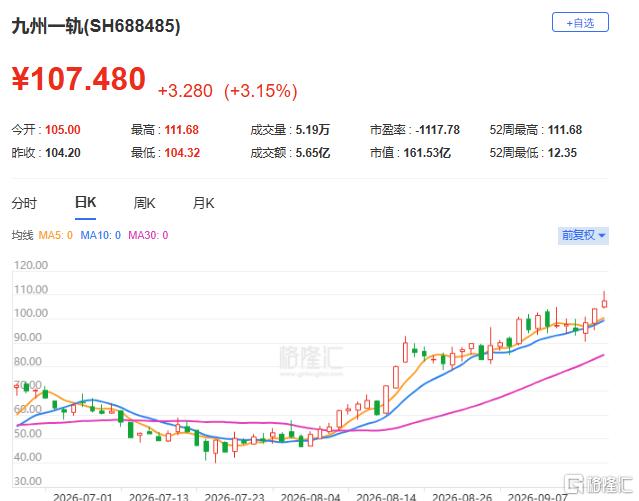
(九州一轨股价走势;格隆汇)
赛道今天一起走强,沃尔德涨6.57%,四方达涨3.18%。撑起情绪的是英伟达的散热路线,VeraRubin平台今年量产,单颗GPU热设计功耗做到2300瓦,铜基材料逼近物理极限,CES2026放出的VeraRubinUltra方案用金刚石铜复合热界面加液冷。
据机构测算,全球AI芯片用金刚石散热片市场目前约87亿元,2030年有望到592亿元。
九州一轨同时切入了两个细分环节,硅光芯片激光隐形切割和金刚石芯片基板。它原本的生意是轨交减振降噪,声屏障占收入38.43%,钢弹簧浮置道床占23.31%,覆盖160余条城轨线路。轨交行业重心从新建转向存量运维,主业增长空间受限,公司开始找新的增长来源。
硅光这条线靠收购。今年6月公司以4.15亿元买下苏州晶禧半导体全部股权,晶禧做硅光芯片光口划切,良率99.8%,有国内首条12寸晶圆隐形切割产线。7月28日公司公告,晶禧在苏州投建激光隐形切割产业化项目,总投资不超过6.3亿元,产线计划2027年一季度建成。硅光渗透率随光模块速率迭代抬升,后道加工产能眼下偏紧。
金刚石这条线靠合资。公司参股江苏通用,又与江苏通用合资设立通创九州,做晶圆级金刚石芯片基板。7月股东大会通过一期总承包合同,含税金额1.07亿元,施工由公司自己担任,设计由全资子公司承担,属关联交易。金刚石导热率在2000瓦每米开尔文以上,被视作高功率AI芯片和光模块的下一代散热材料。
公司上半年营业收入9429.60万元,同比增7.47%,归母净利润亏损1843.96万元,同比下滑764%。半导体业务刚纳入合并范围,产能尚未投产。
当前市盈率为负,市净率13.2倍。按2026年一致预期营收测算,动态市销率超过30倍,而半导体收入占比接近八成、国产划片机份额居首的同类公司,估值反而更低。这条定价差是眼下争议最大的地方。
一年涨五倍的股票,价格里装的是市场愿意为一条没走完的路径提前付的钱。这条路径能不能走通,要靠产线投产、订单落地、季度报表一步步交付,涨在前面的那一段,本质上是几年业绩的提前折现。
参与这种位置的品种,方向不算难判断,难的是拿住的节奏和仓位大小。盘中的价格弹性总是大于基本面的兑现速度,回撤的深度也往往超出预期。
先把能承受的波动想清楚,再决定用多少仓位参与,比事后纠结买点有用得多。
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。