


新动能对规模以上工业增长贡献率超六成!如何带动消费?专家:政策重心应从“刺激消费总量”转向降低电子新产品的消费门槛
9月15日,国新办举行新闻发布会,请国家统计局新闻发言人、总经济师、国民经济综合统计司司长付凌晖,国家统计局新闻发言人、国民经济综合统计司副司长王冠华介绍2026年8月份国民经济运行情况。
从发布的数据看,8月份,以高技术制造业、数字产品制造业为代表的新动能对规模以上工业增长的贡献率超过六成。其中,电子行业增长17.2%,贡献率居各工业行业之首。
围绕电子行业的发展路径及前景,电子行业对其他行业及消费、投资的带动效应,《每日经济新闻》记者(以下简称“每经记者”)展开采访。
企业如何获得电子行业的溢出效应?
8月份,规模以上工业中,技术含量和附加值较高的高技术制造业持续领跑,集成电路制造、智能车载设备制造行业保持了20%以上的高增长。具身智能、人机协作等新技术落地应用助力机器人产业快速发展,机器人减速器、工业机器人产量分别增长11.4%、34.6%。
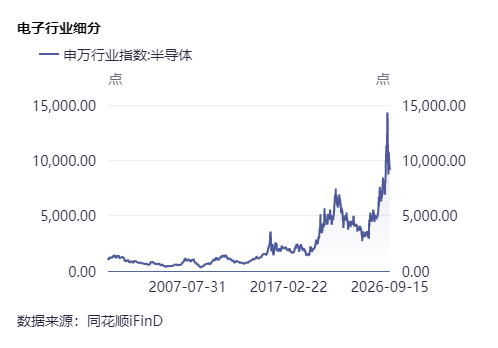
图片来源:同花顺iFinD
当前电子行业的发展现状是怎样的?
湖南省集成电路产业联盟产业顾问、长沙市高层次人才促进会先进计算与AI应用专委会副主任郭昱在接受每经记者微信采访时指出,当前电子行业处于AI算力驱动的结构性高景气周期,但利润高度集中于集成电路这一细分领域。1~7月集成电路行业利润同比大涨18.5倍,对电子行业利润增长的贡献率超过八成,而电子行业拉动了全部规上工业利润增长9.3个百分点。郭昱表示,按该测算口径,这种“整个工业利润增量的一半以上系于一个行业”的集中度,在工业史上极为罕见。
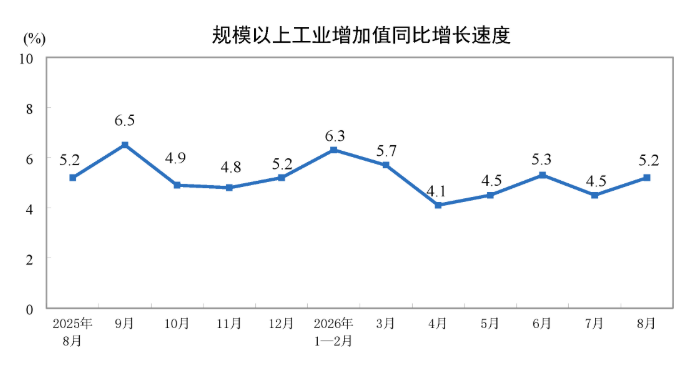
图片来源:国家统计局
电子行业从哪些方面带动工业增长?
谈及这一问题,郭昱表示,电子行业对工业增长的带动机制已从“量的扩张”转向价格与利润的传导链:AI大模型训练和推理需求集中释放→算力芯片和存储芯片订单量与价格同步上行→服务器整机厂产能利用率提升、毛利率改善→数据中心配套设备需求扩张。这条链条的独特之处在于,它拉动的不是产能规模,而是工业利润的结构性再分配——利润版图正从钢铁炉旁流向算力机房。这种“利润替代”式的带动效应,对工业增加值的推升将逐步减弱,未来对工业的持续贡献取决于AI算力投资能否从集中建设期转入常态化运营期。
电子行业能够通过何种方式赋能基础制造行业?
郭昱认为,赋能的核心路径正在从“提供数字化工具”升级为 “以电子信息技术重构制造知识”。下一阶段赋能的关键不在于硬件渗透率,而在于行业知识图谱与电子系统深度耦合,能够将老工匠的“手感”转化为可编程参数的企业,将获得最大的溢出效应。
不过,郭昱同时指出,高集中度意味着高风险——一旦AI算力资本开支节奏放缓,利润回撤的幅度也会同样剧烈。与此同时,集成电路进口额已连续30个月保持同比增长态势,关键环节受制于人的局面并未根本扭转。
新动能“狂飙”如何带动消费、投资增长?
1~8月,限额以上单位可穿戴智能设备零售额保持高速增长,高能效等级家电零售额增速超过25%。
价格方面,8月份,和人工智能、数字经济相关的电子电路制造价格同比上涨6.6%,虚拟现实设备制造价格上涨6.0%,服务消费机器人制造价格上涨2.1%,与清洁能源、循环经济相关的生物质燃料加工、废弃资源综合利用业价格分别上涨7.4%和2.5%。
投资方面,1~8月计算机、通信和其他电子设备制造业投资同比增长8.1%,增速比前值加快0.3个百分点。
如何发挥新动能对消费、零售、投资的带动效应?
谈及这一话题,郭昱表示,当前新动能对三者的带动呈 “投资强、消费弱、零售分化”的非对称格局。投资端,今年前7个月电子电路制造业投资增长57.7%、集成电路制造业投资增长11.5%,高技术产业投资增速连续3个月加快;消费端则明显滞后,1~8月社会消费品零售总额同比仅增长1.1%。
郭昱预测,短期内政策重心应从“刺激消费总量”转向降低电子新产品的消费门槛——当前AI终端价格仍偏高,可穿戴设备零售额增速超1倍但基数极低。中期看,电子行业对消费的带动效应取决于端侧AI能否催生真正的“换机刚需”,而非依赖补贴驱动的脉冲式消费。
往后看,东方金诚首席宏观分析师王青告诉每经记者,7月30日中央政治局会议要求“加快推动新旧动能转换”“着力打造新兴支柱产业,持续推动传统产业改造升级”。这意味着接下来制造业投资会受到财政、金融及产业政策的更大支持。另外,伴随8000亿新型政策性金融工具支持项目全面推进,以及电子通讯行业利润高增带动行业投资较快增长,预计后期制造业投资降幅会逐步收窄。
王青进一步指出,在稳增长政策发力带动内需改善的前景下,年底前经济增长动能趋于增强,而以高技术制造业为代表的新质生产力领域还会处于高增状态。
每日经济新闻
本文转自每日经济新闻 作者杨军
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。