


汽车产研|三部门支持新能源汽车下乡;8月自主车企包揽零售前五;小米澎程增程SUV开启全国交付

产联社研究员|于飞
1、三部门支持新能源汽车下乡,布局建设农村公共充电基础设施
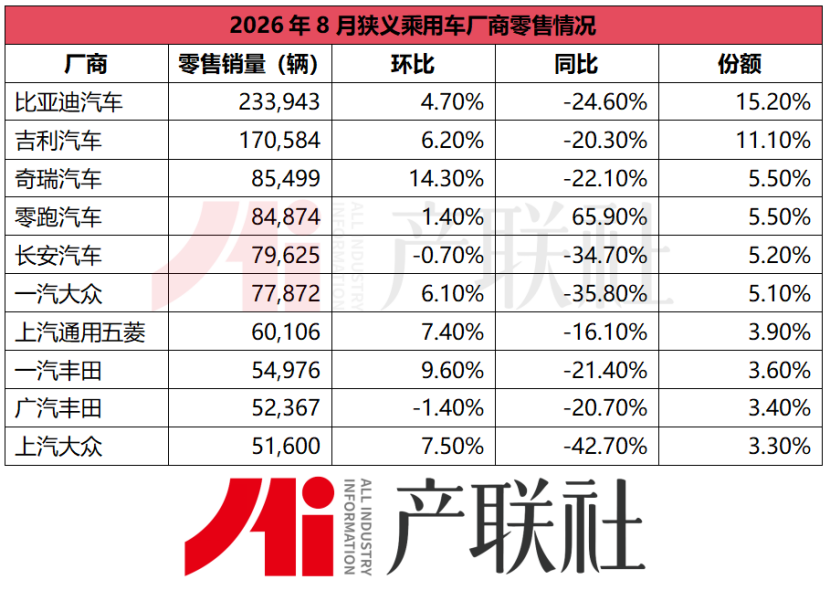
2、8月自主车企包揽零售前五,零跑成前十唯一正增长
3、欧洲多家车企与能源企业计划成立氢燃料卡车联盟
4、小米汽车:小米澎程系列开启全国交付,增程SUV市场迎来新变量
5、中科创达与楚能汽车:达成战略合作,加速智能座舱量产落地
一、政策风向
1、三部门支持新能源汽车下乡,布局建设农村公共充电基础设施
近日,中央网信办、农业农村部、工业和信息化部联合印发《数字乡村高质量发展行动计划(2026—2030年)》,提出支持新能源汽车、绿色智能家电下乡,鼓励企业研发符合农村生活需要的智能软硬件产品,鼓励有条件的地区稳步推动农村电网数字化、智能化转型发展,布局建设农村公共充电基础设施。
当前农村充电设施占全国比重不足15%,乡镇覆盖率虽达80.02%,但偏远村庄几乎无补能设施,农村区域快充设施占比不足20%。
同期,国家发展改革委向民营企业集中推介投资项目36个,预计总投资614亿元,拟引入民间资本156亿元,涵盖储能、充电设施等领域。
锐评:农村充电设施补短板与新能源汽车下乡协同推进,下沉市场增量空间进一步打开。但农村充电设施投资回报周期长、利用率偏低,民间资本参与的可持续商业模式仍有待验证。
二、行业趋势
2、8月自主车企包揽零售前五,零跑成前十唯一正增长
乘联分会最新数据显示,2026年8月全国乘用车零售154.1万辆,同比下降23.6%,呈现“总量弱修复、结构分化”态势。其中,常规燃油车零售仅54万辆,同比下跌40%;新能源零售100.5万辆,渗透率攀升至65.2%,创历史新高。
 数据来源:乘联分会
8月自主品牌零售108万辆,国内零售份额达69.9%,同比提升4.1个百分点;主流合资品牌零售仅31万辆,同比下降35%。自主品牌在批发和生产端同样表现强劲,是三大阵营中唯一产销双双正增长的板块。
前十车企中,仅零跑实现同比正增长:国内零售约8.5万辆,同比增长65.9%;全球交付10.31万辆,同比增长80.7%,连续两月突破10万辆。零跑A10当月售出30,652辆,蝉联全品类SUV销量冠军,超越特斯拉Model Y约1400辆。
自主车企集体突围的底层逻辑,在于新能源产品迭代速度与供应链成本控制能力的双重优势。零跑自研自制已覆盖约65%整车成本,建成18座零部件工厂,平台通用化率达88%,相比外采模式可节省约10%成本,上半年净利润2.1亿元,连续三个半年度盈利。比亚迪核心零部件自制率普遍在75%至85%之间,从电池到电控几乎实现全链路垂直整合。
合资品牌的困境则源于转型节奏落后:燃油车仍占其销量约66%,新能源渗透率仅13.4%,而自主品牌新能源渗透率已达83.9%。海外主导研发、决策链条冗长、供应链本土化不足等结构性问题,使其难以跟上国内市场两年一代的产品迭代节奏。
锐评:新能源渗透率提升与成本效率差异正在加速重塑零售格局。自主车企凭平台化、垂直整合和快速迭代占据优势;合资品牌受燃油基盘收缩与电动化节奏制约,份额短期仍承压。后续走势取决于合资本土化转型成效及价格竞争强度,头部集中趋势或延续。
3、欧洲多家车企与能源企业计划成立氢燃料卡车联盟
沃尔沃集团、戴姆勒卡车、丰田汽车以及博世、液化空气、道达尔能源、TEAL Mobility、MB Energy等多家企业,计划于2026年9月15日在德国汉诺威IAA Transportation 2026商用车展上宣布成立氢燃料卡车联盟。
联盟旨在整合整车制造与氢能供应链基础设施,构建覆盖氢燃料卡车大规模部署的完整生态系统。根据规划,联盟将重点推进欧洲主要物流干线沿线加氢站的战略布局,并以具有竞争力的价格稳定供应氢气,使氢燃料商用车具备实际运营条件,技术路线同时涵盖燃料电池电动车与氢内燃机。
从市场基础看,欧洲氢能重卡生态正处于起步阶段。据Global Market Insights数据,2026年欧洲氢燃料电池重型卡车市场规模约为3080万美元,预计到2035年将达到7.075亿美元,年均复合增长率41.7%。
但基础设施短板依然突出:截至2026年5月,欧洲面向重型车辆的加氢站约216座,而行业估算2030年需求约为2000座。欧盟《替代燃料基础设施部署条例》(AFIR)要求从2030年起在TEN-T核心网络沿线每200公里部署一座加氢站,并具备每天至少一吨的加氢能力。
锐评:该联盟首次将整车制造、燃料电池系统与氢能供应整合至同一协作框架,试图以基础设施先行破解氢能重卡“车等站、站等车”的循环困局。若加氢站布局与氢价稳定性能按规划落地,欧洲长途重载场景的零排放路径将形成氢能与纯电互补的格局。后续需关注联盟与AFIR法规的衔接效率,以及中国商用车企业在欧洲电动化布局加速背景下的竞争态势演变。
三、企业动态
4、小米汽车:小米澎程系列开启全国交付,增程SUV市场迎来新变量
9月12日,小米汽车旗下澎程系列正式开启全国交付,首批覆盖全国75座城市。该系列于9月7日上市,从发布到启动交付间隔5天。据小米汽车官方信息,澎程定位为全新增程SUV系列,与SU7、YU7形成纯电与增程并行的产品线。官方数据显示,新车上市4分钟锁单突破1万辆,首销期提供限时权益。
产品层面,澎程基于小米全栈自研的昆仑技术架构,采用大电池增程方案,纯电续航覆盖351至505公里,N90 Max综合续航最高达1705公里;全系标配激光雷达、4D毫米波雷达及HAD辅助驾驶系统。空间方面,N90 Max实现2.9米纯平地板与最长1938mm滑轨,二排和三排座椅支持大幅滑动。该系列切入20万至30万元家庭SUV市场,与理想L6、问界M6等车型形成直接竞争。
乘联分会数据显示,2026年8月增程式车型批发销量9.3万辆,同比下降10.9%,环比下降8%,是纯电、插混、增程三类动力中唯一出现同比环比双降的品类。从累计趋势看,2026年上半年国内增程车型批发销量50.4万辆,同比下滑13.1%;国内零售43.9万辆,同比下滑19.4%,是三大新能源技术路线中唯一“批零双降”的品类。增程市场整体处于结构性收缩期,澎程选择此时入局,其交付爬坡与订单转化情况有待后续数据验证。
锐评:澎程填补了小米汽车在增程SUV市场的产品空白,但增程品类批零双降趋势已持续半年以上,纯电对增程的替代效应正在加速。澎程能否将短期订单热度转化为持续交付曲线,取决于产能爬坡节奏与家庭用户口碑的积累,而非单一价格或流量优势。
5、中科创达与楚能汽车:达成战略合作,加速智能座舱量产落地
近日,中科创达与楚能汽车在武汉签署战略合作协议,双方将围绕生产承接与制造协同、产品升级与柔性制造、市场拓展与长期协作三大方向展开深度合作,以智能座舱OS等核心产品为抓手,探索AI大模型在汽车场景中的应用。
楚能汽车董事长代德明表示,智能座舱操作系统是整车智能生态的“软件大脑”,此次合作将借助中科创达全栈研发与产品交付能力,加速座舱产品迭代升级。
锐评:软件企业与整车厂的深度绑定,反映智能座舱竞争正从单点技术比拼转向软硬一体化交付能力较量。楚能汽车借助中科创达操作系统能力补齐智能化短板,这一模式或为中小车企快速构建智能座舱竞争力提供可复制的合作范本。
信息来源:Wind资讯、各券商研报、上市公司公告
免责声明:本文基于公开资料整理,仅供信息交流与行业研究参考,不构成任何投资建议。相关数据及观点请以官方披露为准。
商务合作/报料请联系侯经理 18801065284(微信同号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。