


Mysteel:市场压力延续 冷轧库存步入累库拐点

2026年一季度,冷轧市场正在步入了充满复杂变量的新阶段。冷轧板卷作为重要工业材料,正处于产能持续扩张、库存模式变革与去库缓慢的格局中,面临高库存与高产能的双重压力。而其核心下游乘用车行业,在政策红利退潮、需求提前透支的影响下,即将迎来季节性的销售淡季与结构性转型的阵痛期。笔者将深入分析冷轧市场供给与库存的动态,及其下游乘用车行业所面临的挑战,剖析当前市场波动背后的内在逻辑与未来走向的影响因素。
一、社库同比高位 累库拐点显现
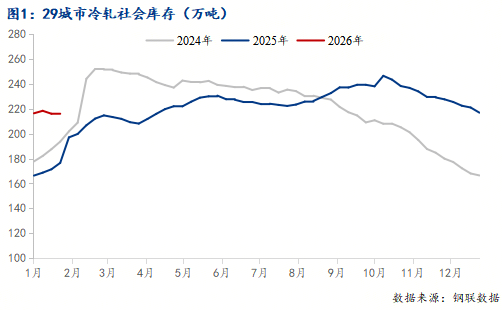
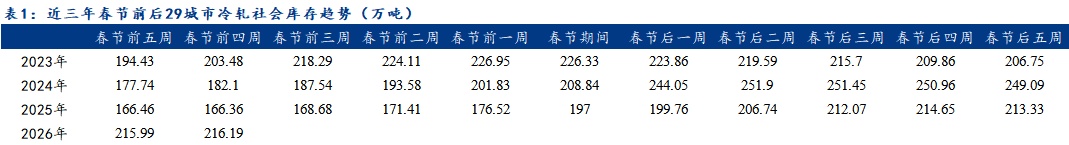
2025年冷轧市场库存模式变化比较大,市场终端开始摆脱了以往的较高库存备货模式,转向以“原料零库存”为目标的低库存运营策略,正是这种变化,市场全年缓慢消化库存转移带来的供给压力和流动性压力。从库存结构来看,华东、华南区域库存同比压力依旧颇大,2025年10月中旬以来虽连续处于降库阶段,但去库斜率依旧偏缓。进入2026年后,局部区域社会库存存在累库迹象,因此2026年春节前库存高于往年是必然事件。参考往年春节前后库存变化规律,春节前第四周左右冷轧社会库存往往迎来累库拐点。按当前库存走势判断,冷轧社会库存累库拐点或已经出现。以时间推移来看,一季度流通端有效销售期并不多,春节后第五周冷轧社会库存或迎来降库拐点,所对应的时间节点则在3月下旬。加之2026年初库存基数显著高于往年,预计一季度库存因素将继续对冷轧价格形成持续扰动。
二、品种效益驱使下 冷轧产能利用率难降
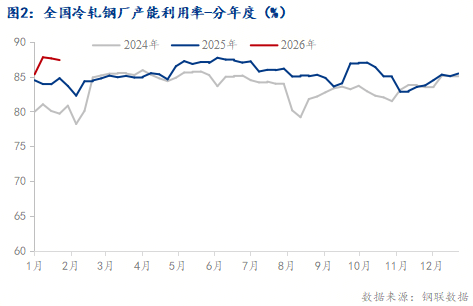
从品种价差结构看,国内主流市场冷热价差常态化在500元/吨左右波动,这反映出冷轧品种在整体效益上仍显著优于其他品类。因此,2025年内国营钢厂冷轧产能利用率常态化在80%以上,29家调研样本中,2025年均产能利用率继续提升1.5个百分比。在品种延伸以及品种利润的驱使下,2026年冷轧轧机产能继续扩增,主要集中在华东及东北区域,预计2026年冷轧轧机产能突破1.8亿吨。随着产能释放,预计2026年冷轧产量也会同步增长,供给端对于市场输出的压力会持续存在。即便当下钢厂2-3月份订单饱和度不足,但冷系产量依旧未见集中减量迹象,因此市场或继续承压前行。
三、需求短期承压与结构转型并存
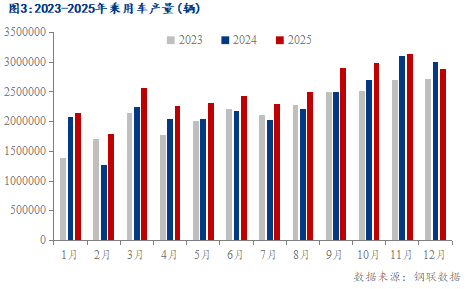
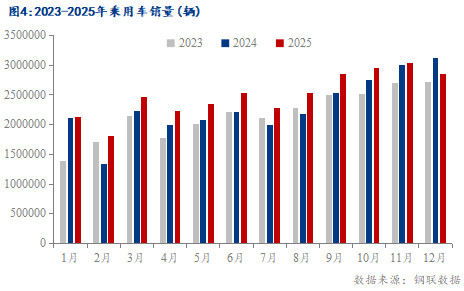
受季节性因素与春节效应,历年一季度乘用车产销量环比前一年四季度会出现正常回落。首先,短期政策换挡是最大下行压力,2025年底购置税优惠退坡预期刺激了一轮集中购车,导致需求被提前透支,其“真空期”效应直接抑制了2026年初的销量。其次,季节性与市场情绪构成叠加影响,春节假期及市场消费心态转变,或进一步抑制了即期消费意愿。然而,市场并非单向承压,新能源转型、消费高端化与出口爆发这三大结构性特点,为市场提供韧性支撑:新能源车渗透率持续突破以及出口持续高增长,成为支撑总量的关键力量。因此,预计一季度乘用车产销核心特征将体现为“短期承压”与“结构转型”并存。与此同时,冷轧汽车用钢需求量也同样面临政策调整窗口期出现的“短期阵痛”。
综上所述,冷轧板卷受品种利润驱动,产能持续扩张与高企的社会库存形成了显著的压力,即便需求端订单走弱,生产端仍未见实质性减产,对于市场价格形成抑制作用。下游板块,乘用车市场因政策切换导致消费前置,叠加春节淡季效应,短期内冷轧用钢需求或面临需求“真空期”的考验。下游产业“零库存”模式或倒逼供应链效率提升,而乘用车市场的新能源渗透与出口增长为中长期市场提供韧性支撑。一季度既是冷轧供需基本面压力的集中释放期,也将成为观察后续产业韧性复苏与结构深化成效的关键窗口。围绕着供需基本面而言,冷轧价格在一季度整体向上弹性有限,或以承压震荡为主。
本文转自我的钢铁网
编辑 | 万龙云
产联社经授权发布
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。